

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
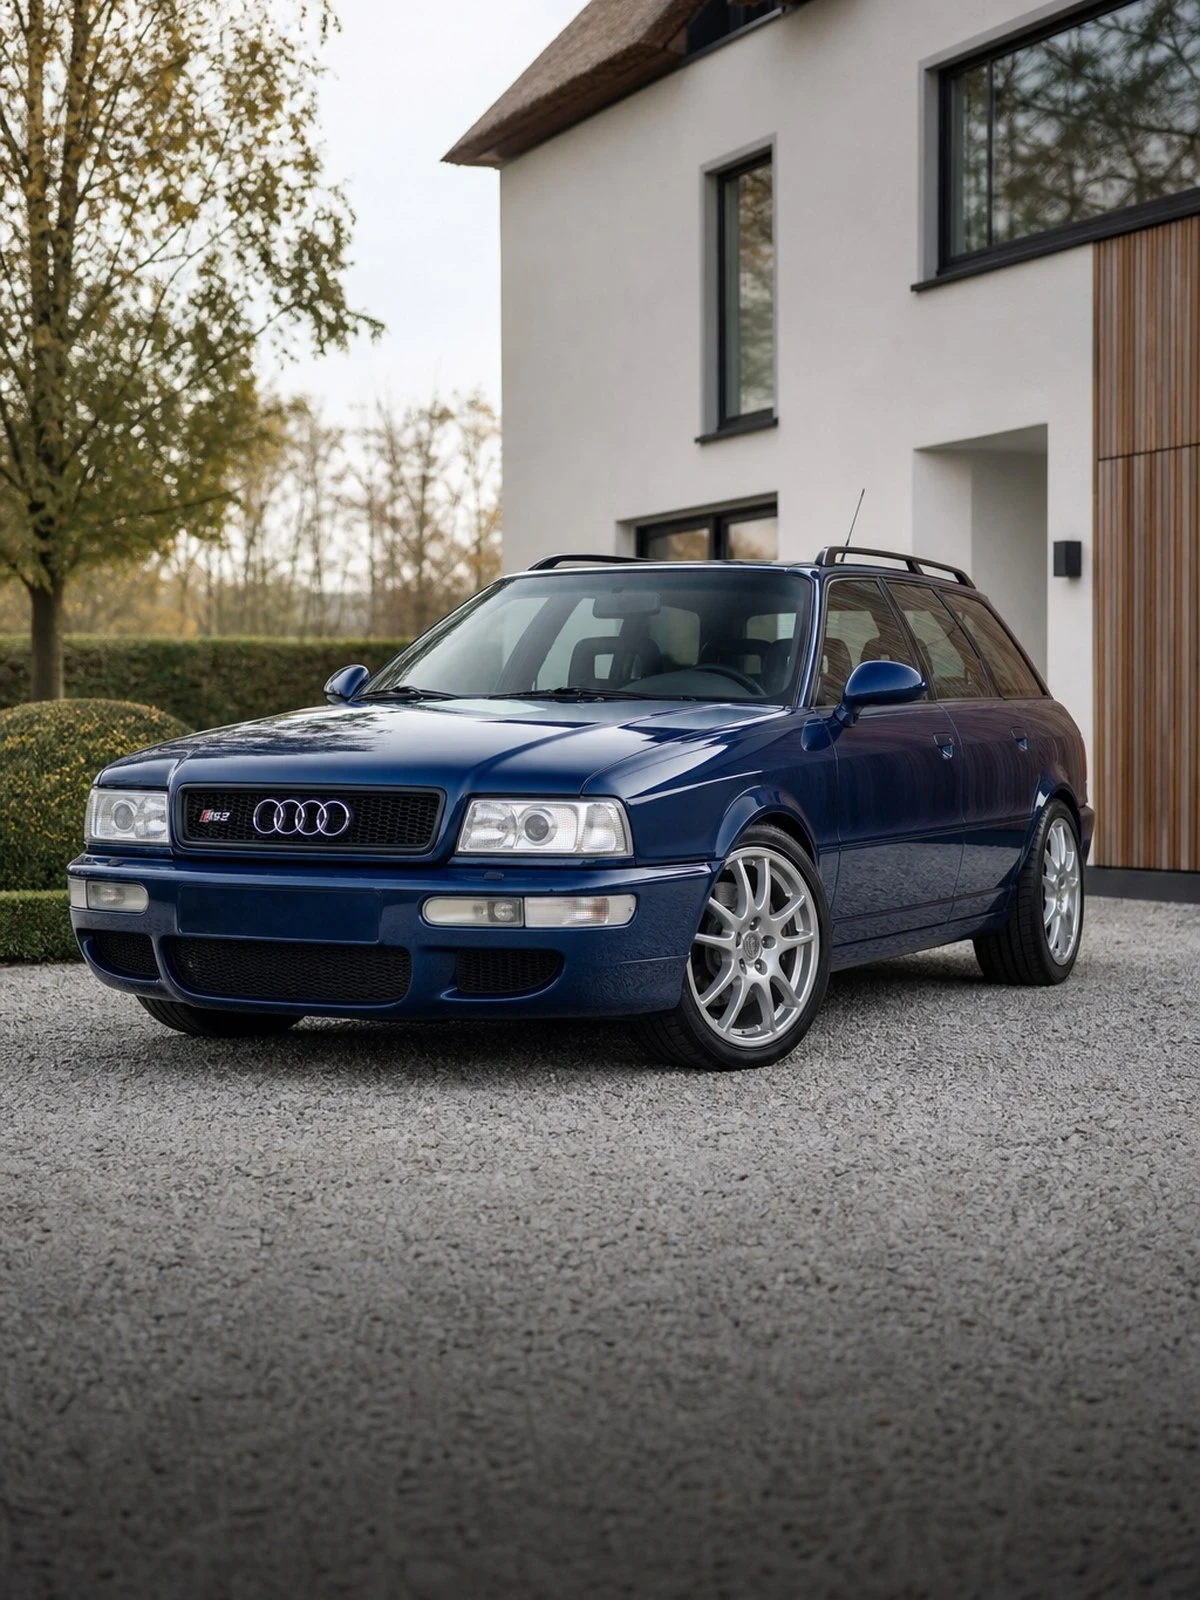
De RS2 Avant uit het midden van de jaren negentig is inmiddels een klassieker, en dat verandert de vraag: niet welke dekking het ruimst is, maar op welke waarde de auto staat.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De RS2 werd in een korte productieperiode en in kleine aantallen gebouwd, samen met Porsche, op basis van een 80 Avant. Delen van de remmerij, de spiegels en de wielen komen uit de Porsche-onderdelenkast van die tijd. Inmiddels is deze auto ruim dertig jaar oud. Daarmee verschuift hij uit het reguliere autoverzekeringsdomein richting de oldtimerverzekering, met andere voorwaarden en een ander waardebegrip.
Op een gewone polis wordt bij totaal verlies de dagwaarde uitgekeerd. Bij een auto met verzamelaarswaarde is die dagwaarde geen bruikbare maatstaf: koersen worden bepaald door originaliteit, kilometerstand en historie. Werk daarom met een voortaxatie door een erkend taxateur, met foto's en een omschrijving van de staat. Artikel 7:960 BW verbiedt dat u aan een schade verdient, maar een taxatierapport legt vooraf vast wát u verliest.
Een klassiekerregeling is goedkoper en dat heeft een reden: er hangen gebruiksbeperkingen aan. Denk aan een maximum aantal kilometers per jaar, een verbod op woon-werkverkeer en een eis over de stalling. Rijdt u de auto dagelijks, dan past die regeling niet en blijft een reguliere autoverzekering op taxatiewaarde de aangewezen route.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een auto van deze leeftijd staat in geen enkele afschrijvingstabel op zijn werkelijke waarde. Zonder taxatierapport bepaalt de expert het bedrag pas na de schade, en dan gaat het gesprek over vergelijkbaar aanbod dat er nauwelijks is. Laat de auto vooraf taxeren, inclusief het interieur, de originele wielen en aantoonbaar uitgevoerd herstel. Let op de geldigheidsduur van het rapport: verloopt die, dan valt u terug op de dagwaarde.
Plaatwerk, ruiten, koplampen en modelspecifieke delen zijn niet meer nieuw leverbaar. Herstel gebeurt met gebruikte originele onderdelen of met vakwerk, en dat kost tijd. Leg vooraf vast dat gebruikte originele delen zijn toegestaan en dat u zelf een specialist mag aanwijzen. Zonder die afspraak begroot een schadebedrijf op nieuwprijzen, komt de begroting boven de vastgestelde waarde uit en volgt totaal verlies terwijl de auto nog goed te redden was.
Een liefhebbersdekking gaat in de regel uit van beperkt gebruik: een maximum kilometrage, geen woon-werkverkeer, geen zakelijke ritten en stalling in een droge, afgesloten ruimte. Dat zijn geen adviezen maar polisvoorwaarden. Wordt de auto bij schade of diefstal buiten die kaders gebruikt, dan kan de verzekeraar de uitkering verminderen. Gebruikt u de auto ruimer, kies dan een reguliere polis; het prijsverschil weegt niet op tegen een afgewezen claim.
Roest, doorgeslagen lak, slijtage en materiaalmoeheid vallen buiten elke dekking. Dat zijn gevolgen van ouderdom en van onderhoud. Hetzelfde geldt voor mechanische en elektrische defecten, voor schade tijdens ritten met een snelheids- of behendigheidselement en voor herstelwerk dat de auto in betere staat brengt dan voor de schade. Blijft er na herstel waardevermindering over, dan is dat een vordering op de tegenpartij.
Dit vragen mensen ons het vaakst.
Op grond van de leeftijd meestal wel, maar elke verzekeraar hanteert een eigen ingangsleeftijd en eigen gebruikseisen. Rijdt u beperkt, stalt u binnen en heeft u een andere auto voor dagelijks gebruik, dan past zo'n regeling. Voldoet u daar niet aan, kies dan een reguliere polis met een taxatieclausule in plaats van een klassiekerdekking.
Dagwaarde is wat de auto op het moment van de schade waard was volgens de expert. Die schat hij achteraf. Taxatiewaarde is een bedrag dat een erkend taxateur vooraf vaststelt en dat de verzekeraar accepteert. Bij een auto met verzamelaarswaarde scheelt dat aanzienlijk, omdat er te weinig vergelijkbaar aanbod is om een dagwaarde op te baseren.
Dat risico bestaat als de begroting op nieuwe onderdelen wordt gebaseerd terwijl die niet meer leverbaar zijn. Spreek daarom vooraf af dat gebruikte originele delen mogen worden toegepast en dat u een specialist mag inschakelen. Leg ook vast dat u bij totaal verlies de restanten mag terugkopen, zodat de auto niet uit uw handen verdwijnt.
Nee. Roest, slijtage en mechanische of elektrische defecten zijn gevolgen van ouderdom en onderhoud en vallen buiten elke cascodekking. Een verzekering vergoedt een plotselinge gebeurtenis van buitenaf, zoals brand, diefstal, storm of een aanrijding. Voor onderhoudsstaat en techniek blijft u zelf verantwoordelijk, ook op een polis met taxatiewaarde.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.