

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
De A1 is een compacte premium hatchback die vooral in de stad rijdt. Niet de tariefgroep maar de bestuurder en de parkeerschade bepalen hier wat u betaalt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De Audi A1 deelt zijn techniek met de compacte modellen uit de Volkswagen-groep en valt daardoor in een lage gewichts- en tariefgroep. Het gevolg is dat de auto zelf een bescheiden aandeel in de premie heeft. Wat overblijft, wordt bepaald door de bestuurder: leeftijd, opgebouwde schadevrije jaren en de postcode waar de auto 's nachts staat wegen bij dit model zwaarder dan bij vrijwel elk ander Audi-model.
Het gebruikspatroon is daarbij bepalend. De A1 wordt veel gereden als eerste auto, als tweede auto naast een grotere gezinsauto, en als woon-werkauto in stedelijk gebied. Dat betekent kort en veel: veel starts, veel parkeermanoeuvres en verhoudingsgewijs veel kleine aanrijdingen. Juist dat type schade is duur, niet in absolute bedragen maar omdat elke schuldschade uw bonus-malustrede terugzet.
Wij kijken daarom vooral naar de verhouding tussen eigen risico, dekkingsvorm en het aantal treden dat u bij schade terugvalt. Zie ook de overzichtspagina Audi en de uitleg over volledig casco.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
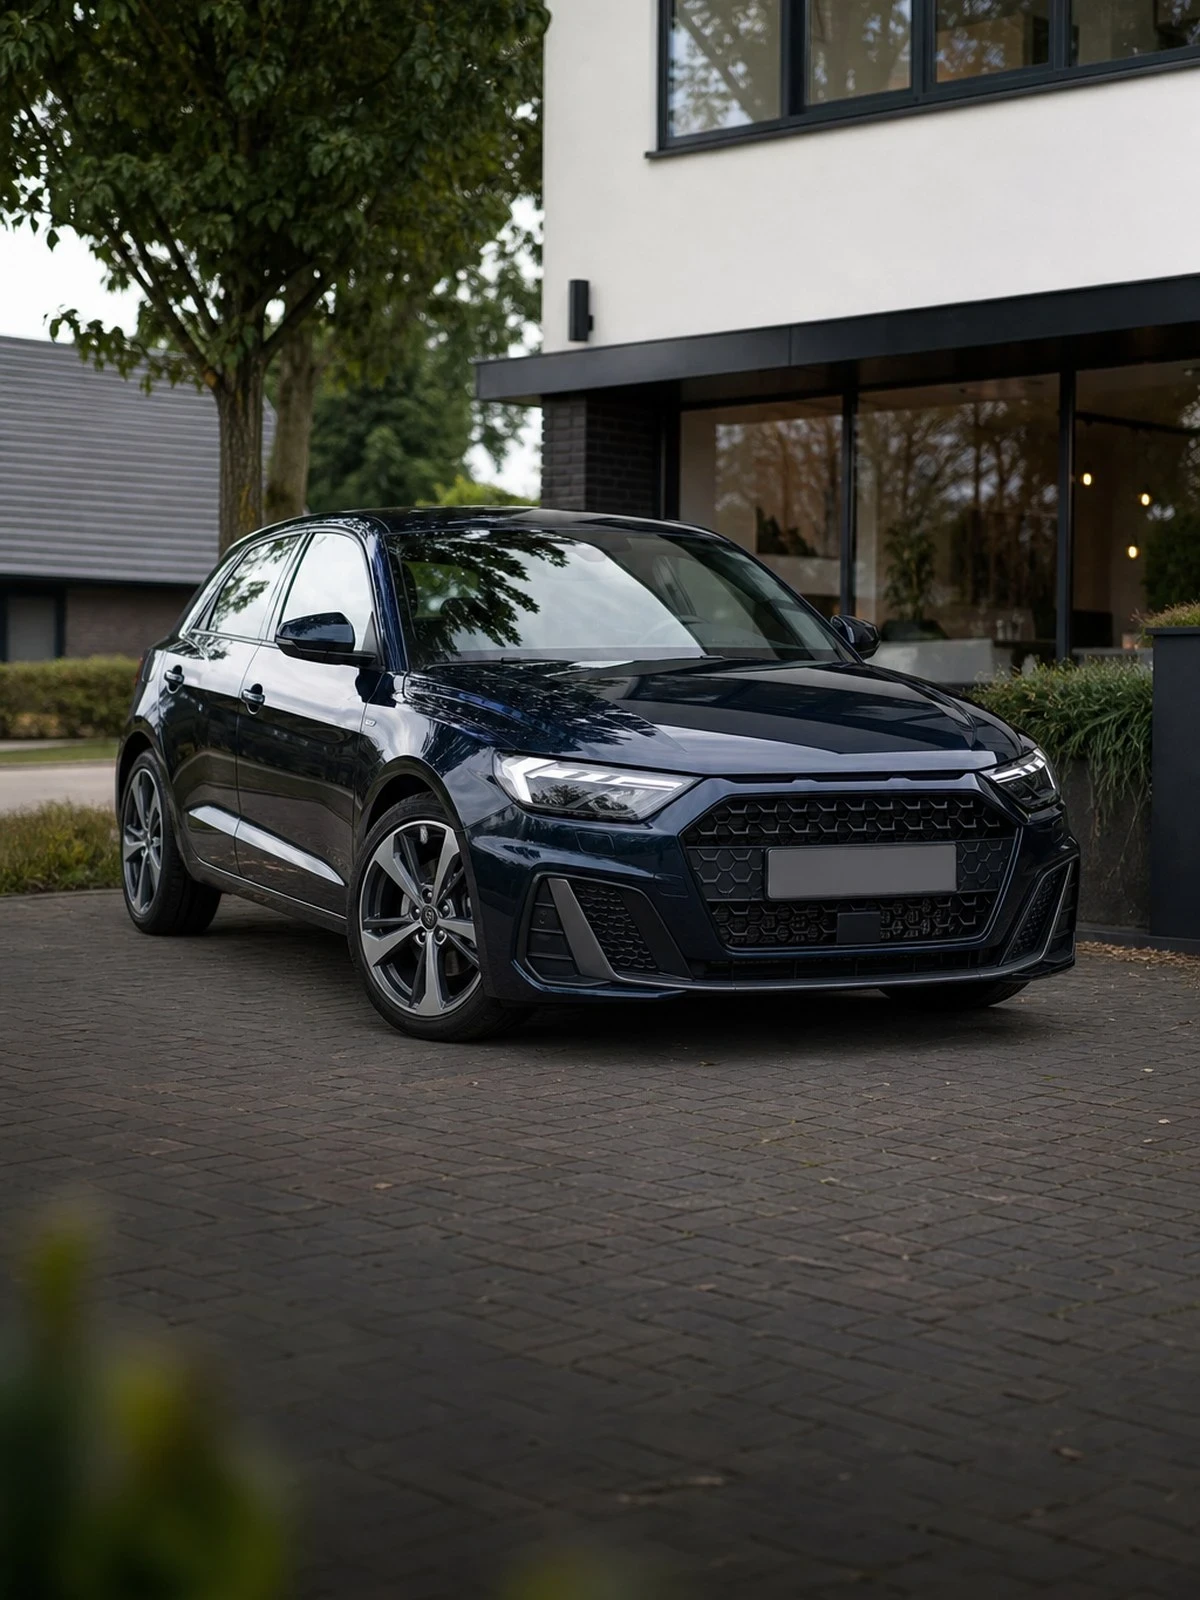 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een kras langs een paaltje of een gedeukt portier in een parkeergarage is bij deze auto het meest voorkomende scenario. Een schuldschade zet u meerdere treden terug op de bonus-malusladder en dat werkt jaren door in uw premie. Reken daarom voor u meldt: liggen de herstelkosten dicht bij uw eigen risico, dan is zelf betalen vaak voordeliger. Melden mag altijd; claimen is een aparte beslissing.
Nieuwere uitvoeringen dragen parkeersensoren, camera's en radarmodules in bumper en spiegels. Een op het oog kleine aanrijding raakt dan ook de sensoriek, die na herstel opnieuw moet worden gekalibreerd. Datzelfde geldt voor matrix-koplampen, die als complete unit worden vervangen. Bij een auto met een bescheiden dagwaarde stuwt dat de herstelkosten sneller richting de grens waarboven de verzekeraar total loss verklaart.
Deze auto staat vaak op naam van een ouder terwijl een jongere in het gezin er dagelijks mee rijdt. Dat is een onjuiste opgave van de regelmatige bestuurder en raakt de mededelingsplicht van artikel 7:928 BW. Bij schade kan de verzekeraar korten of weigeren. De correcte route is een tweede-bestuurderregeling of jongerenclausule met een verhoogd eigen risico, waarbij de jongere bovendien zelf schadevrije jaren opbouwt.
Slijtage, mechanische storing en een defecte koppeling of turbo zijn geen plotselinge gebeurtenis en vallen buiten casco. Krassen door normaal gebruik en schade die u niet aan één moment kunt koppelen worden afgewezen. Rijden zonder geldig rijbewijs of onder invloed sluit dekking uit, evenals opzet op grond van artikel 7:952 BW. Niet gemelde velgen, een verlaagd onderstel of een chiptuning zijn niet meeverzekerd.
Dit vragen mensen ons het vaakst.
In de basis wel: het lage gewicht en de bescheiden cataloguswaarde zorgen voor een gunstige inschaling. De premie wordt vervolgens vooral bepaald door uw leeftijd en het ontbreken van schadevrije jaren. Kies bij een jonge bestuurder bewust voor een sterkere motorisering of niet, want dat verschil telt aanzienlijk door, en overleg over een jongerenclausule met verhoogd eigen risico.
Tel uw jaarpremie en uw eigen risico bij elkaar op en leg dat naast de dagwaarde. Zakt die waarde onder ongeveer drie tot vier keer die last, dan is allrisk lastig te verantwoorden. Bij een gefinancierde of geleaste A1 ligt dat anders, omdat de geldverstrekker in de regel volledig casco eist zolang er wordt afgelost. Kijk ook naar de looptijd van de nieuwwaarderegeling.
De tenaamstelling mag, maar op het aanvraagformulier moet staan wie de regelmatige bestuurder is. Rijdt uw zoon er dagelijks in, dan is hij dat. Een onjuiste opgave raakt artikel 7:928 BW en kan bij schade tot korting of weigering leiden. Vraag in plaats daarvan naar een tweede-bestuurderregeling, waarbij hij legaal meerijdt en zelf schadevrije jaren opbouwt.
Omdat in bumpers, spiegels en voorruit sensoren, camera's en radar zitten. Na herstel moeten die systemen opnieuw worden gekalibreerd, en dat gebeurt bij een gespecialiseerd bedrijf. Matrix-koplampen worden als geheel vervangen. Bij een auto met een gedaalde dagwaarde bereiken die kosten sneller de grens waarboven de verzekeraar de auto total loss verklaart in plaats van te laten herstellen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.