Herbouwwaarde
- Niet de marktwaarde
- Niet de WOZ-waarde
- Garantie tegen onderverzekering
Een recreatiewoningverzekering bundelt de dekkingen die horen bij een woning waar u periodiek verblijft en die u soms aan anderen ter beschikking stelt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Het onderscheid met een losse opstaldekking zit in wat er nog meer speelt bij een recreatiewoning: inboedel die maandenlang onbewaakt achterblijft, gasten die er verblijven en een verhuurconstructie die u commercieel maakt in de ogen van een verzekeraar.
Een pakket bestaat daarom uit meerdere rubrieken die u apart kunt aan- en uitzetten: opstal, inboedel, aansprakelijkheid als eigenaar en soms rechtsbijstand. Verhuurt u via een bemiddelaar of een platform, dan is dat geen particulier gebruik meer en moet elke rubriek daarop zijn ingericht.
Gaat het u alleen om de constructie, de bijgebouwen en de herbouwwaarde, kijk dan bij de opstalverzekering voor een vakantiewoning.
Wilt u dieper ingaan op rubrieken, leegstand en verhuur? Bekijk onze uitgebreide informatiepagina.
Wij vergelijken uw recreatiewoningverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
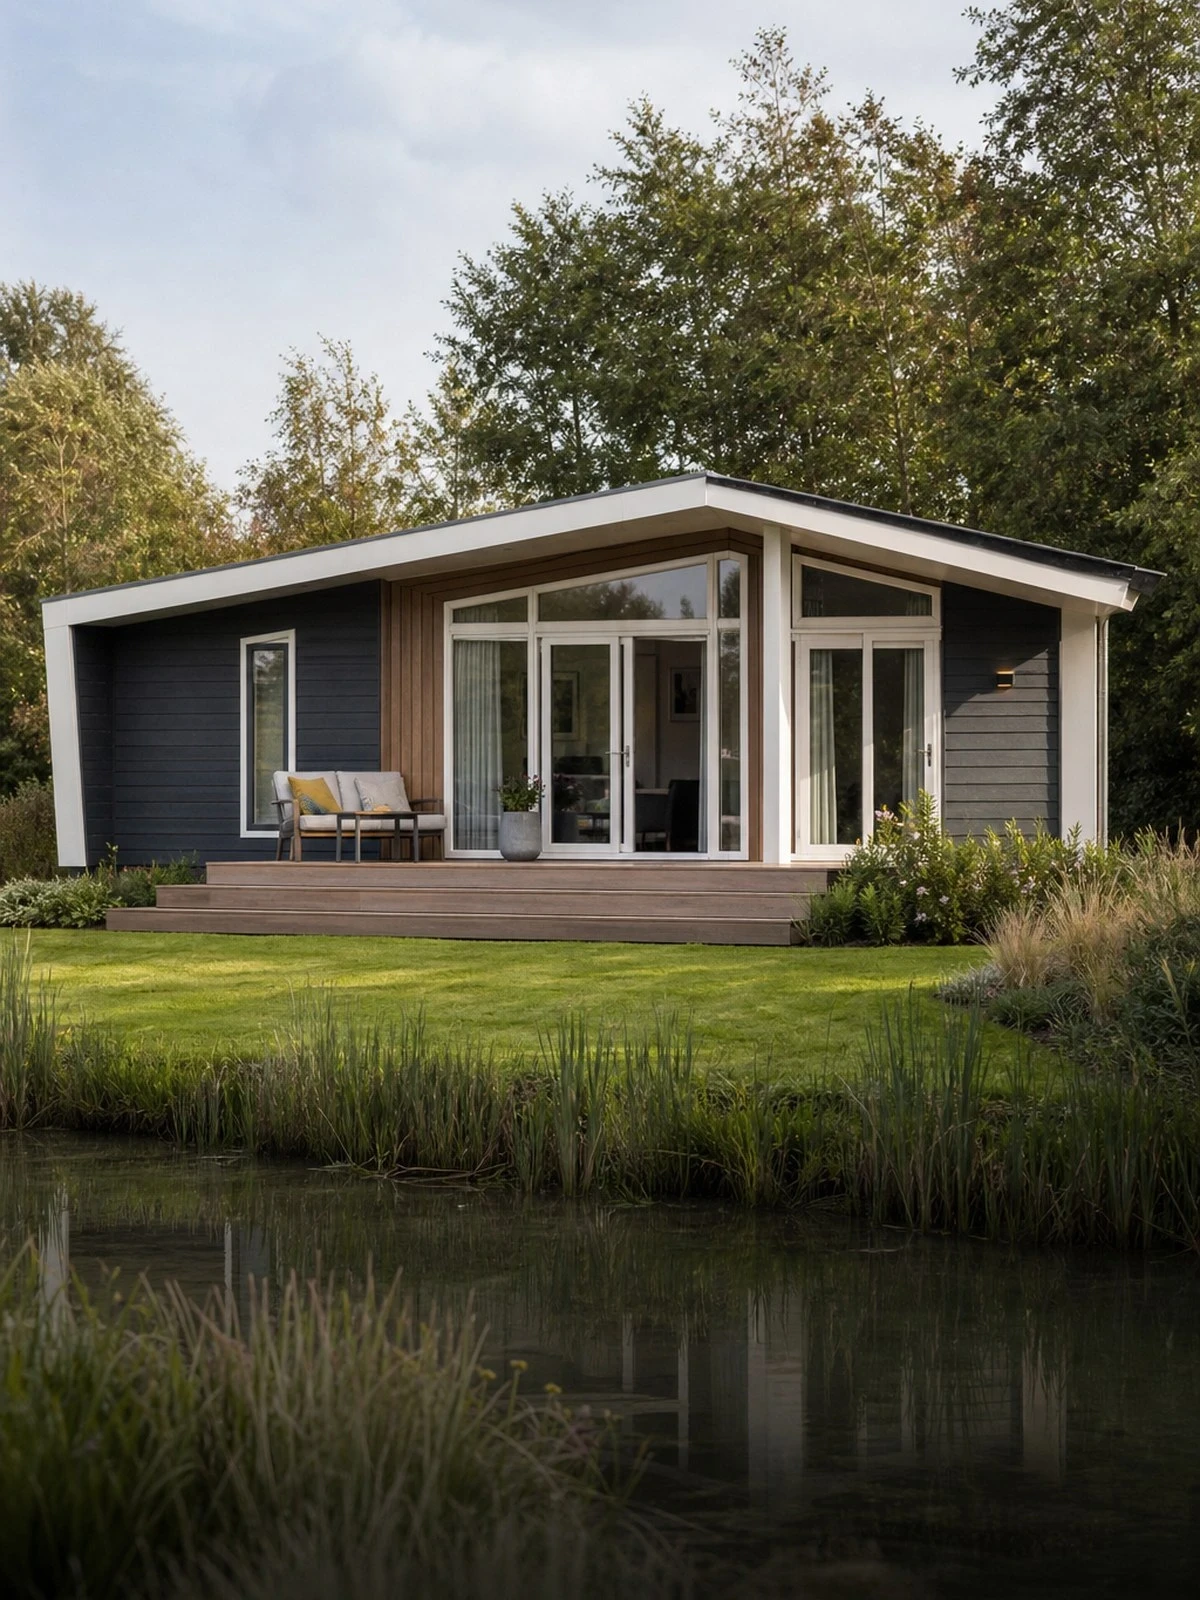 Recreatiewoningverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Wat het kost om het pand opnieuw te bouwen.
Alles wat vastzit aan het pand.
Wat er standaard buiten valt.
Wat is gedekt
| Situatie | Standaard | Met uitbreiding |
|---|---|---|
| Brand, rook en blikseminslag | Ja | Ja |
| Storm vanaf windkracht 7 | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Glasbreuk | Soms | Ja |
| Grondwater door de vloer | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Diefstaldekking vraagt bij vrijwel elke polis om sporen van braak. Een sleutel die bij de buren of bij een bemiddelaar ligt en die wordt misbruikt, levert die sporen niet op. Houd bij welke sleutels in omloop zijn en laat cilinders vervangen bij wisselingen. Voor audio, fietsen en gereedschap gelden bovendien aparte maxima; laat kostbare spullen niet permanent in de woning achter.
Valt een gast door een verrotte traptrede of een losse leuning, dan bent u als bezitter van de opstal aansprakelijk op grond van artikel 6:174 BW. Voor eigen fouten geldt artikel 6:162 BW. Een particuliere aansprakelijkheidsverzekering sluit schade die met verhuur samenhangt vrijwel altijd uit. Regel daarvoor een aparte rubriek en leg periodieke controles van trappen, hekwerk en installaties vast.
Zodra derden tegen betaling in de woning verblijven, is er sprake van commercieel gebruik. Dat moet u melden, ook als het om enkele weken per jaar gaat. Let daarbij op wat de polis met huurdersgedrag doet: moedwillige beschadiging en vervuiling door gasten zijn uitgesloten. Een borgregeling en een inventarislijst bij vertrek zijn dan uw enige verhaalsmogelijkheid.
Een recreatiewoningpakket dekt geen geannuleerde boekingen, geen gederfde huurinkomsten wanneer de oorzaak zelf niet gedekt is, en niets aan de gemeenschappelijke voorzieningen van het park: het zwembad, de wegen en de nutsaansluitingen blijven van de parkeigenaar. Ook uw auto op de kavel en de bagage van gasten vallen erbuiten. Vraag bij het park na welke collectieve dekking daar loopt.
Dit vragen mensen ons het vaakst.
Vrijwel nooit. Een particuliere aansprakelijkheidsverzekering is geschreven voor u en uw gezin in de privesfeer; zodra u tegen betaling onderdak verschaft, valt dat buiten de omschrijving. Meldt u dat niet en raakt een gast gewond, dan staat u zelf voor de schade. Neem daarom een aansprakelijkheidsrubriek op die het verhuurde object en de gasten uitdrukkelijk noemt.
Meestal niet. Polissen eisen sporen van verbreking aan deuren of ramen, juist omdat een leegstaande recreatiewoning zich moeilijk laat controleren. Verdwijnen spullen terwijl een gast of schoonmaker een sleutel had, dan blijft de inboedelrubriek buiten beeld en resteert alleen verhaal op degene die de sleutel had. Beperk daarom het aantal sleutels dat in omloop is.
Dan bemiddelt het park en blijft u eigenaar en verzekeringnemer. De verhuur moet in uw polis staan, ook als het park de boekingen en de sleuteluitgifte regelt. Vraag ook op wat de bemiddelingsovereenkomst zegt over schade door gasten en over de borg. Die afspraak bepaalt wat u kunt verhalen op de huurder van dat moment.
De opstal zit meestal als rubriek in het pakket, dus een tweede polis is niet nodig. Wel moet de herbouwwaarde daar juist in staan, inclusief berging en overkapping. Wat daarbij komt kijken bij een chalet of een object op een gehuurde kavel, leest u op de pagina over de opstalverzekering vakantiewoning.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Verzekeringen:
/
Huis en gezin
Opstalverzekering
Inboedelverzekering
Aansprakelijkheid
Rechtsbijstand
Gezinsongevallen
Kostbaarheden
Zorgverzekering
/
Verkeer
Autoverzekering
Klassieker
Oldtimer
Bestelauto
Scooterverzekering
Motorverzekering
Kampeerauto
Caravan
Qaud/ trike/ mp3
Aanhangwagen
Scootmobiel/ Segway
Fietsverzekering
/
Recreatie
Kortlopende reis
Doorlopende reis
Annulering
Recreatiewoning/ chalet
Pleziervaartuig
Golfverzekering
Vakantiehuis
/
Verzekeringspakket
Particulieren verzekeringspakket
Exclusief-verzekeringspakket
/
Exclusieve-verzekeringen
Autoverzekering
Jachtverzekering
Opstalverzekering
Inboedelverzekering
Kostbaarheden
Verzekeringen:
/
Aansprakelijkheid en overige varia
Bedrijfsaansprakelijkheid
Beroepsaansprakelijkheid
Bestuurdersaansprakelijkheid
CAR-verzekering
Cyberverzekering
WEGAS/ WEGAM
Rechtsbijstand
Evenementen
/
Bedrijfsmiddelen
Bedrijfsschade
Geldverzekering
Opstalverzekering
Extra kosten
Milieuschade
Machinebreuk
Inventaris
Garageverzekering
/
Transport en zakenreis
Vervoer van eigen zaken
Goederentransport
Individuele zakenreis
Collectieve zakenreis
Container/ trailer
/
Verkeer
Personenauto
Bestelauto
Motor
Werkmaterieel
Aanhangwagen
Vrachtauto
Taxiverzekering
Oldtimer
Wagenpark
/
Ziekte en arbeidsongeschiktheid
Arbeidsongeschiktheid
Verzuimverzekering
/
pakketten
MKB-pakket
Verzekeringen:
/
Aansprakelijkheid en overige varia
Aansprakelijkheidsverzekering ZZP
Beroepsaansprakelijkheid ZZP
Bouw en Montage verzekering ZZP
Rechtsbijstandverzekering ZZP
/
Bedrijfsmiddelen
Inventaris- en Goederenverzekering ZZP
Eigen Vervoerverzekering ZZP
/
Pakketten
Verzekeringspakket ZZP
Verzekeringen:
/
Aansprakelijkheid en overige varia
Aansprakelijkheid VVE
Bestuurdersaansprakelijkheid VVE
Ongevallenverzekering VVE
Rechtsbijstandverzekering VVE
/
Bedrijfsmiddelen
Gebouwenverzekering VVE
Glasverzekering VVE
Milieuschadeverzekering VVE
Eigenaarsbelang vve opstalverzekering
Slapende vve opstalverzekering
VvE verzekering eigen huis
VvE inboedelverzekering
/
pakketten
VvE-pakket
Verzekeringen:
/
Aansprakelijkheid en overige varia
Aansprakelijkheid
Bestuurdersaansprakelijkheid
/
Bedrijfsmiddelen
Bedrijfsgebouwen
Glasverzekering
Glas kantoren/ flat en woonhuis in de verhuur
Verhuurde woonhuizen
Inventaris / Goederen / Huurdersbelang
Milieuschadeverzekering
/
Special
Studentenhuis
Kamerverhuur
Hotel
Horecapand
Kantoorpand
Grachtenhuis
Tweede woning
Vakantiewoning
Rijksmonument
Bedrijfsverzamelgebouw
Fundering
Beleggingspand
Loods
Garage
Finass Verzekert is een handelsnaam van Finass Advies B.V.
KvK-nummer 37131781
Maandag - Vrijdag: 09:00 - 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.