

Aansprakelijkheid
- Kabels en leidingen
- Schade aan gebouwen
- Letsel van omstanders
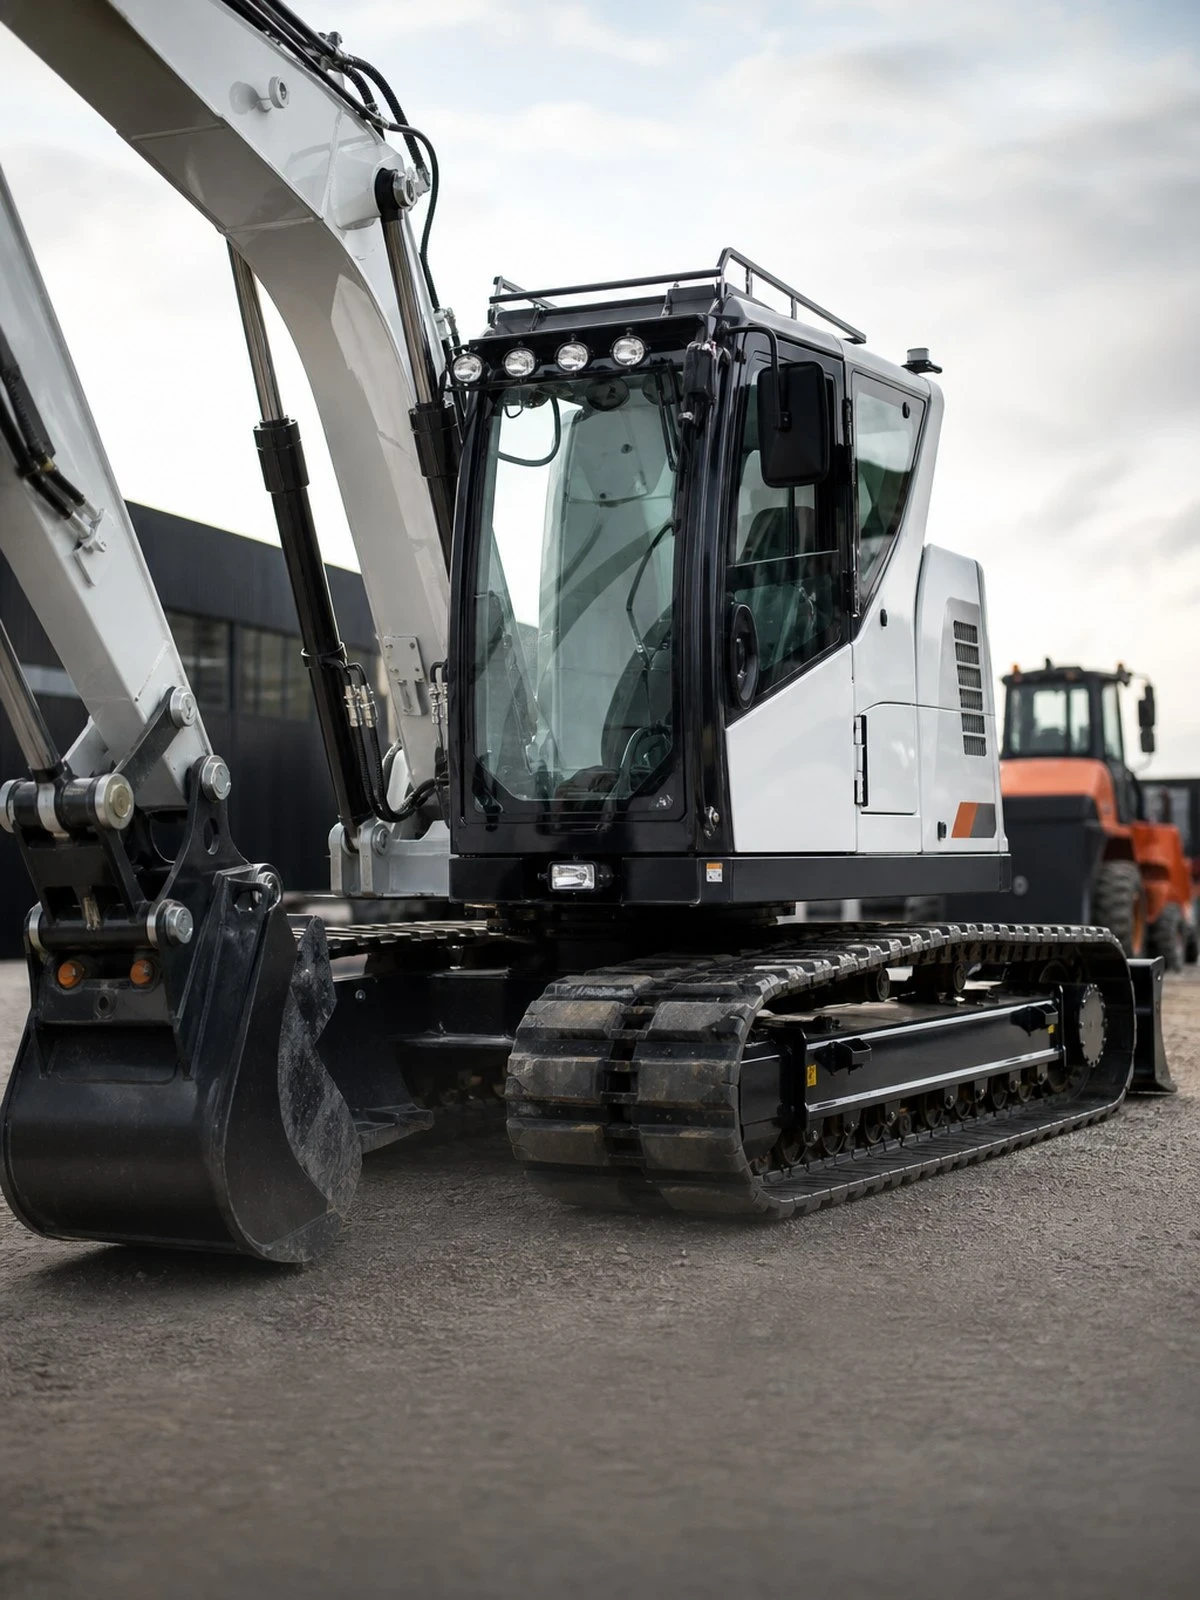
Terex-materieel brengt mensen en materiaal omhoog, en op hoogte verandert het risico van karakter: wat misgaat komt naar beneden, op de gevel waaraan u werkt of op wat eronder staat.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Terex is breed actief, van dumpers tot hoogwerkers en kranen, maar het deel van het programma dat de verzekering het meest bezighoudt is het werken op hoogte. Bij materieel dat de bak of de korf omhoog brengt, ligt het zwaartepunt niet bij de machine maar bij de zone eronder. Daar staan auto's, daar loopt publiek en daar bevindt zich het gebouw waaraan u bezig bent.
Vallende voorwerpen zijn in dit segment de meest voorkomende schadeoorzaak. Een stuk gereedschap, een boutje of een plaat gevelbekleding richt van tien meter hoogte serieuze schade aan. Dat is zaakschade of letselschade aan derden en loopt via uw aansprakelijkheidsdekking, niet via de cascodekking van de hoogwerker.
Het pand waaraan u werkt is daarbij een categorie apart. Veel aansprakelijkheidsverzekeringen sluiten schade uit aan het werkobject: precies dat deel van het gebouw waar u mee bezig bent.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine aan anderen toebrengt.
Schade aan en diefstal van de machine, inclusief eigen gebrek.
Wat er bij uitval en vervoer speelt.
Wat is gedekt
| Situatie | Gedekt |
|---|---|
| Diefstal van het bouwterrein | Soms |
| Brand- en stormschade | Ja |
| Eigen gebrek aan de hydrauliek | Soms |
| Schade aan kabels en leidingen | Soms |
| Normale slijtage en rupsen | Nee |
| Schade door achterstallig onderhoud | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Gereedschap, bevestigingsmateriaal en losgemaakte gevelonderdelen vallen recht naar beneden. De schade die dat veroorzaakt aan geparkeerde auto's, aan een dak of aan een passant is aansprakelijkheidsschade op grond van artikel 6:162 BW. Verzekeraars kijken bij zo'n melding als eerste naar de afzetting van het gebied onder de korf en naar de borging van gereedschap. Ontbrak beide, dan raakt dat uw positie, ook al is de dekking op zich in orde.
Beschadigt u tijdens het werk de beglazing, de kozijnen of de gevelbekleding waar u aan bezig bent, dan komt de opzichtuitsluiting in beeld: schade aan het werkobject is in veel polissen uitgesloten, terwijl schade aan de rest van het pand wel gedekt is. Dat onderscheid bepaalt bij gevelonderhoud vrijwel elke claim. Vraag om een uitbreiding voor zaken waaraan wordt gewerkt en let op de limiet daarvan.
Een last aan de reling hangen, een raamelement met de korf omhoog brengen of de machine gebruiken om iets te trekken: het gebeurt dagelijks en het valt buiten de specificatie van de fabrikant. Verzekeraars sluiten schade uit die ontstaat bij gebruik waarvoor het arbeidsmiddel niet bestemd is, en bij overbelasting van de korf. Ook een verlopen keuring geeft grond om af te wijzen, omdat daarmee de deugdelijkheid van het arbeidsmiddel niet vaststaat.
Op hoogte zit het gevaar niet in de grond maar in de lucht. Een giek of korf die te dicht bij een hoogspanningsleiding of een bovenleiding komt, veroorzaakt overslag, letsel en uitval van het net. De netbeheerder verhaalt herstelkosten en soms ook de gevolgen van de storing. Houd de voorgeschreven veiligheidsafstanden aan, leg vast dat die zijn besproken, en controleer of uw dekking schade aan netwerken zonder beperking meeneemt.
Voor hoogwerkers geldt een jaarlijkse keuring. Zonder geldig certificaat staat u zwak bij een claim.
Niet elke maatschappij hanteert hetzelfde beleid voor dit merk. Bij bijzondere uitvoeringen is de vraag niet wat het kost maar wie het accepteert.
Dit vragen mensen ons het vaakst.
Vaak niet. De meeste aansprakelijkheidsverzekeringen sluiten schade uit aan het object waaraan u werkt, terwijl schade aan de rest van het pand wel wordt vergoed. Bij gevelonderhoud is dat onderscheid bepalend. Vraag om een uitbreiding voor zaken onder opzicht of voor het werkobject, en controleer welke limiet daarbij geldt.
Dat is zaakschade of letselschade aan derden en loopt via uw aansprakelijkheidsverzekering op grond van artikel 6:162 BW. De verzekeraar kijkt daarbij naar de afzetting onder de korf en naar de borging van gereedschap. Was het gebied niet afgezet, dan versterkt dat het verwijt en kan het gevolgen hebben voor de afwikkeling van uw claim.
Alleen wanneer de fabrikant daar voorzieningen voor heeft en het lastdiagram het toelaat. Een last aan de reling hangen valt daar niet onder. Gebruik buiten de bestemming van het arbeidsmiddel en overbelasting van de korf zijn standaard uitgesloten, waardoor u bij schade zowel de machine als de aansprakelijkheid zelf draagt.
De netbeheerder verhaalt de herstelkosten en mogelijk ook de gevolgen van de stroomuitval. Dat is aansprakelijkheidsschade, maar verzekeraars stellen wel de vraag of de voorgeschreven veiligheidsafstand is aangehouden en of het risico vooraf is besproken. Leg die afspraken per project vast en controleer of schade aan netwerken zonder aanvullende beperking is meeverzekerd.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.