

Aansprakelijkheid
- Geldt alleen in losgekoppelde toestand
- Gekoppeld loopt WA via de trekker
- Vaak verplicht door terreinbeheerder
Een oplegger of chassis van tienduizenden euro's staat 's nachts op een onbewaakt terrein en wordt bij schade via het interchange-contract bij jou in rekening gebracht.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Particuliere offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvang je een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Een container- en trailerverzekering dekt opleggers, aanhangwagens, containerchassis en de containers zelf tegen schade en diefstal, en regelt de aansprakelijkheid voor het materieel wanneer het is losgekoppeld. Zolang een oplegger achter een trekker hangt, loopt de WA-schade die hij veroorzaakt via de verzekering van de trekker. Staat hij losgekoppeld op een terrein en rolt hij weg, of valt een deur open tegen een geparkeerde auto, dan is er geen trekker en moet de aansprakelijkheid op de trailer zelf zijn geregeld.
Het cascodeel gaat om de waarde: een nieuwe koeloplegger kost al snel 80.000 tot 120.000 euro, een schuifzeilenoplegger 30.000 tot 45.000 euro en een containerchassis 15.000 tot 30.000 euro. Diefstal van complete opleggers met lading is in Nederland en België een terugkerend probleem, vooral op onbewaakte parkeerplaatsen langs de snelweg. Verzekeraars vragen daarom naar de stalling, het gebruik van kingpinsloten en in sommige gevallen naar een volgsysteem.
Bij gehuurde of geleasde containers en chassis bepaalt het interchange- of leasecontract wie verzekert en wie de schade draagt. Vaak accepteert de huurder een eigen risico per schade en de verplichting om het materieel allrisk te verzekeren. We lezen die contracten mee en zorgen dat de polis daarop aansluit.
Wij vergelijken uw aanhangwagenverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
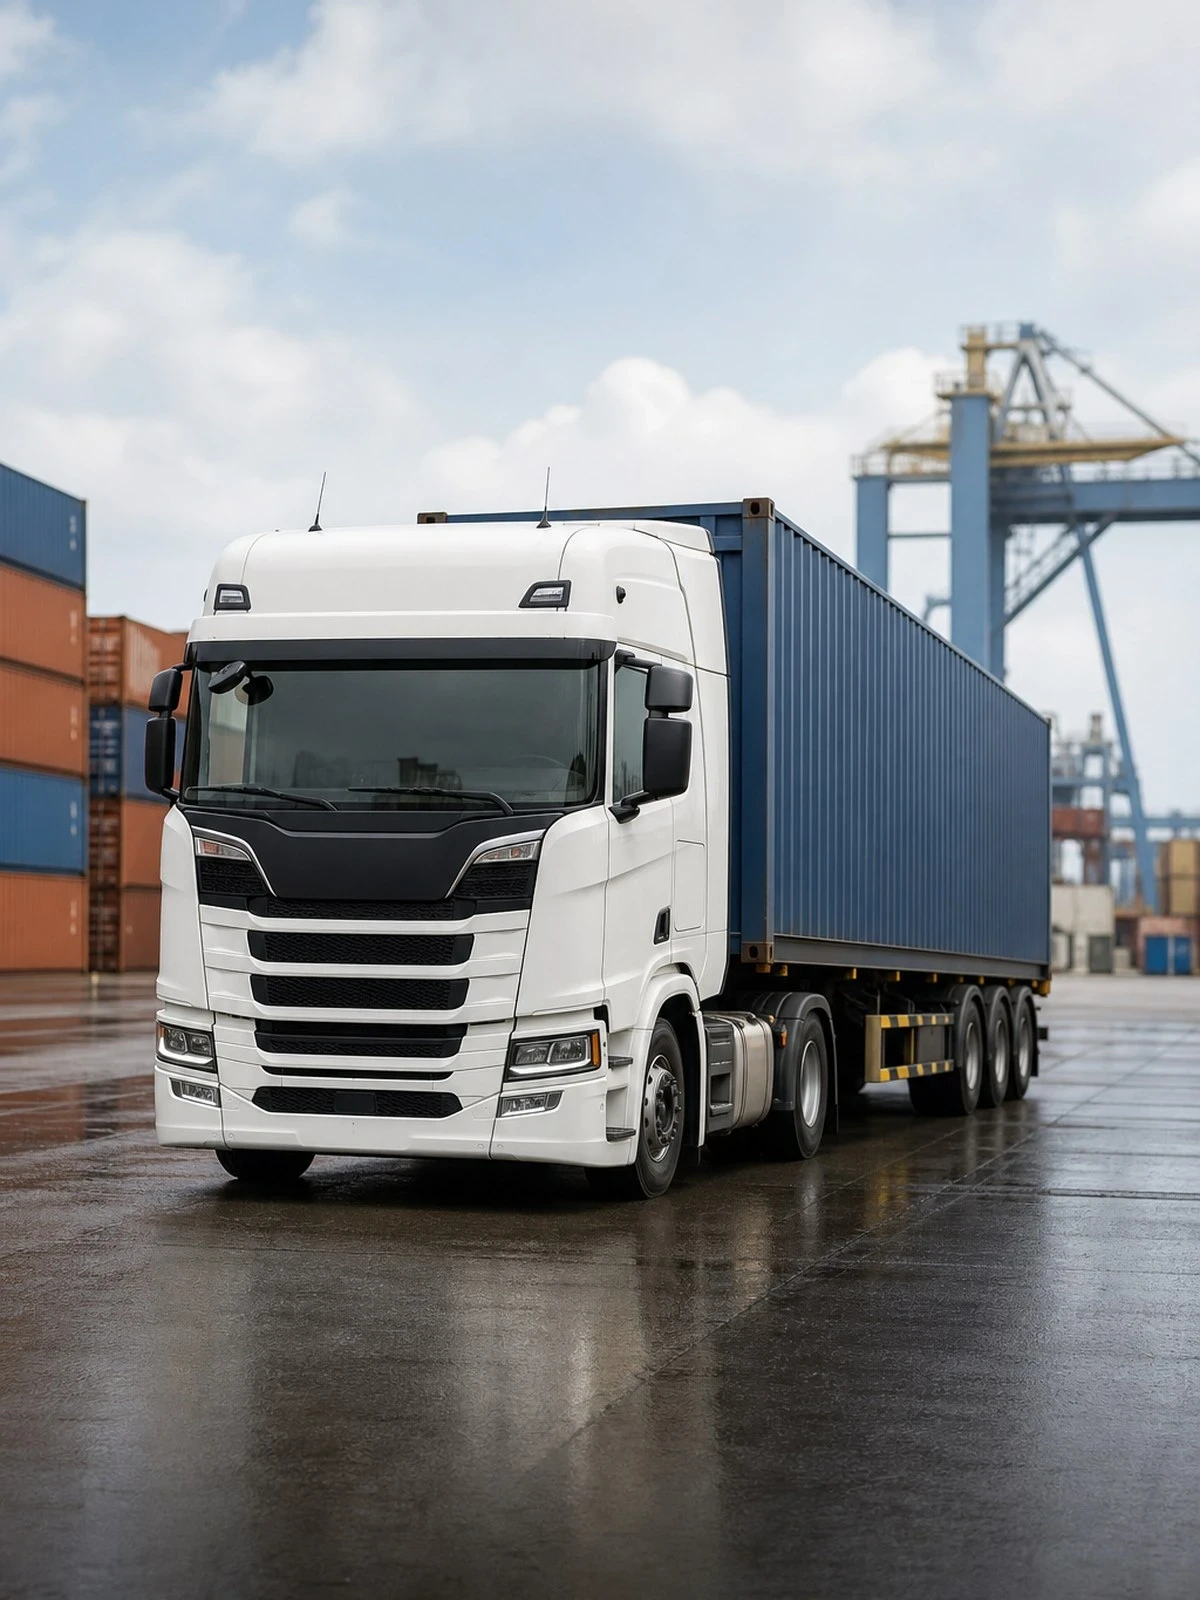 Aanhangwagenverzekering
 Vergelijken
 Direct afsluiten
De dekkingskeuze hangt af van de waarde van het materieel, of het eigendom of gehuurd is, waar het 's nachts staat en wat het interchange- of leasecontract van je verlangt.
Schade die een losgekoppelde oplegger, aanhanger of container aan anderen veroorzaakt, bijvoorbeeld door wegrollen, omvallen of een openslaande deur.
Brand, diefstal, storm en ruitschade aan het materieel zelf, zonder schade door eigen toedoen of aanrijding.
Alle plotselinge schade aan oplegger, chassis of container, inclusief aanrijding, kantelen en schade bij laden en lossen.
Wat is gedekt
| Situatie | Beperkt casco | Allrisk |
|---|---|---|
| Diefstal na braak, met het voorgeschreven slot | Ja | Ja |
| Brand- en stormschade op de standplaats | Ja | Ja |
| Hagelschade aan dak en wanden | Mits | Ja |
| Aanrijdingsschade tijdens het manoeuvreren | Nee | Ja |
| Inboedel in de caravan of aanhanger | Mits | Mits |
| Vocht, slijtage en achterstallig onderhoud | Nee | Nee |
Een aanhangwagen of caravan is geen zelfstandig motorrijtuig en kent daarom geen eigen verzekeringsplicht. Schade die u ermee aan anderen toebrengt valt onder de WA-dekking van het trekkende voertuig, zolang het geheel is aangekoppeld (WAM art. 2). Is de aanhanger losgekoppeld en tot stilstand gekomen, dan geldt die dekking niet meer.
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Zes punten waar container- en trailerverzekeringen in de praktijk op vastlopen.
Haal je een container of chassis op bij een rederij of depot, dan teken je een interchange receipt: een document met de staat van het materieel op dat moment. Alle schade die bij inlevering wordt geconstateerd en niet op het ontvangstbewijs staat, komt voor jouw rekening, tegen de tarieven van de eigenaar. Die tarieven liggen vaak ver boven de werkelijke reparatiekosten. In equipment- en leaseovereenkomsten staat daarnaast dat de huurder het materieel allrisk verzekert, soms met een minimaal verzekerd bedrag en een maximaal eigen risico. Fotografeer elke container en elk chassis bij ophalen en inleveren, en laat ons de contracten vergelijken met de polis.
Opleggers met waardevolle lading, zoals elektronica, tabak, drank en kleding, worden gericht gestolen vanaf onbewaakte parkeerplaatsen langs de A1, A2, A15 en A67 en in de Belgische en Noord-Franse grensstreek. Vaak wordt de complete oplegger meegenomen met een eigen trekker. Verzekeraars eisen daarom een kingpinslot of landingspotenslot bij losgekoppeld parkeren, en bij hoogwaardige lading stalling op een afgesloten of bewaakt terrein. Sommige polissen sluiten diefstal uit als de oplegger langer dan een bepaalde tijd onbeheerd op een openbare plek staat. De lading zelf valt niet onder de trailerverzekering maar onder de vervoerdersaansprakelijkheid of een goederentransportpolis.
Een koeloplegger bestaat uit de trailer en een koelaggregaat van 20.000 tot 30.000 euro, met een dieselmotor, een compressor en elektronica. Schade aan het aggregaat door een storing van binnenuit is op een gewone cascodekking uitgesloten als eigen gebrek; alleen schade van buitenaf, zoals een aanrijding of brand, is gedekt. Een aparte machinebreukdekking voor het koelaggregaat vangt dat gat op. Daarnaast is de lading die bederft doordat het aggregaat uitvalt, geen schade aan de trailer maar een ladingschade, die onder de vervoerdersaansprakelijkheid of een aparte bederfdekking valt. Deze drie polissen moeten op elkaar aansluiten.
Veel schade aan opleggers ontstaat niet op de weg maar op het laadperron: een heftruck die de zijwand doorboort, een laadklep die wordt overbelast, een container die scheef op het chassis wordt gezet door een reachstacker. Een beperkte cascodekking vergoedt dat niet; alleen allrisk dekt schade door eigen toedoen en door derden tijdens het laden en lossen. Veroorzaakt een derde de schade, dan kan die worden verhaald, maar in de praktijk zijn depot- en terminalvoorwaarden vaak zo opgesteld dat zij aansprakelijkheid uitsluiten. Reken daarom niet op verhaal en kies bij materieel dat dagelijks op terminals komt voor een allriskdekking.
Een oplegger die op een helling wegrolt, een schuifzeil dat door storm losraakt en een auto beschadigt, een container die bij een storm van een stapel waait: zodra het materieel niet aan een trekker hangt, is er geen motorrijtuigverzekering die de schade aan derden dekt. Die aansprakelijkheid moet apart zijn geregeld, op de trailerpolis of op de aansprakelijkheidsverzekering voor bedrijven. Bij een bedrijf met eigen trekkers en opleggers wordt dat vaak op het wagenpark geregeld; bij een bedrijf dat alleen opleggers of containers verhuurt of stalt, is een aparte dekking nodig. Terreinbeheerders en terminals eisen doorgaans een bewijs van deze dekking.
Opleggers en chassis gaan vijftien tot twintig jaar mee, maar verzekeraars keren bij totaal verlies uit op dagwaarde, en die daalt in de eerste jaren snel. Een nieuwe koeloplegger van 100.000 euro is na vier jaar vaak nog ongeveer de helft waard. Een nieuwwaarderegeling in het eerste jaar of een vaste taxatiewaarde voorkomt dat je bij diefstal het verschil met de leasesom zelf moet bijleggen. Bij geleasd materieel is een aanvullende leasedekking, die het verschil tussen dagwaarde en restschuld vergoedt, vaak zinvol. Voor een wagenpark van meerdere opleggers wordt doorgaans met een totale verzekerde som en een opgave per object gewerkt.
Vragen van vervoerders en verhuurders over container- en trailerverzekeringen.
Alleen de aansprakelijkheid, en alleen zolang de oplegger is gekoppeld. Schade aan de oplegger zelf, diefstal en schade die hij losgekoppeld veroorzaakt, zijn niet gedekt via de trekker. Gebruik je wisselende trekkers of laat je opleggers losgekoppeld staan, dan heb je een eigen trailerpolis nodig. Bij een eigen wagenpark kan de trailer vaak op dezelfde polis als de trekker worden meeverzekerd, met een eigen cascodekking.
Dat staat in het interchange- of leasecontract. Bij de meeste rederijen en leasemaatschappijen draagt de huurder het risico vanaf het moment van ophalen tot de inlevering, met een verplichting om het materieel te verzekeren of een schadevergoedingsregeling tegen vaste tarieven. Sommige verhuurders bieden een afkoop van het risico tegen een dagtoeslag. We vergelijken die afkoop met de kosten van een eigen polis.
Nee. De trailerverzekering dekt het materieel, niet wat erin zit. Lading die je voor anderen vervoert, valt onder de vervoerdersaansprakelijkheidsverzekering, met de beperkte aansprakelijkheid uit het CMR-verdrag of de AVC. Eigen goederen die je vervoert, verzeker je op een goederentransportpolis. Bij diefstal van een complete oplegger met lading worden dus twee of drie polissen aangesproken, elk voor hun eigen deel.
Doorgaans een kingpinslot of een slot op de landingspoten bij losgekoppeld parkeren, en bij waardevolle lading stalling op een afgesloten of bewaakt terrein. Voor koelopleggers en opleggers met een hoge waarde wordt soms een volgsysteem gevraagd. De eisen staan als clausule op de polis; bij diefstal zonder dat de beveiliging was toegepast, kan de verzekeraar de uitkering weigeren of een hoger eigen risico toepassen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.