

Herbouwwaarde
- Niet de marktwaarde
- Niet de WOZ-waarde
- Garantie tegen onderverzekering
Bij een vakantiewoning bepalen de bouwaard van het object en het reglement van het park wat u kunt verzekeren en hoe er na schade wordt herbouwd.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een vakantiewoning is bouwkundig zelden een gewone woning. Houtskeletbouw, een chalet met een lichte constructie of een bungalow die dicht op de buren staat: een verzekeraar beoordeelt dat object op bouwaard, dakbedekking en de onderlinge afstand tot naburige objecten, en pas daarna op de oppervlakte.
Daar komt bij dat u vaak wel eigenaar bent van de opstal, maar niet van de grond eronder. Het parkreglement en uw erfpacht- of huurovereenkomst bepalen wat u na een totaalverlies terug mag bouwen. Precies die vraag stuurt de herbouwwaarde die u opgeeft.
Wilt u verder uw spullen, uw aansprakelijkheid tegenover gasten en de verhuur regelen, kijk dan bij de recreatiewoningverzekering. Deze pagina gaat uitsluitend over het gebouw.
Wij vergelijken uw recreatiewoningverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
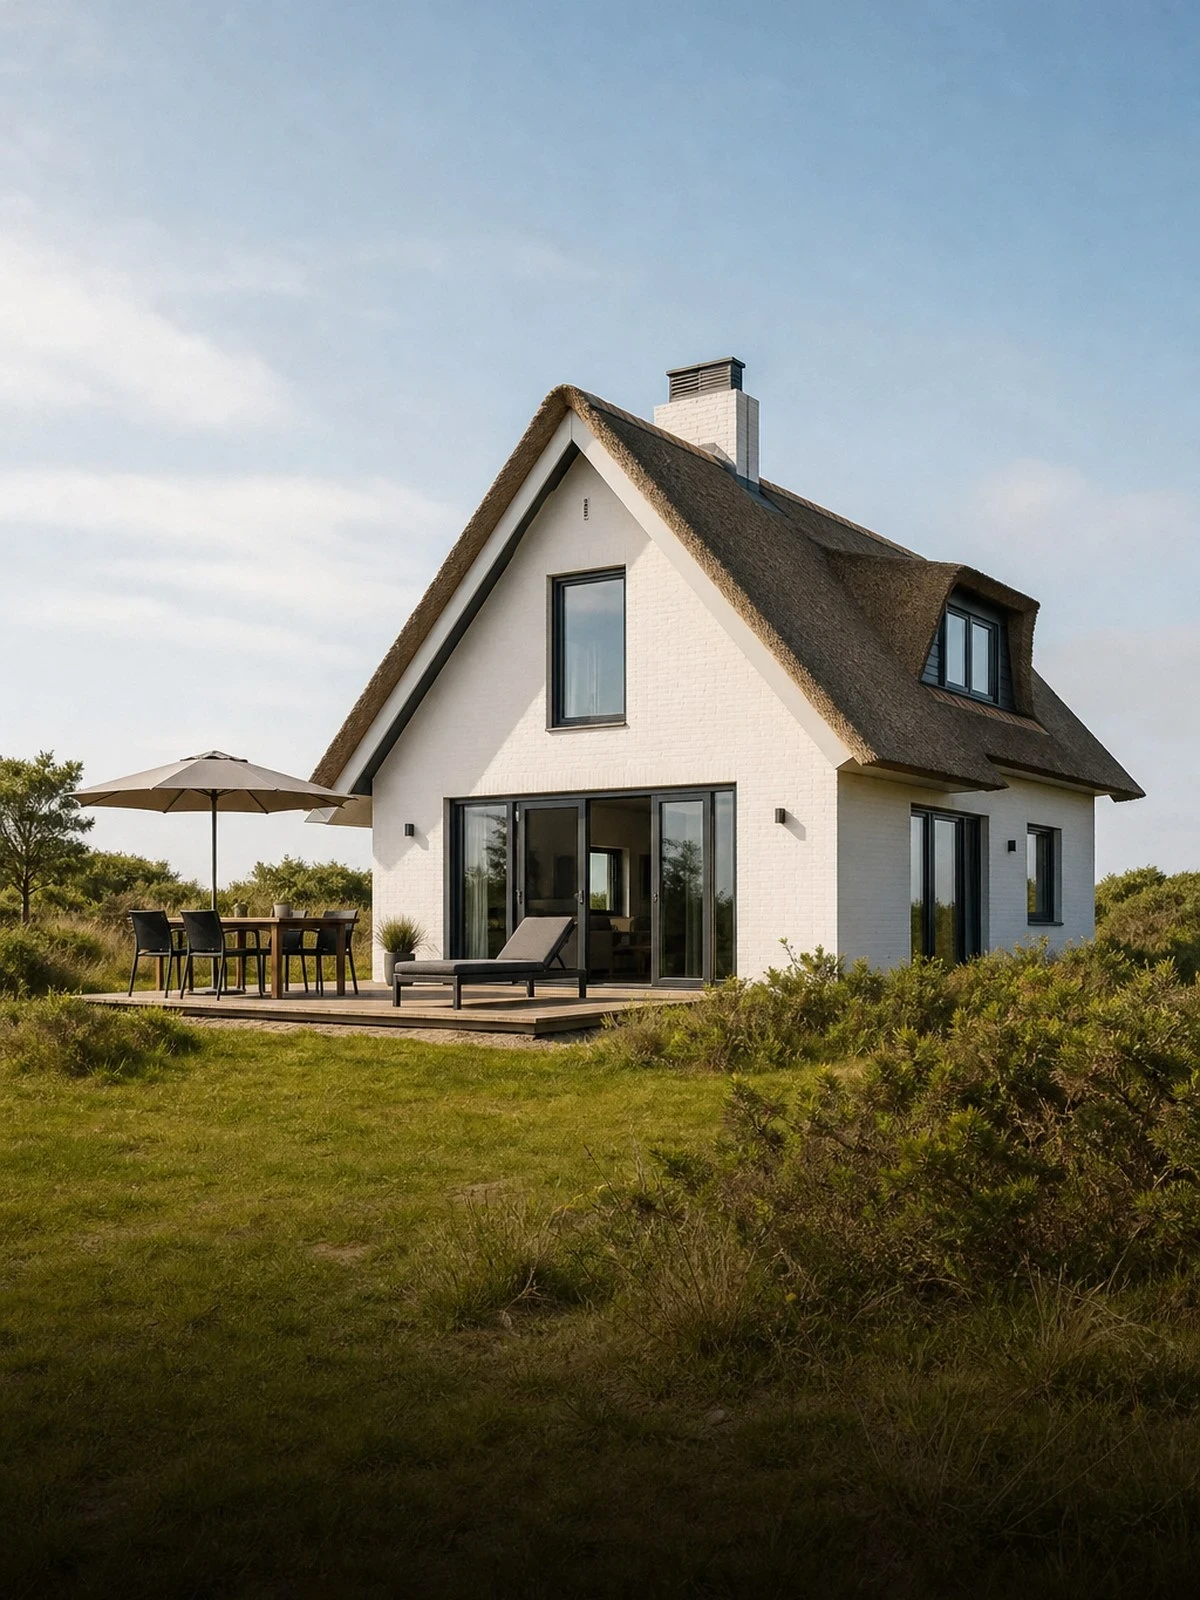 Recreatiewoningverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Wat het kost om het pand opnieuw te bouwen.
Alles wat vastzit aan het pand.
Wat er standaard buiten valt.
Wat is gedekt
| Situatie | Standaard | Met uitbreiding |
|---|---|---|
| Brand, rook en blikseminslag | Ja | Ja |
| Storm vanaf windkracht 7 | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Glasbreuk | Soms | Ja |
| Grondwater door de vloer | Nee | Nee |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Op een recreatiepark ligt vast hoe groot een object mag zijn, hoeveel afstand tot de erfgrens geldt en soms welke bouwstijl is toegestaan. Brandt uw woning af, dan mag u niet altijd hetzelfde terugbouwen. Bespreek daarom vooraf of de verzekeraar de herbouwwaarde hanteert of een verkoopwaarderegeling wanneer herbouw op die kavel niet is toegestaan. Leg het reglement en de kavelovereenkomst bij uw aanvraag.
Een houten chalet of een rieten kap verandert de acceptatie: sommige verzekeraars stellen eisen aan de schoorsteen, de elektrische installatie of de afstand tot het naburige object, en andere weigeren het risico. Staan de woningen op een park dicht bij elkaar, dan telt overslag van brand zwaar mee. Geef de bouwaard exact op, inclusief houten gevelbekleding en een aangebouwde berging.
Veranda, overkapping, vlonder, buitenberging, hottub en terreinafscheiding vallen bij veel polissen onder een submaximum of alleen onder brand, niet onder storm en inbraak. Tuinaanleg en beplanting zijn meestal uitgesloten, net als losse tuinmeubelen. Wilt u die zaken meeverzekerd hebben, geef ze dan afzonderlijk op met een omschrijving. Achteraf aantonen dat er een vlonder lag is lastig.
Woont u permanent in het object of staat er iemand anders ingeschreven, dan wijkt de werkelijkheid af van wat u bij aanvang meldde. Artikel 7:928 BW verplicht u die feiten te melden; artikel 7:930 BW bepaalt wat er met de uitkering gebeurt als dat niet gebeurde. Verandert het gebruik naar wonen of naar verhuur, geef dat dan schriftelijk door en bewaar de bevestiging.
Gecontroleerd door het adviesteam van Finass Verzekert · LinkedIn
Finass Advies B.V. · AFM-vergunningnummer 12016589 · KvK 37131781
AFM-vergunning voor: Adviseren en bemiddelen in schadeverzekeringen particulier, Adviseren en bemiddelen in schadeverzekeringen zakelijk
Laatst gecontroleerd op
Deze pagina is geschreven en gecontroleerd door adviseurs van een kantoor met een AFM-vergunning (Wft). Advies en afsluiten gebeuren altijd door een adviseur, niet automatisch.
Dit vragen mensen ons het vaakst.
Dat hangt af van het parkreglement en het bestemmingsplan, niet van uw polis. Staat herbouw in dezelfde vorm niet toe, dan komt de vraag op of de verzekeraar de herbouwwaarde uitkeert of een verkoopwaarderegeling toepast. Leg die situatie vooraf voor en laat vastleggen welke grondslag geldt, zodat u er na een schade niet mee wordt verrast.
Ja, dat kan meestal wel. U bent eigenaar van het object zelf, ook al is de grond van de parkeigenaar. Belangrijk is dat de verzekeraar weet dat het om een verplaatsbaar of licht geconstrueerd object gaat en dat de kavel gehuurd of in erfpacht is. Die combinatie bepaalt welke polisvorm en welke waardegrondslag passen.
Alleen als u die heeft opgegeven en de polis bijgebouwen en aanbouwen meeneemt. Veel polissen kennen voor overkappingen en terreinafscheidingen een apart maximum, of dekken die uitsluitend bij brand en niet bij storm. Beplanting, bestrating en losse tuinmeubelen blijven vrijwel altijd buiten de opstaldekking; daarvoor is een aparte voorziening nodig.
Deze pagina gaat over het gebouw: de constructie, de bijgebouwen en de herbouwwaarde. Een recreatiewoningverzekering is een pakket waarin ook de inboedel, uw aansprakelijkheid tegenover gasten en de verhuur zijn geregeld. Verhuurt u niet en heeft u er nauwelijks spullen staan, dan volstaat de opstaldekking op zichzelf.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.