

Aansprakelijkheid
- Kabels en leidingen
- Schade aan gebouwen
- Letsel van omstanders
Bij Liebherr gaat het vaak om een torenkraan of een zware machine die maandenlang op een bouwplaats staat, en dan verschuift het zwaartepunt van de polis naar montage, wind en de tijd dat het object daar blijft.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
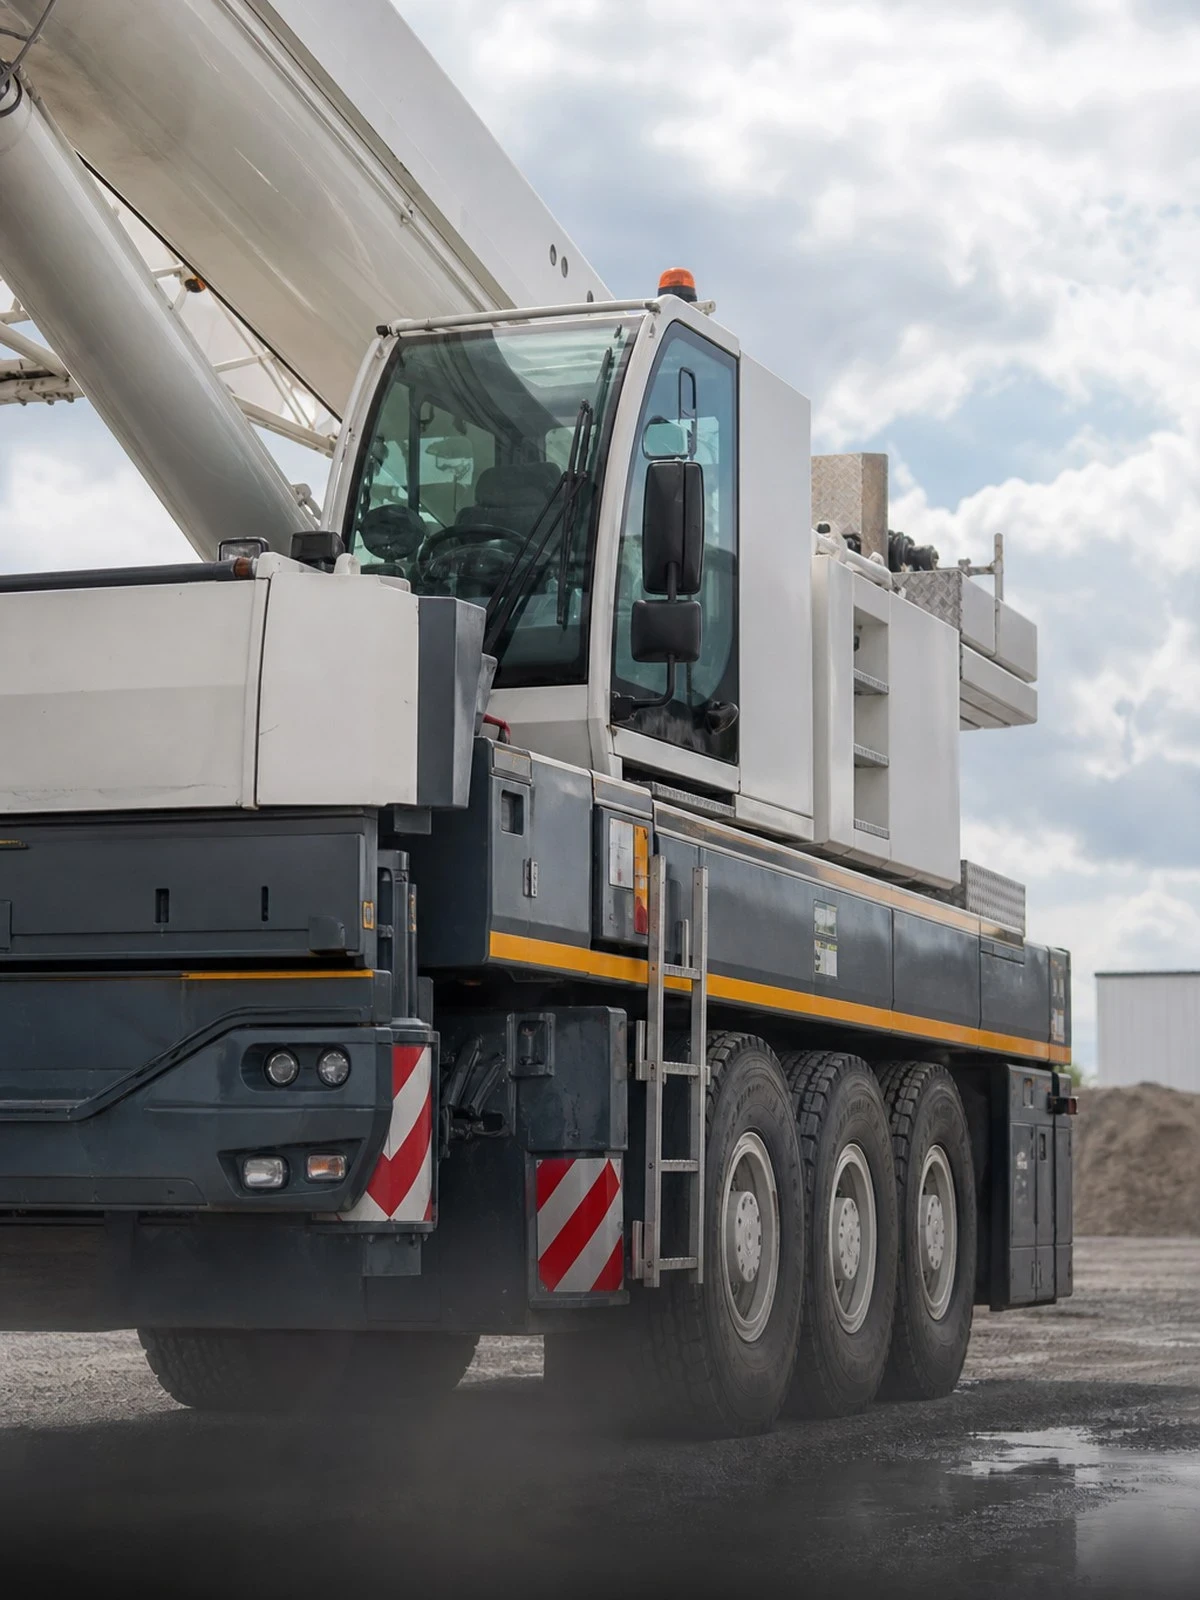
Liebherr levert twee werelden onder een naam: rupsgraafmachines en wielladers voor grondverzet, en torenkranen die op de bouwplaats worden opgebouwd. Voor de verzekering is dat onderscheid bepalend. Een graafmachine rijdt naar het werk en weer weg, een torenkraan wordt in delen aangevoerd, ter plaatse gemonteerd en staat daarna maanden op dezelfde plek. Montage en demontage zijn de uren waarin het bij dit materieel misgaat.
Een kraan die lang op een plaats staat, wordt onderdeel van de bouwplaats. Wind, de ondergrond onder de ballast en de omgeving eromheen bepalen dan het risico. Verzekeraars leggen daarom vast hoe de kraan buiten werktijd wordt achtergelaten en wie de weersverwachting volgt. Die afspraken staan in de polis en niet in de handleiding van de fabrikant.
Daarnaast wordt zwaar hijsmaterieel zelden alleen gebruikt. Kranen worden ingehuurd, uitgeleend of met machinist ter beschikking gesteld. Wie dan aansprakelijk is voor schade aan derden hangt af van het contract en van de artikelen 6:170 en 6:171 BW.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine aan anderen toebrengt.
Schade aan en diefstal van de machine, inclusief eigen gebrek.
Wat er bij uitval en vervoer speelt.
Wat is gedekt
| Situatie | Gedekt |
|---|---|
| Diefstal van het bouwterrein | Soms |
| Brand- en stormschade | Ja |
| Eigen gebrek aan de hydrauliek | Soms |
| Schade aan kabels en leidingen | Soms |
| Normale slijtage en rupsen | Nee |
| Schade door achterstallig onderhoud | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een torenkraan wordt in secties aangevoerd en op locatie gemonteerd. Juist in die uren gaat het mis: een deel dat verkeerd wordt gezet, een verbinding die niet op moment is aangehaald, of schade die de hulpkraan aanricht. Veel materieelpolissen dekken de kraan in bedrijf, maar sluiten schade tijdens montage en demontage uit tenzij die fase apart is opgegeven. Vraag na hoe uw polis die periode behandelt en wie de opbouw uitvoert.
Een torenkraan hoort na het werk in vrijloop te staan, zodat de giek met de wind mee kan draaien. Gebeurt dat niet en waait de kraan om, dan komt artikel 7:952 BW in beeld: schade door roekeloos handelen blijft voor uw rekening. Verzekeraars leggen verder vast vanaf welke windkracht het werk stilligt en wie die beslissing neemt. Ontbreekt die afspraak, dan volgt na een stormschade een discussie die u niet wint.
Zodra een kraan op een fundering staat en maandenlang deel uitmaakt van de bouwplaats, kan zij als werk worden aangemerkt. Artikel 6:174 BW legt de aansprakelijkheid voor een gebrekkig werk bij de bezitter, ook zonder dat u iets te verwijten valt. Dat raakt de ballast, de kraanbaan en de afscherming eromheen. Controleer of uw aansprakelijkheidsdekking deze vorm van risicoaansprakelijkheid meeneemt en niet alleen schuld.
Stelt u een kraan met machinist ter beschikking, dan werkt uw medewerker onder aanwijzing van een ander. Voor schade aan derden kunnen zowel u als de opdrachtgever worden aangesproken, via de artikelen 6:170 en 6:171 BW. Huurvoorwaarden schuiven dat risico soms volledig naar de eigenaar. Leg vast wie het hijsplan maakt, wie instructie geeft en of uw verzekeraar de gehanteerde bedieningsclausule accepteert.
Onderdelen voor het zware segment hebben langere levertijden; stilstandsdekking is hier belangrijker dan bij kleiner materieel.
Niet elke maatschappij hanteert hetzelfde beleid voor dit merk. Bij bijzondere uitvoeringen is de vraag niet wat het kost maar wie het accepteert.
Dit vragen mensen ons het vaakst.
Niet automatisch. Veel materieelpolissen dekken de kraan in bedrijf en laten de montage- en demontagefase buiten de dekking. Wilt u die uren meeverzekerd hebben, dan moet dat op de polis staan, met vermelding van wie de op- en afbouw uitvoert. Laat ook vastleggen of de hulpkraan die de secties plaatst onder dezelfde dekking valt.
Dat het werk tijdig wordt stilgelegd, de last van de haak gaat en de kraan in vrijloop wordt gezet zodat de giek met de wind mee draait. Wordt dat nagelaten, dan kan de verzekeraar de schade als roekeloos aanmerken met een beroep op artikel 7:952 BW. Leg per project vast wie die beslissing neemt.
Dat hangt af van het contract en van wie in feite instructie geeft. De artikelen 6:170 en 6:171 BW maken zowel de werkgever als de opdrachtgever aanspreekbaar voor fouten van ondergeschikten en van ingeschakelde derden. In de praktijk legt de huurovereenkomst het risico bij een van beide. Controleer of uw eigen polis die contractuele overname accepteert.
Schade door een plotselinge gebeurtenis valt onder de cascodekking, maar het geleidelijk aflopen van kabels, schijven en lagers is slijtage en blijft buiten de polis. Ook schade die ontstaat doordat een afgekeurd onderdeel in gebruik bleef, wordt afgewezen. Bewaar keurings- en vervangingsrapporten, want die bepalen aan welke kant van die grens uw schade valt.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.