

Aansprakelijkheid
- Kabels en leidingen
- Schade aan gebouwen
- Letsel van omstanders
Kobelco-graafmachines staan veel op sloop- en saneringswerken, en daar zit het risico niet in de machine maar in het pand ernaast en in de grond eronder.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Kobelco bouwt rupsgraafmachines in het middelzware segment, veel ingezet met sloopgereedschap: sorteergrijper, hydraulische hamer, betonschaar. Werkt u daarmee in bestaande bebouwing, dan verandert de aard van uw schaderisico. Niet de machine is het probleem, maar de belendende panden, de fundering ernaast en de grond eronder. Claims uit sloopwerk gaan over scheuren, verzakking en verontreiniging, niet over blikschade.
Dat raakt aan artikel 6:174 BW: de eigenaar van een opstal is aansprakelijk als die niet aan de eisen voldoet en daardoor schade veroorzaakt. Bij sloopwerk werkt dat twee kanten op. U bent tijdens het werk beheerder van een pand dat gedeeltelijk is weggenomen, en tegelijk de partij die naast het pand van een ander werkt. Leg vast wie in welke fase het beheer heeft.
Let ten slotte op de uitsluitingen die verzekeraars specifiek bij sloop hanteren: trillings- en zettingsschade en schade in verband met asbest zijn vrijwel altijd beperkt of uitgesloten.
Wij vergelijken uw werkmaterieelverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
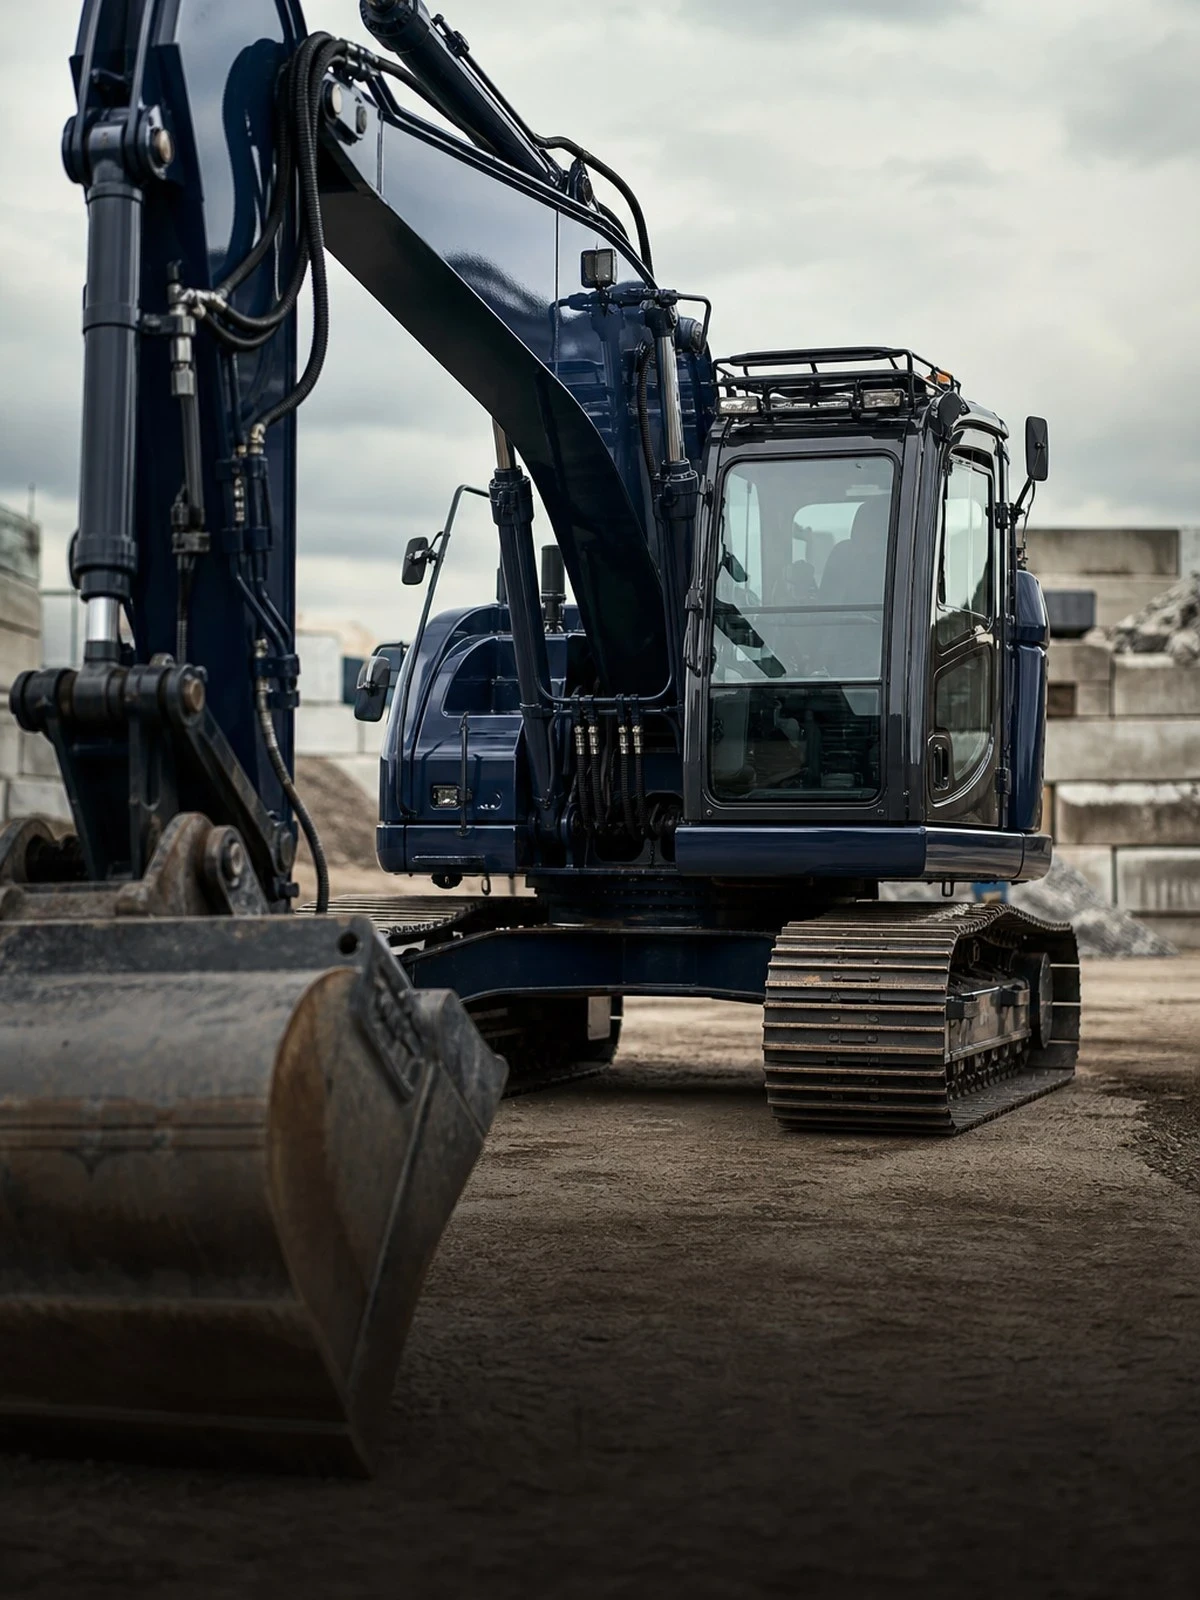 Werkmaterieelverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de machine aan anderen toebrengt.
Schade aan en diefstal van de machine, inclusief eigen gebrek.
Wat er bij uitval en vervoer speelt.
Wat is gedekt
| Situatie | Gedekt |
|---|---|
| Diefstal van het bouwterrein | Soms |
| Brand- en stormschade | Ja |
| Eigen gebrek aan de hydrauliek | Soms |
| Schade aan kabels en leidingen | Soms |
| Normale slijtage en rupsen | Nee |
| Schade door achterstallig onderhoud | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Hydraulisch hameren, uittrekken van funderingen en het ontgraven naast een bestaand pand brengen trilling en grondverplaatsing mee. Scheurvorming en verzakking bij de buren worden in vrijwel elke aansprakelijkheidspolis apart uitgesloten of alleen met een beperkte voorziening gedekt. Regel dit vooraf: laat een vooropname maken van de belendende panden en meet tijdens het werk. Zonder nulmeting bent u het bewijsdebat kwijt voordat de dekkingsvraag überhaupt aan bod komt.
Komt er tijdens sloop asbest vrij, dan is er een saneringsplicht en een stilgelegd werk. Aansprakelijkheidspolissen sluiten asbest vrijwel altijd uit, ook wanneer de aanwezigheid ervan niet uit de inventarisatie bleek. Hetzelfde geldt grotendeels voor bodem- en grondwaterverontreiniging: die valt onder een aparte milieudekking. Werk daarom altijd met een actuele sloopinventarisatie en leg vast wie verantwoordelijk was voor het onderzoek voordat de machine begint.
Een gedeeltelijk gesloopt gebouw is een constructie in een tussenstand. Stort er een deel in en raakt daarbij iemand of het pand ernaast, dan komt de vraag wie op dat moment beheerder was. Artikel 6:174 BW legt de aansprakelijkheid voor een gebrekkige opstal bij de bezitter. Leg in het contract met de opdrachtgever vast vanaf welk moment u het werk beheert en tot wanneer. Schade aan het object dat u sloopt, is ook geen verzekerde zaakschade.
Hamers, scharen en grijpers belasten de giek en de hydrauliek zwaarder dan graafwerk. Verzekeraars kijken of de machine in sloopuitvoering is opgegeven en of de uitrusting bij het model past. Schade door het gebruik van gereedschap dat te zwaar is voor de machine wordt afgewezen. Ook vallende brokstukken op de cabine leiden tot discussie als de voorgeschreven cabinebescherming ontbrak; geef die uitrusting daarom expliciet op.
Het dealernetwerk in Nederland is beperkt. Houd rekening met langere hersteltijden.
Niet elke maatschappij hanteert hetzelfde beleid voor dit merk. Bij bijzondere uitvoeringen is de vraag niet wat het kost maar wie het accepteert.
Dit vragen mensen ons het vaakst.
Meestal niet zonder aparte voorziening. Trillings- en zettingsschade is in vrijwel elke aansprakelijkheidspolis uitgesloten of beperkt. Laat vooraf een vooropname van de belendende panden maken en meet tijdens het werk. Zonder nulmeting is niet vast te stellen welke scheuren er al waren, en verliest u het bewijsdebat nog voordat over dekking wordt gesproken.
Dan volgt stillegging en sanering, en daarvoor biedt de aansprakelijkheidspolis in de regel geen dekking; asbest is vrijwel altijd uitgesloten. Ook wanneer het materiaal niet uit de inventarisatie bleek, verandert dat de uitsluiting niet. Werk daarom met een actuele sloopinventarisatie en leg contractueel vast wie voor het vooronderzoek verantwoordelijk was.
Dat hangt af van wie op dat moment het beheer over de opstal had. Artikel 6:174 BW legt de aansprakelijkheid voor een gebrekkige opstal bij de bezitter, maar tijdens sloop is de feitelijke situatie vaak onduidelijk. Leg in het contract vast vanaf welk moment u het werk overneemt en wanneer u het weer overdraagt.
Als de machine in sloopuitvoering op de polis staat en het gereedschap bij het model past, wel. Gebruikt u een hamer of schaar die te zwaar is voor de machine, dan wordt de schade als vermijdbare overbelasting gezien. Vallende brokstukken op de cabine leveren discussie op wanneer de voorgeschreven cabinebescherming ontbrak.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.