

Opstal
- Herbouwwaarde correct vaststellen
- Leegstandsclausule controleren
- Vorstmaatregelen vaak verplicht
Een vakantiehuis staat een groot deel van het jaar leeg en wordt vaak verhuurd, waardoor gewone woonverzekeringen er niet of maar beperkt op aansluiten.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Particuliere offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Een vakantiehuis of recreatiewoning verzekert u met een eigen opstal-, inboedel- en aansprakelijkheidsdekking. Gewone woonverzekeringen gaan uit van een woning die u permanent bewoont, met toezicht en dagelijks gebruik. Een vakantiehuis heeft dat niet: het staat soms maanden leeg, er komen wisselende gasten en het ligt vaak in een gebied met een eigen risicoprofiel, zoals de kust, de bossen of de bergen.
Verzekeraars bekijken daarom drie dingen. Ten eerste het gebruik: alleen eigen gebruik, gebruik door familie of verhuur aan derden. Ten tweede de ligging: op een vakantiepark met beheer, als vrijstaande woning of als appartement in een complex. Ten derde het land, want een vakantiehuis in het buitenland valt onder andere regels en is niet bij elke Nederlandse verzekeraar te verzekeren. Daarnaast kijken zij naar de bouwaard, zoals een houten chalet of een stenen woning.
Bij schade aan een vakantiehuis duurt het vaak lang voordat iemand het merkt. Een lekkage, een inbraak of stormschade kan weken onopgemerkt blijven, met gevolgschade. Verzekeraars stellen daarom voorwaarden aan toezicht, vorstmaatregelen en beveiliging. Wij vergelijken die voorwaarden en kijken of de opstal-, inboedel- en aansprakelijkheidsdekking goed op elkaar aansluiten voor uw huis.
Wij vergelijken uw recreatiewoningverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
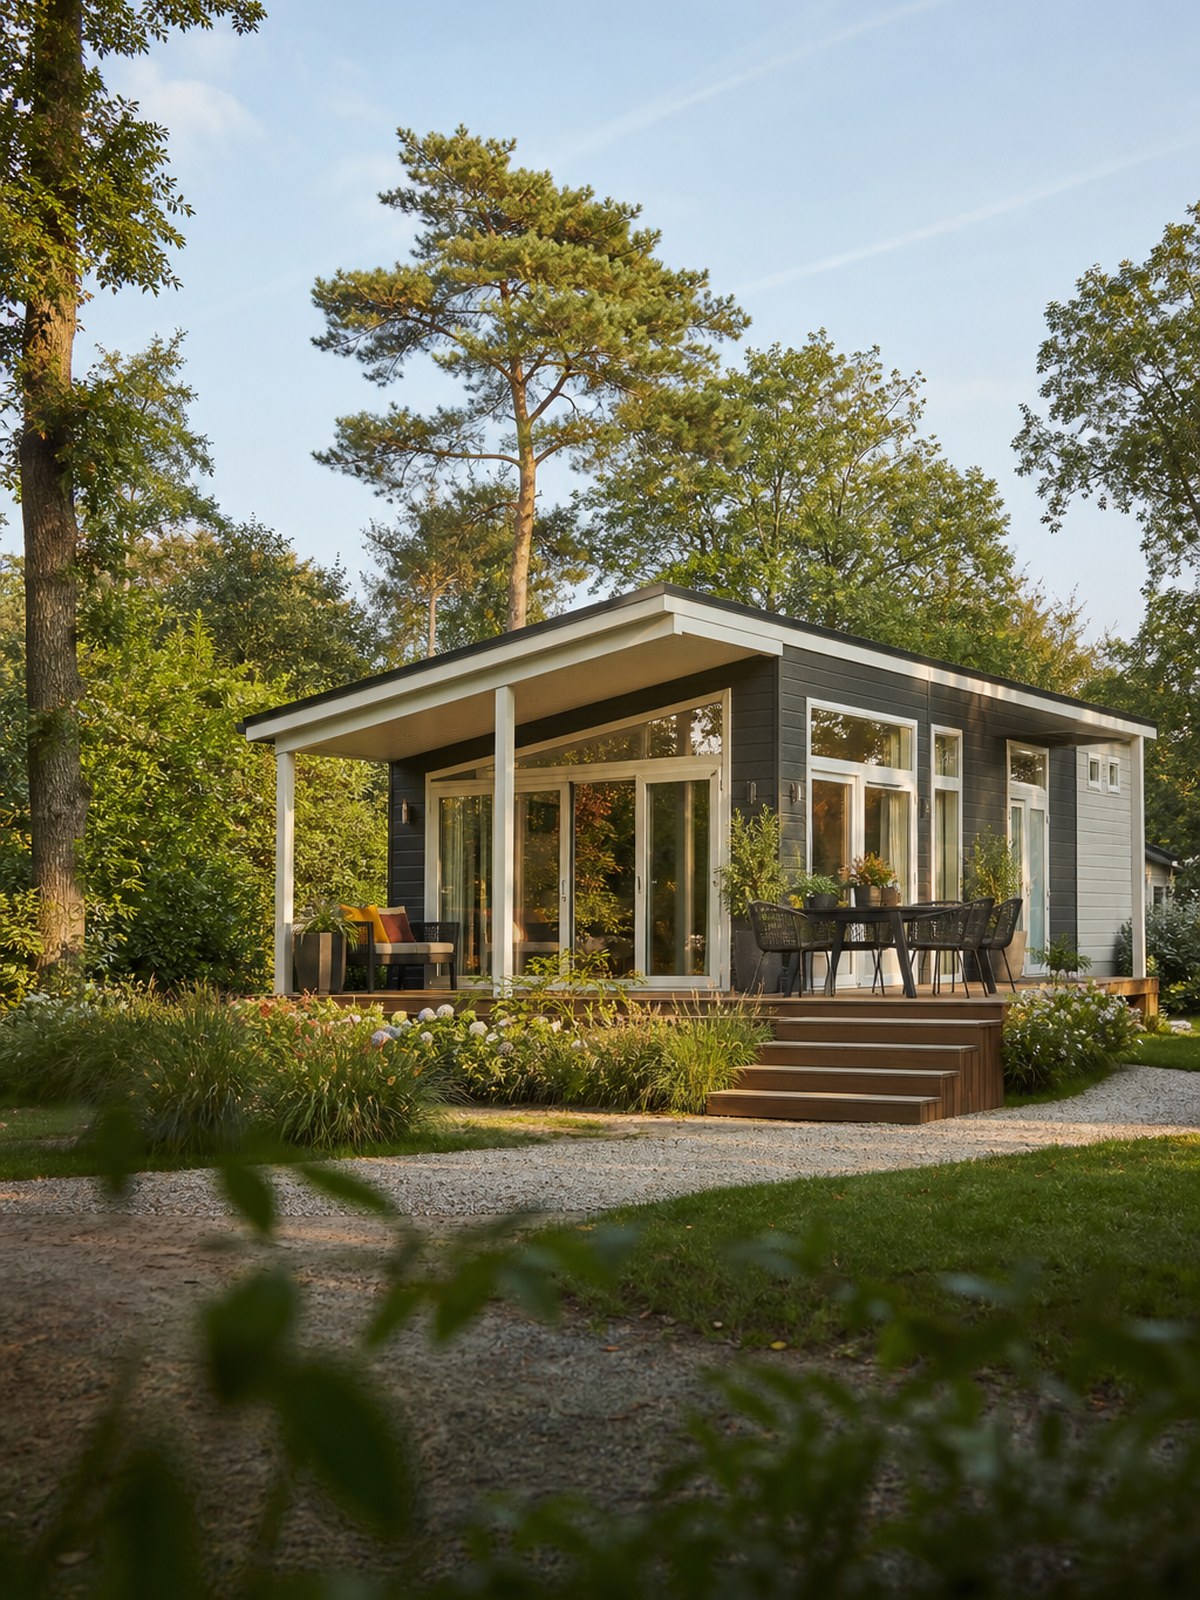 Recreatiewoningverzekering
 Vergelijken
 Direct afsluiten
De dekkingskeuze voor een vakantiehuis hangt af van het land, de verhuur en hoe vaak er iemand in het huis aanwezig is.
De opstaldekking verzekert het vakantiehuis zelf tegen brand, storm, water en inbraakschade, gebaseerd op de herbouwwaarde.
De inboedeldekking verzekert meubels, keuken en spullen in het vakantiehuis, meestal tegen lagere maxima voor diefstal.
De aansprakelijkheidsdekking regelt schade aan gasten of buren door gebreken aan het vakantiehuis.
Wat is gedekt
| Situatie | Gedekt |
|---|---|
| Brand- of stormschade aan de woning | Ja |
| Waterschade tijdens bewoning | Ja |
| Waterschade tijdens langdurige leegstand | Nee |
| Schade veroorzaakt door een huurder | Soms |
| Diefstal van uw inboedel tijdens verhuur | Soms |
| Achterstallig onderhoud en vorstschade door niet aftappen | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bij het verzekeren van een vakantiehuis het verschil maken.
Verhuurt u het vakantiehuis, ook al is het maar een paar weken per jaar, dan moet de verzekeraar dat weten. Verhuur verhoogt het risico op schade, slijtage en diefstal door gasten. Sommige verzekeraars dekken verhuur tegen een toeslag, andere sluiten diefstal door huurders uit of eisen een aparte verhuurpolis. Ook uw aansprakelijkheid tegenover gasten verandert: struikelt een gast over een losse trede, dan kunt u als verhuurder aansprakelijk worden gesteld.
Veel polissen bevatten een leegstandsclausule. Staat het huis langer dan een bepaalde periode leeg, dan kan de dekking voor waterschade, vandalisme of inbraak beperkt worden. Afspraken met een beheerder, buren of een parkbeheerder over regelmatige controle kunnen dat risico verkleinen. Leg die afspraken vast. Bij een schade vraagt de verzekeraar vaak wanneer het huis voor het laatst gecontroleerd is. Een eenvoudig logboek met data en bevindingen is dan van grote waarde.
Niet elke Nederlandse verzekeraar verzekert een vakantiehuis in het buitenland, en wie het wel doet, beperkt zich vaak tot een aantal landen. Een lokale verzekering is ook mogelijk, maar dan gelden lokale voorwaarden en communiceert u in de taal van dat land. Let op lokale verplichtingen, zoals een verplichte brandverzekering of verplichte natuurrampendekking. Wij kijken welke route voor uw land het meest geschikt is.
De bouwaard van een vakantiehuis weegt zwaar in de acceptatie en premie. Een houten chalet met een rieten dak heeft een hoger brandrisico dan een stenen woning met pannendak. Sommige verzekeraars accepteren rieten daken alleen met een brandvertragende behandeling of andere maatregelen. Geef de bouwaard correct op. Een onjuiste opgave kan bij brand leiden tot een lagere uitkering of weigering van de schade.
Vragen die eigenaren van een vakantiehuis ons vaak stellen.
Meestal niet onder dezelfde dekking. Een opstal- en inboedelpolis hoort bij één adres. Sommige verzekeraars hebben een pakket waarin u een tweede object kunt opnemen, maar dan met eigen voorwaarden voor een vakantiehuis. Voor een vakantiehuis in het buitenland is dat zelden mogelijk. Wij zoeken uit welke verzekeraar uw huis accepteert.
Ja. Verhuur verandert het risico en de verzekeraar moet dat weten om de dekking en premie te bepalen. Niet melden kan leiden tot een lagere uitkering of weigering bij schade. Geef aan hoe vaak u verhuurt, via welk kanaal en of het om korte toeristische verhuur of langere verhuur gaat. Sommige verzekeraars hebben aparte voorwaarden voor verhuur.
Bij de meeste polissen wel, mits er sporen van braak zijn en u aan de beveiligingseisen voldoet. Bij langdurige leegstand kan de dekking beperkt worden, bijvoorbeeld voor diefstal van inboedel of vandalisme. Kostbaarheden zijn in een vakantiehuis vaak beperkt gedekt. Laat waardevolle spullen niet achter en zorg voor regelmatige controle.
Met een herbouwwaardemeter van de verzekeraar of een taxatie door een erkend taxateur. De herbouwwaarde is wat het kost om het huis opnieuw te bouwen, niet de koopprijs of de WOZ-waarde. Bij een chalet op een park kan die waarde lager zijn dan de marktwaarde, bij een bijzonder pand juist hoger. Een te laag bedrag leidt tot onderverzekering.
Niet altijd via uw particuliere aansprakelijkheidsverzekering. Die dekt aansprakelijkheid als eigenaar van een vakantiehuis soms wel, maar vaak niet bij verhuur of bij een huis in het buitenland. Een opstalpolis kan een rubriek eigenaarsaansprakelijkheid bevatten. Controleer welke polis dekt als een gast of buurman schade lijdt door een gebrek aan het huis.
Op een vakantiepark gelden vaak regels van de parkeigenaar, bijvoorbeeld over verhuur via het park, beveiliging en onderhoud. Soms regelt het park een collectieve verzekering voor de opstal, maar niet voor uw inboedel en aansprakelijkheid. Vraag het parkbeheer welke verzekeringen er zijn en welke eisen het park stelt. Wij stemmen uw polis daarop af.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.