

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
De A6 is de zakelijke bovenklasse van de reeks: veel exemplaren rijden eerst jaren als leaseauto en komen daarna als occasion op de particuliere markt, met alle waardevragen die daarbij horen.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Twee dingen bepalen hoe u deze auto verzekert. Het eerste is de herstelkosten in verhouding tot de waarde. Een A6 zit vol comfort- en chassistechniek: adaptieve demping of luchtvering, uitgebreide verlichtingsmodules en sensoren in bumpers en spiegels. Een op het oog beperkte aanrijding raakt daardoor snel meerdere dure componenten, waardoor de auto eerder economisch total loss wordt dan de plaatschade doet vermoeden.
Het tweede is de waardeval. In deze klasse daalt de waarde de eerste jaren stevig, waarna de auto als ex-lease occasion wordt doorverkocht. Koopt u zo'n exemplaar, dan is de vraag hoe de verzekeraar afrekent bij total loss: op dagwaarde, of op basis van een aankoopwaarderegeling die uw aanschafprijs gedurende een bepaalde periode vasthoudt. Die regeling verschilt sterk per verzekeraar en is bij deze auto het belangrijkste vergelijkingspunt.
Wij zetten die twee zaken naast elkaar en beoordelen daarna pas de dekkingsvorm. Zie ook onze uitleg over volledig casco en allrisk.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
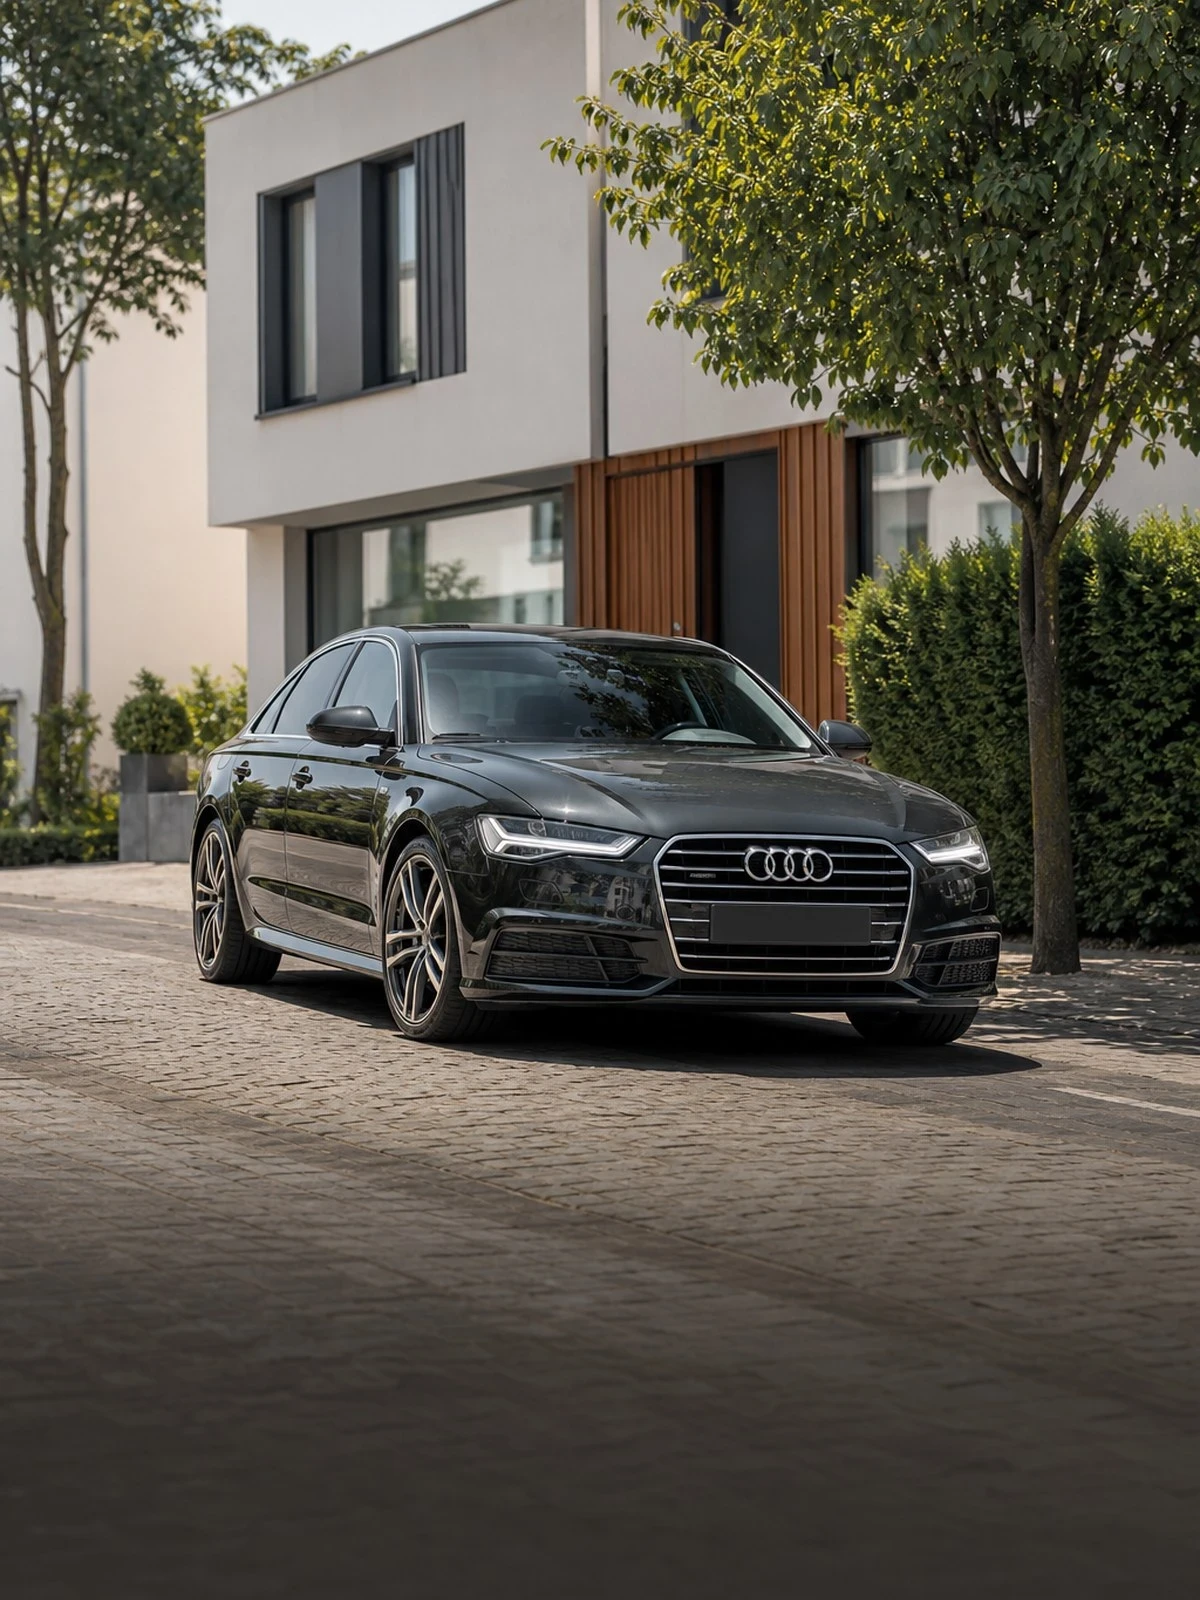 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij een aanrijding op lage snelheid gaat het zelden alleen om plaatwerk. In de bumper zitten afstandssensoren en radar, in de spiegels camera's, en aan de vooras hangen componenten van het chassisysteem. Vervanging van die modules loopt hard op, waardoor de hersteller boven de economische grens uitkomt en de verzekeraar total loss vaststelt. Vraag daarom vooraf hoe uw verzekeraar de waarde bepaalt en of u zelf tegenvoorstel mag doen.
Bij total loss keert een verzekeraar in principe de dagwaarde uit, en die ligt bij deze klasse vaak lager dan wat u kort daarvoor heeft betaald. Een aankoopwaarderegeling houdt gedurende een afgesproken termijn de door u betaalde prijs aan. Die termijn en de voorwaarden verschillen per polis: soms geldt hij alleen bij aanschaf bij een erkend bedrijf, soms alleen bij de eerste eigenaar. Laat dit vastleggen voordat u tekent.
Naarmate het exemplaar ouder wordt, verschuift de afweging. De premie voor volledig casco blijft relatief hoog omdat de herstelkosten hoog blijven, terwijl de waarde doorzakt. Op enig moment betaalt u jaarlijks een aanzienlijk deel van de restwaarde. Beperkt casco houdt dan brand, diefstal, storm en ruitschade in stand tegen een lagere premie, terwijl u schade door eigen toedoen zelf draagt. Wij rekenen dat kantelpunt voor u door.
Nooit gedekt zijn mechanische en elektronische gebreken: een luchtveerbalg die het begeeft, een defecte module of een softwarestoring vallen onder onderhoud en garantie, niet onder de polis. Ook waardevermindering na een vakkundig herstel wordt niet vergoed. Verder gelden de standaarduitsluitingen: rijden zonder geldig rijbewijs, rijden onder invloed, en gebruik als taxi, lesauto of deelauto zonder dat dit op de polis staat.
Dit vragen mensen ons het vaakst.
Omdat de herstelkosten sneller stijgen dan de restwaarde daalt. Sensoren, verlichtingsmodules en chassisonderdelen die bij een aanrijding meegaan, zijn duur, terwijl de marktwaarde van een auto in deze klasse na enkele jaren fors is gezakt. Zodra herstel boven de economische grens uitkomt, wordt total loss vastgesteld en keert de verzekeraar de dagwaarde uit, minus de opbrengst van het wrak.
Die regeling bepaalt dat de verzekeraar bij total loss gedurende een afgesproken periode uitgaat van de prijs die u voor de auto heeft betaald, in plaats van de dagwaarde op het moment van schade. Bij een gebruikte auto in deze klasse scheelt dat aanzienlijk. De termijn en de voorwaarden lopen per verzekeraar uiteen; controleer of de aankoopnota en het bedrijf waar u kocht aan de eisen voldoen.
Nee. Een balg die scheurt, een compressor die uitvalt of een klepblok dat lekt zijn mechanische gebreken en die zijn op elke autopolis uitgesloten. De verzekering dekt schade door een van buiten komende gebeurtenis, niet de veroudering van onderdelen. Wordt de luchtvering beschadigd bij een aanrijding of door een obstakel op de weg, dan valt dat herstel wel onder de cascodekking.
Op uw eigen cascodekking niet: die vergoedt de herstelkosten, niet het verschil in verkoopwaarde tussen een schadevrije en een herstelde auto. Is een ander aansprakelijk, dan kunt u waardevermindering wel als schadepost vorderen bij diens WA-verzekeraar, mits u die met een taxatie of rapport onderbouwt. Bij een auto in deze klasse kan dat een aanzienlijk bedrag zijn en loont het de moeite.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.