

Uitgebreide dekking
- Brand, rook en blikseminslag
- Storm vanaf windkracht 7
- Waterschade en lekkage
- Inbraakschade
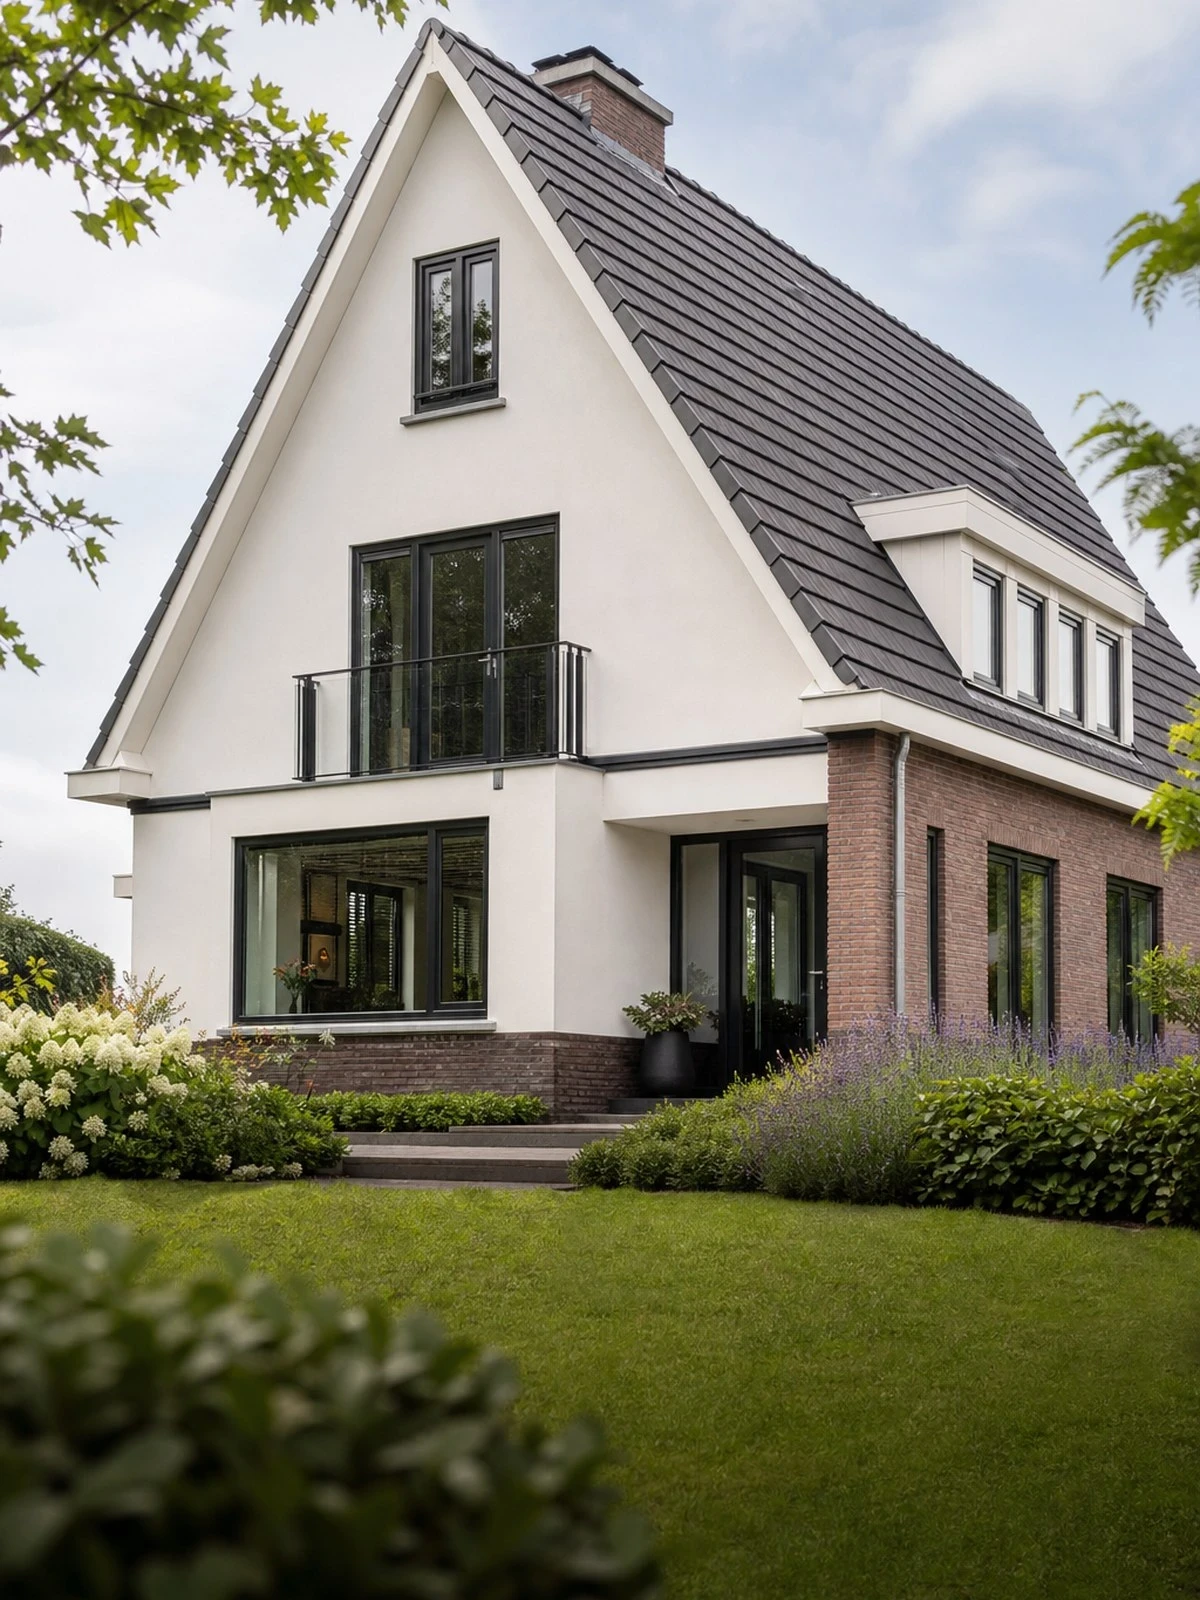
Vrijstaand bouwen betekent vier buitengevels, een volledig eigen dak en een perceel waarop alles van u is. Die vorm bepaalt zowel de herbouwwaarde als het schadebeeld.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Een vrijstaande woning heeft per kubieke meter woonruimte meer gevel en meer dakoppervlak dan een woning in een rij. Bij een tussenwoning dragen de buren twee wanden; bij een hoekwoning nog een. Hier staat de volledige schil op uw polis. Vul de herbouwwaardemeter daarom in met de werkelijke kapvorm, alle aan- en uitbouwen en de daadwerkelijke dakbedekking, en niet met een afgeronde schatting van het woonoppervlak.
Het tweede verschil zit in het perceel. Bomen, erfafscheiding, oprit, buitenverlichting en de leidingen die vanaf de erfgrens over uw eigen grond lopen zijn uw verantwoordelijkheid, net als schuur, garage of carport. Die staan bovendien vaak op korte afstand van het hoofdgebouw, waardoor brand binnen uw eigen erf kan overslaan zonder dat er ooit een buurpand aan te pas komt.
Ten slotte telt de ligging mee. Buiten de bebouwde kom is de aanrijtijd langer, ontbreekt open bluswater soms en ziet niemand de rook of een inbraak. Gaat het u niet om de bouwvorm maar om een hoogwaardig afgewerkt pand, lees dan opstalverzekering villa. Wordt het huis niet permanent bewoond, zie opstalverzekering tweede woning.
Wij vergelijken uw opstalverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Opstalverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
De benoemde gevaren: brand, storm, water, inbraak en aanrijding.
Alle plotselinge en onvoorziene schade van buitenaf, tenzij uitgesloten.
Herbouwwaarde met garantie tegen onderverzekering, of taxatie.
Wat is gedekt
| Situatie | Uitgebreid | Allrisk |
|---|---|---|
| Brand-, rook- en blikseminslagschade | Ja | Ja |
| Stormschade vanaf windkracht 7 | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Inbraakschade aan deuren en kozijnen | Ja | Ja |
| Boor door een leiding tijdens het klussen | Nee | Ja |
| Verzakking, paalrot en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Zonder belendingen grijpt de wind aan op alle zijden en op de volle dakvlakken. Nokvorsten, dakpannen, schoorstenen en dakkapellen zijn daardoor de meest voorkomende stormschades bij dit woningtype. De dekking begint pas bij windkracht 7; waait het minder hard, dan betaalt u zelf. Ook schade die is terug te voeren op verouderde of losliggende dakbedekking valt onder de uitsluiting voor achterstallig onderhoud, en de boom die omwaait wordt zelf niet vergoed.
Schuur, garage, tuinhuis, carport en overkapping vallen niet vanzelf onder de opstaldekking of alleen tot een laag maximum. Geef per bijgebouw de oppervlakte en de bouwaard door: een houten tuinhuis wordt anders beoordeeld dan een gemetselde garage, en de afstand tot het hoofdgebouw bepaalt de kans op brandoverslag binnen uw eigen erf. Erfafscheiding, bestrating en buitenverlichting kennen verder vaak een eigen sublimiet.
Ligt de woning aan een onverharde weg, ver van de kern of zonder brandkraan of open water in de buurt, dan duurt blussen langer en wordt de schade groter. Verzekeraars stellen daarover vragen bij de aanvraag. Een onjuist of onvolledig antwoord raakt de mededelingsplicht van artikel 7:928 BW en kan bij schade leiden tot vermindering of weigering van de uitkering op grond van artikel 7:930 BW.
Bij vrijstaand wonen liggen de aansluitingen voor water, gas, elektra en riolering vaak over een lang eigen tracé, soms met een put, een propaantank of een eigen zuiveringsvoorziening. Lekkage of breuk in dat deel is uw risico en niet dat van de netbeheerder. Schade door grondwater, wateroverlast van buiten en verzakking blijft uitgesloten. Voor dat laatste zie opstalverzekering fundering.
Bij vrijstaand wonen zitten die er vaker op. Geef ze met waarde op; ze zijn niet altijd standaard meeverzekerd.
Vult u de herbouwwaardemeter van de verzekeraar correct in, dan krijgt u vaak garantie tegen onderverzekering: bij schade wordt het werkelijke bedrag vergoed, ook als de verzekerde som te laag blijkt. Op uw polisblad staat óf u die garantie heeft. Zonder die garantie geldt de evenredigheidsregel, en die treft ook de kleine schades.
Dit vragen mensen ons het vaakst.
Omdat u de hele schil zelf betaalt. Een tussenwoning deelt twee wanden met de buren en heeft een deel van een doorlopend dak. Een vrijstaande woning heeft vier eigen gevels, een compleet eigen dak en meestal een kapvorm met meer hoeken. Per kubieke meter woonruimte moet er dus aanzienlijk meer worden herbouwd.
Nee. Bijgebouwen vallen buiten de dekking of tot een beperkt maximum zolang u ze niet opgeeft. Meld per bijgebouw de oppervlakte, de bouwaard en of er een elektra-aansluiting is. Een houten overkapping tegen de gevel wordt anders beoordeeld dan een losstaande gemetselde garage, ook vanwege het risico op brandoverslag.
De schade aan het dak en aan de constructie valt onder de stormdekking, mits het hard genoeg waaide. De boom zelf wordt niet vergoed en voor het opruimen en afvoeren geldt bij veel polissen een apart maximum. Was de boom zichtbaar dood of ziek, dan kan de verzekeraar de schade toerekenen aan achterstallig onderhoud.
Ja. Een langere aanrijtijd en het ontbreken van een brandkraan of open water betekenen dat een brand langer doorbrandt voordat er geblust wordt. Verzekeraars vragen daarnaar bij de aanvraag en verwerken het in acceptatie en premie. Geef de situatie eerlijk op. Een onjuiste opgave kan de uitkering bij een latere brand raken.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.