

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
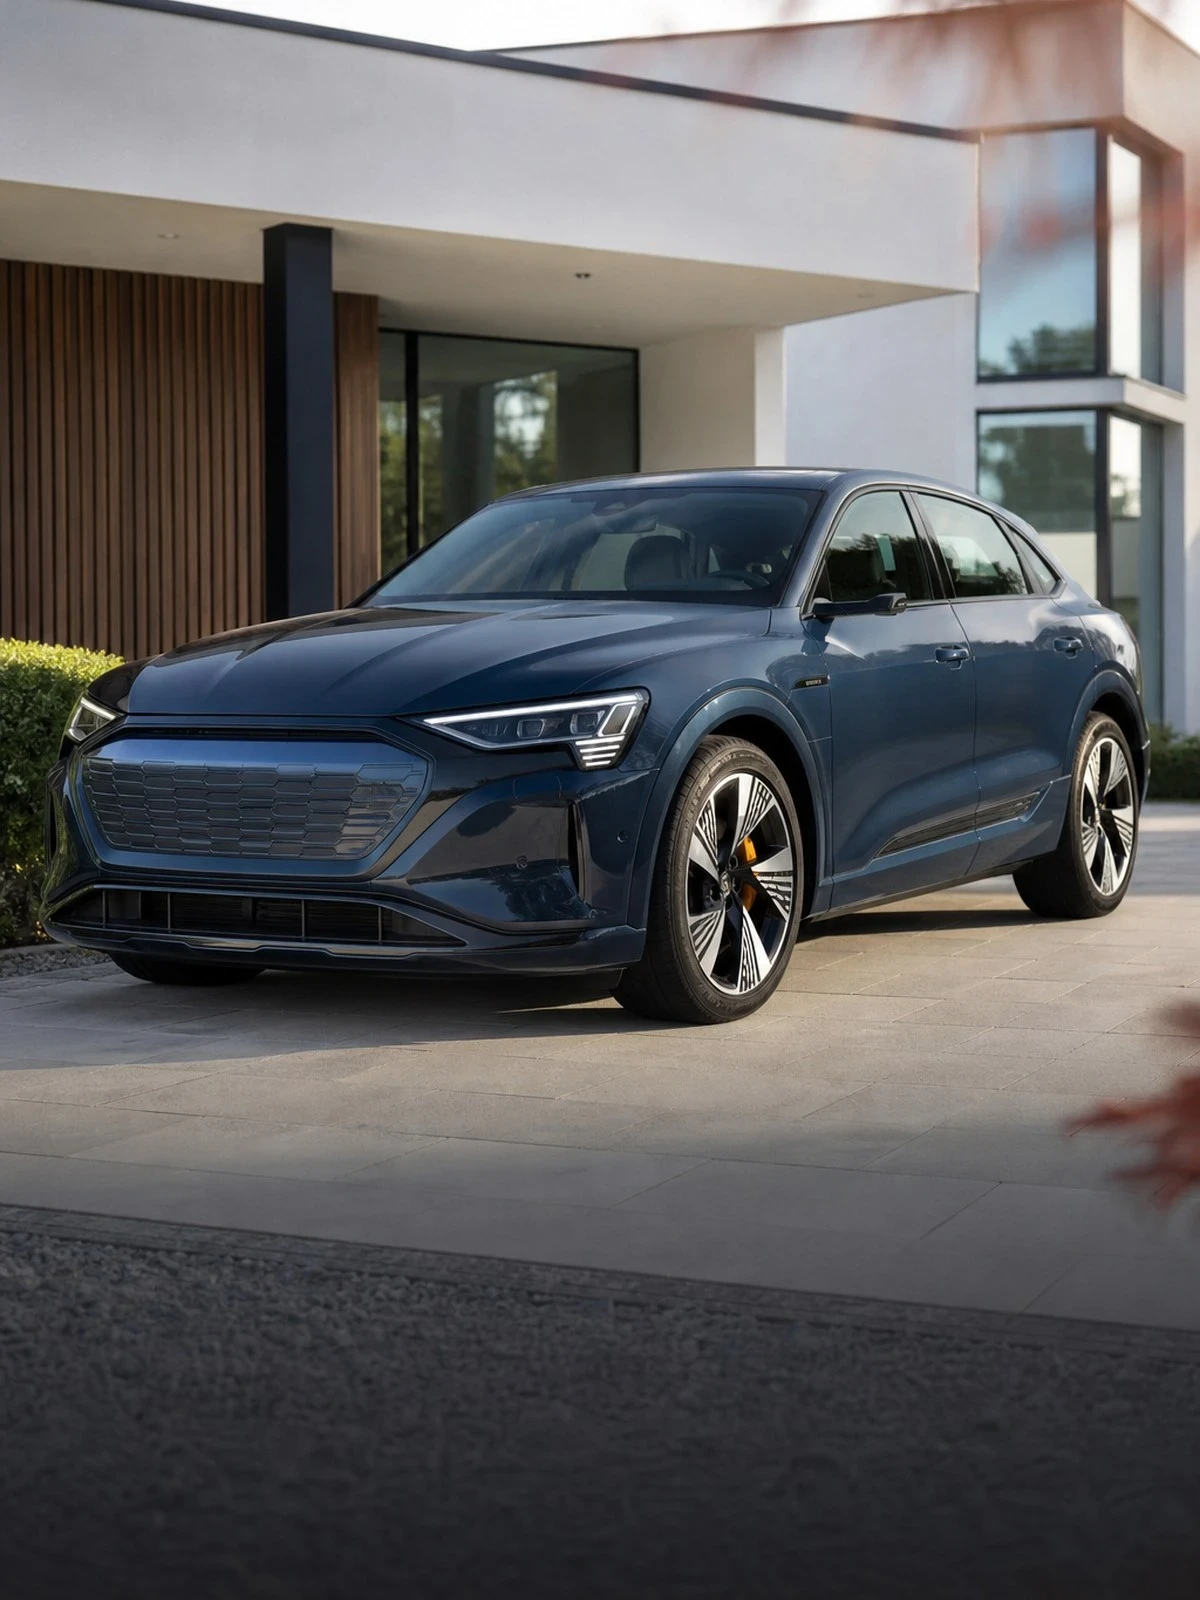
De Audi e-tron is een zware SUV met aluminium carrosseriedelen en luchtvering, en juist dat bepaalt bij wie hij hersteld mag worden en hoe hard een schade oploopt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De e-tron zit in de klasse grote SUV: een hoog leeggewicht, aandrijving op beide assen en een accupakket dat over vrijwel de hele wielbasis in de bodemplaat ligt. Dat gewicht werkt door in de schade die u bij een aanrijding aan een ander toebrengt, en dat deel loopt altijd via de verplichte WA-dekking (artikel 2 WAM). Voor de auto zelf zit het risico laag: onder de vloer.
Herstel is bij dit model geen doorsnee plaatwerk. Aluminium delen, luchtvering en een hoogvoltagesysteem vragen een bedrijf met de juiste apparatuur en vrijgave. Kijk daarom in de voorwaarden of u vrije keuze van hersteller houdt of dat de verzekeraar naar een eigen netwerk stuurt, en welk eigen risico geldt wanneer u daarbuiten laat repareren.
Rijdt u de compactere variant op hetzelfde platform als de gangbare gezinsmodellen? Lees dan autoverzekering Audi Q4 e-tron; daar draait het eerder om de laadplek en de laadkabel dan om gewicht en herstelketen.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een beladen e-tron weegt fors meer dan een vergelijkbare benzine-SUV. Bij een kop-staartaanrijding vertaalt dat zich in zwaardere schade aan de tegenpartij, en die kant loopt via uw verplichte WA-dekking (artikel 2 WAM). Uw remweg wordt langer op nat wegdek en met een aanhanger achter de auto. Versnelde banden- en remslijtage die uit dat gewicht voortkomt is nooit verzekerd: slijtage en mechanische gebreken vallen buiten elke cascodekking.
Het accupakket ligt in de vloer, achter een beschermplaat die u vanaf de bestuurdersstoel niet beoordeelt. Een paaltje, een hoge stoeprand of een losliggend object kan die plaat indeuken zonder dat er ook maar een kras op de carrosserie zit. Omdat de veiligheid van het pakket daarna niet zonder onderzoek vaststaat, volgt vaak een uitgebreide inspectie. Meld zo'n voorval altijd: artikel 7:941 BW verplicht u de schade te melden zodra u die kent.
Aluminium lassen en het spanningsvrij maken van het hoogvoltagesysteem mag niet elke schadehersteller. Dat beperkt uw keuze en verlengt de doorlooptijd, zeker wanneer een deel uit het buitenland moet komen. Vervangend vervoer is geen automatisch onderdeel van de cascodekking; is het meeverzekerd, dan geldt bijna altijd een maximale periode. Gederfd gebruik of bedrijfsschade tijdens de reparatie wordt niet vergoed, ook niet als u de auto zakelijk nodig heeft.
Veel e-trons rijden zakelijk of via een leasecontract. Geef dat gebruik op bij de aanvraag: een onjuiste opgave raakt de mededelingsplicht van artikel 7:928 BW en kan bij schade tot vermindering of weigering leiden (artikel 7:930 BW). Trekt u een aanhanger, dan is die aangekoppeld meeverzekerd voor WA, maar schade aan de aanhanger zelf en aan de lading niet. Gereedschap en goederen in de auto vallen evenmin onder de autoverzekering.
Dit vragen mensen ons het vaakst.
Dat hangt van de polis af. Sommige verzekeraars werken met een eigen herstelnetwerk en verhogen het eigen risico wanneer u daarbuiten laat repareren. Andere laten u volledig vrij. Omdat aluminium en het hoogvoltagesysteem specialistische vrijgave vragen, is het aantal geschikte bedrijven sowieso beperkt. Vraag vooraf welke regeling geldt en wat er dan met vervangend vervoer gebeurt.
Onder allrisk is plotselinge, van buiten komende schade aan de bodembescherming gedekt, inclusief het onderzoek dat nodig is om het accupakket vrij te geven. Corrosie, geleidelijke inwerking van strooizout en capaciteitsverlies van de accu zijn dat niet: dat is slijtage. Beperkt casco dekt deze schade helemaal niet, want er is geen sprake van brand, diefstal, storm of glas.
Bij een gedekte schade waarbij herstel duurder is dan de waarde, keert de verzekeraar de waarde uit. Een aanschaf- of nieuwwaarderegeling geldt slechts een beperkte periode en verschilt sterk per verzekeraar. Daarna geldt dagwaarde. Loopt er nog een financiering of leasecontract, dan kan er een restschuld overblijven die de autoverzekering niet dekt.
Ja. Het gebruik van de auto is een van de gegevens waarnaar bij de aanvraag wordt gevraagd, en daarop rust de mededelingsplicht van artikel 7:928 BW. Blijkt na een schade dat de auto structureel zakelijk of door anderen werd gereden dan opgegeven, dan mag de verzekeraar de uitkering aanpassen of weigeren op grond van artikel 7:930 BW. Geef wijzigingen dus tussentijds door.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.