

WA
- Schade aan andere auto's en letsel
- Geen dekking voor uw eigen S1
- Verplicht op grond van artikel 2 WAM
- Passend bij een lage dagwaarde
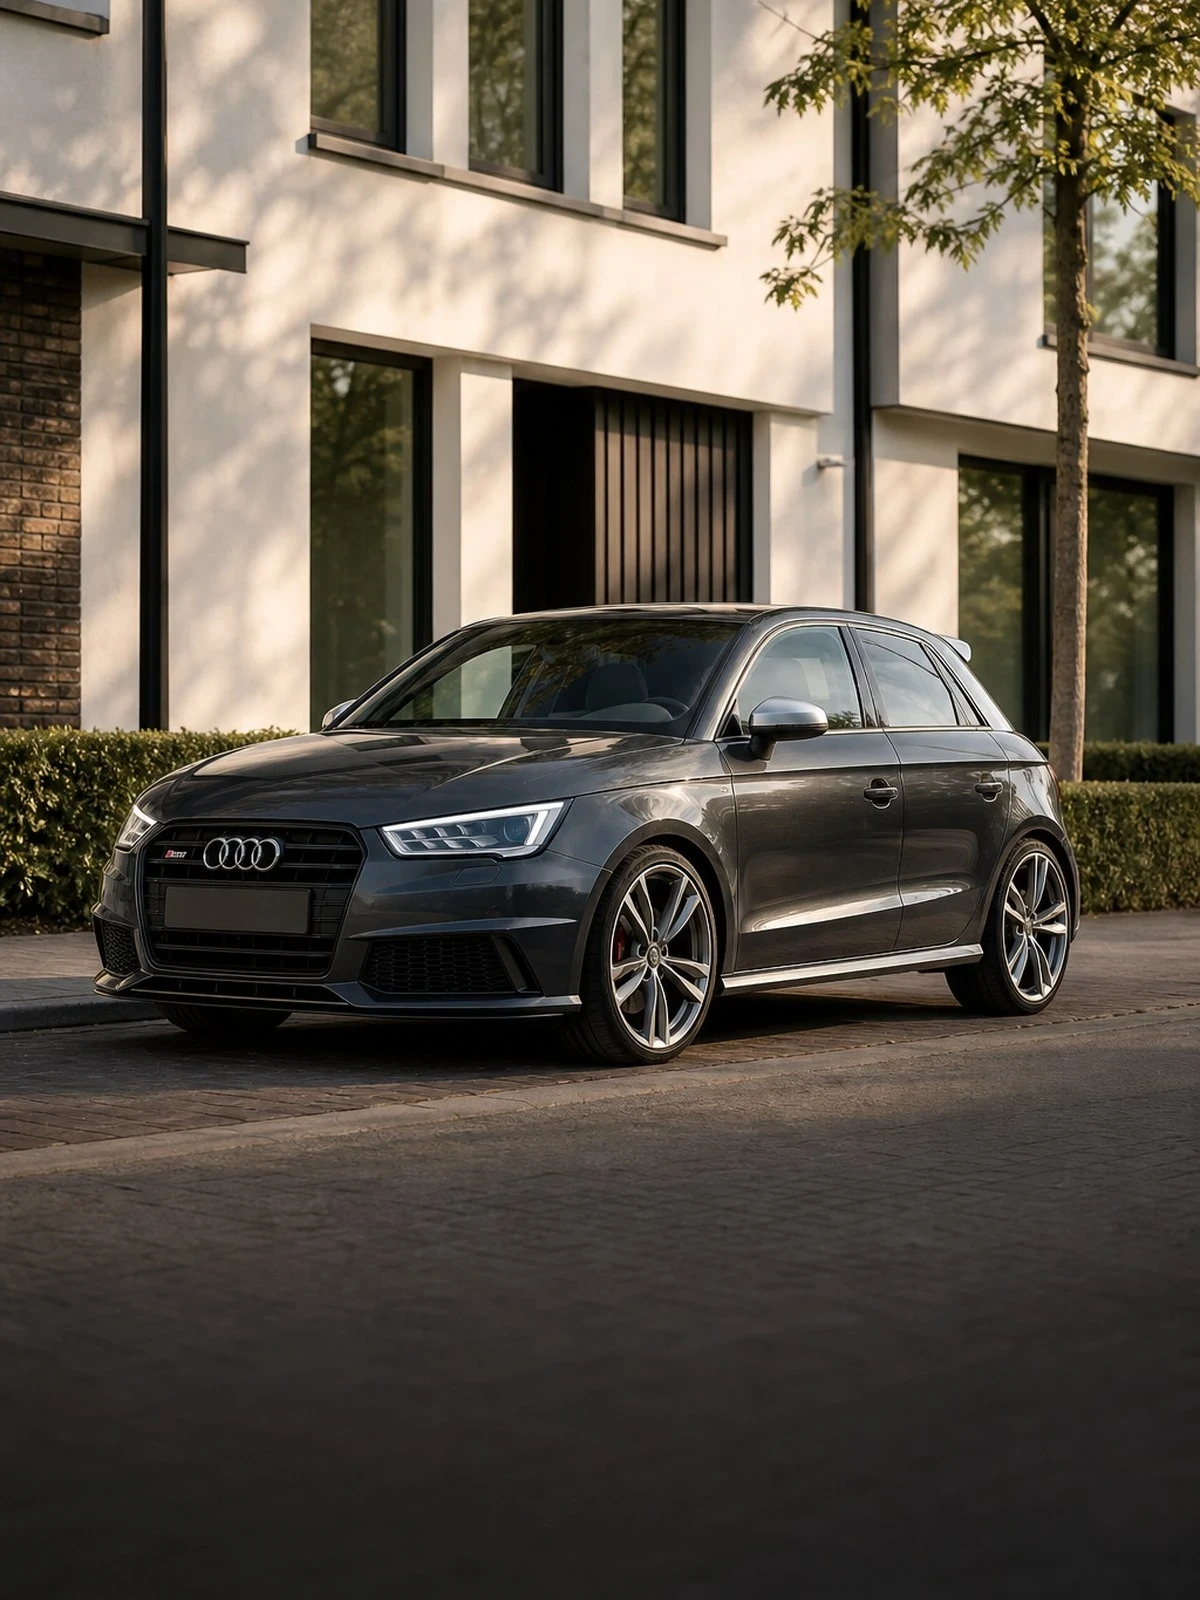
De S1 is de snelste uitvoering van de A1: een 2.0 TFSI met quattro in een kleine carrosserie. Die verhouding tussen vermogen en gewicht bepaalt de premieklasse.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Voor een verzekeraar is de S1 geen kleine auto maar een compacte auto met een groot vermogen. De indeling in premieklassen gebeurt op cataloguswaarde, gewicht en vermogen. Die laatste twee vallen bij dit model ongunstig uit ten opzichte van de reguliere A1-uitvoeringen. Daar komt de schadelast van het model bij: kleine, snelle auto's kennen gemiddeld meer en zwaardere schades dan hun formaat doet vermoeden.
WA-dekking is wettelijk verplicht op grond van artikel 2 WAM en vergoedt uitsluitend schade die u bij een ander veroorzaakt. Schade aan de S1 zelf valt onder cascodekking. Omdat de meeste exemplaren inmiddels een aantal jaren oud zijn, is de afweging tussen beperkt casco en allrisk hier een reële keuze: bepalend is de dagwaarde en de vraag of u een eenzijdige schade zelf kunt dragen, niet de leeftijd van de auto.
Twee punten wegen bij dit model extra zwaar. Ten eerste de regelmatige bestuurder: bij een jonge bestuurder loopt de premie sterk op en stellen sommige verzekeraars een minimumleeftijd. Ten tweede afwijkingen ten opzichte van de fabrieksuitvoering. Dit is een model dat vaak wordt aangepast, en juist daar loopt het bij schade mis. Meld iedere aanpassing vooraf en laat de acceptatie schriftelijk vastleggen.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Drie dekkingsvormen, met daaronder de situaties die bij deze auto het vaakst spelen.
De wettelijk verplichte dekking voor schade die u bij anderen veroorzaakt.
Naast WA een vaste lijst gebeurtenissen: diefstal, ruit, brand, storm en wild.
Ook schade aan de eigen auto door eigen toedoen of zonder tegenpartij.
Wat is gedekt
| Situatie | WA | Allrisk |
|---|---|---|
| Schade die u met de S1 bij een ander veroorzaakt | Ja | Ja |
| Diefstal van de auto of van onderdelen | Nee | Ja |
| Ruitschade, storm- en hagelschade | Nee | Ja |
| Eigen schade na een eenzijdig ongeval | Nee | Ja |
| Schade aan een gemelde vermogensverhoging | Nee | Mits |
| Schade tijdens een circuit- of snelheidsrit | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bij dit model vaker spelen dan bij een gewone A1.
Verzekeraars kijken niet naar het formaat maar naar de verhouding tussen vermogen en gewicht. Een korte auto met een 2.0 TFSI en quattro valt daardoor in een andere klasse dan de reguliere A1-uitvoeringen, ook als hij er van buiten nauwelijks van verschilt. Vraag de premie daarom altijd op kenteken en exacte uitvoering; een aanvraag op 'A1' levert een premie op die bij schade niet houdbaar is.
Bij snelle compacte auto's kijken verzekeraars scherp naar wie er rijdt. Een jonge of onervaren regelmatige bestuurder leidt tot een fors hogere premie, een hoger eigen risico of een weigering. Zet daarom de werkelijke bestuurder op de polis. Staat de auto op naam van een ouder terwijl een kind er structureel in rijdt, dan is dat een onjuiste opgave die de verzekeraar bij schade kan tegenwerpen op grond van artikel 7:928 BW.
Buiten de dekking blijven onder meer: deelname aan snelheids- of behendigheidsritten en rijden op een circuit, ook bij een toeristische rit; slijtage en mechanische of elektronische defecten zonder aanrijding, zoals een defecte koppeling, turbo of transmissie; schade tijdens rijden zonder geldig rijbewijs of onder invloed; en schade aan niet-gemelde aanpassingen. Losse velg- en bandschade wordt alleen vergoed als die uit een gedekte gebeurtenis volgt, en schade door opzet of roekeloosheid is uitgesloten op grond van artikel 7:952 BW.
Chiptuning, een sportuitlaat, een andere intercooler, verlagingsveren of niet-fabrieksmatige velgen wijzigen het risico en soms de acceptatie. Meld ze vóór de aanpassing: schending van de mededelingsplicht kan de uitkering verlagen of laten vervallen (artikel 7:930 BW), en bij een geconstateerde vermogensverhoging is dat een reële uitkomst. Verzekeraars die tuning accepteren, doen dat tegen een toeslag en leggen de opgevoerde waarde vast op het polisblad. Schade meldt u zo snel als redelijkerwijs mogelijk (artikel 7:941 BW).
Dit vragen mensen ons het vaakst.
Meestal duidelijk duurder. De cataloguswaarde ligt hoger en het vermogen ten opzichte van het gewicht is fors groter, waardoor de auto in een hogere premieklasse valt. Bij een jonge bestuurder loopt het verschil verder op. Hoeveel het scheelt verschilt sterk per verzekeraar, omdat niet iedereen dit segment even scherp tarifeert.
Geef die persoon op als regelmatige bestuurder. De premie stijgt daardoor, maar de dekking klopt. Blijkt na een schade dat de werkelijke bestuurder structureel iemand anders was dan opgegeven, dan kan de verzekeraar de uitkering verlagen of weigeren en de polis beëindigen. Sommige verzekeraars accepteren een jonge bestuurder alleen met een hoger eigen risico.
Dat hangt af van de dagwaarde en uw reserves, niet van de leeftijd. Zolang u een eenzijdige schade of total loss niet zelf wilt dragen, blijft casco zinvol. Bij een lage dagwaarde en een hoog premieverschil kan beperkt casco logischer zijn. Beoordeel dit jaarlijks aan de hand van de actuele waarde.
Meld het alsnog, ook al is het achteraf. Sommige verzekeraars accepteren de aanpassing tegen een toeslag. Andere beëindigen de polis, waarna u elders opnieuw moet aanvragen. Wachten is het slechtste scenario: bij schade kan een uitleesbare vermogensverhoging leiden tot weigering van de hele uitkering.
Nee. Rijden op een circuit valt buiten vrijwel elke autopolis, ook wanneer het om een toeristische rit gaat en er niet op tijd wordt gereden. Wilt u er toch mee het circuit op, dan is een aparte, tijdelijke dekking nodig. Ga daar niet vanuit zonder schriftelijke bevestiging van de verzekeraar.
Meld dat bij de aanvraag. Bij een geïmporteerd exemplaar wijken uitvoering en oorspronkelijke cataloguswaarde soms af van de Nederlandse referentie, wat gevolgen heeft voor de premie en voor de waardevaststelling bij schade. Zorg dat de gegevens op kentekenbewijs en polisblad met elkaar overeenkomen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan op kenteken; wij vergelijken premie én voorwaarden, inclusief eventuele aanpassingen.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.