

WA
- Schade aan andere auto's en letsel
- Geen dekking voor uw eigen S2
- Verplicht op grond van artikel 2 WAM
- Vaak gekozen bij beperkt gebruik
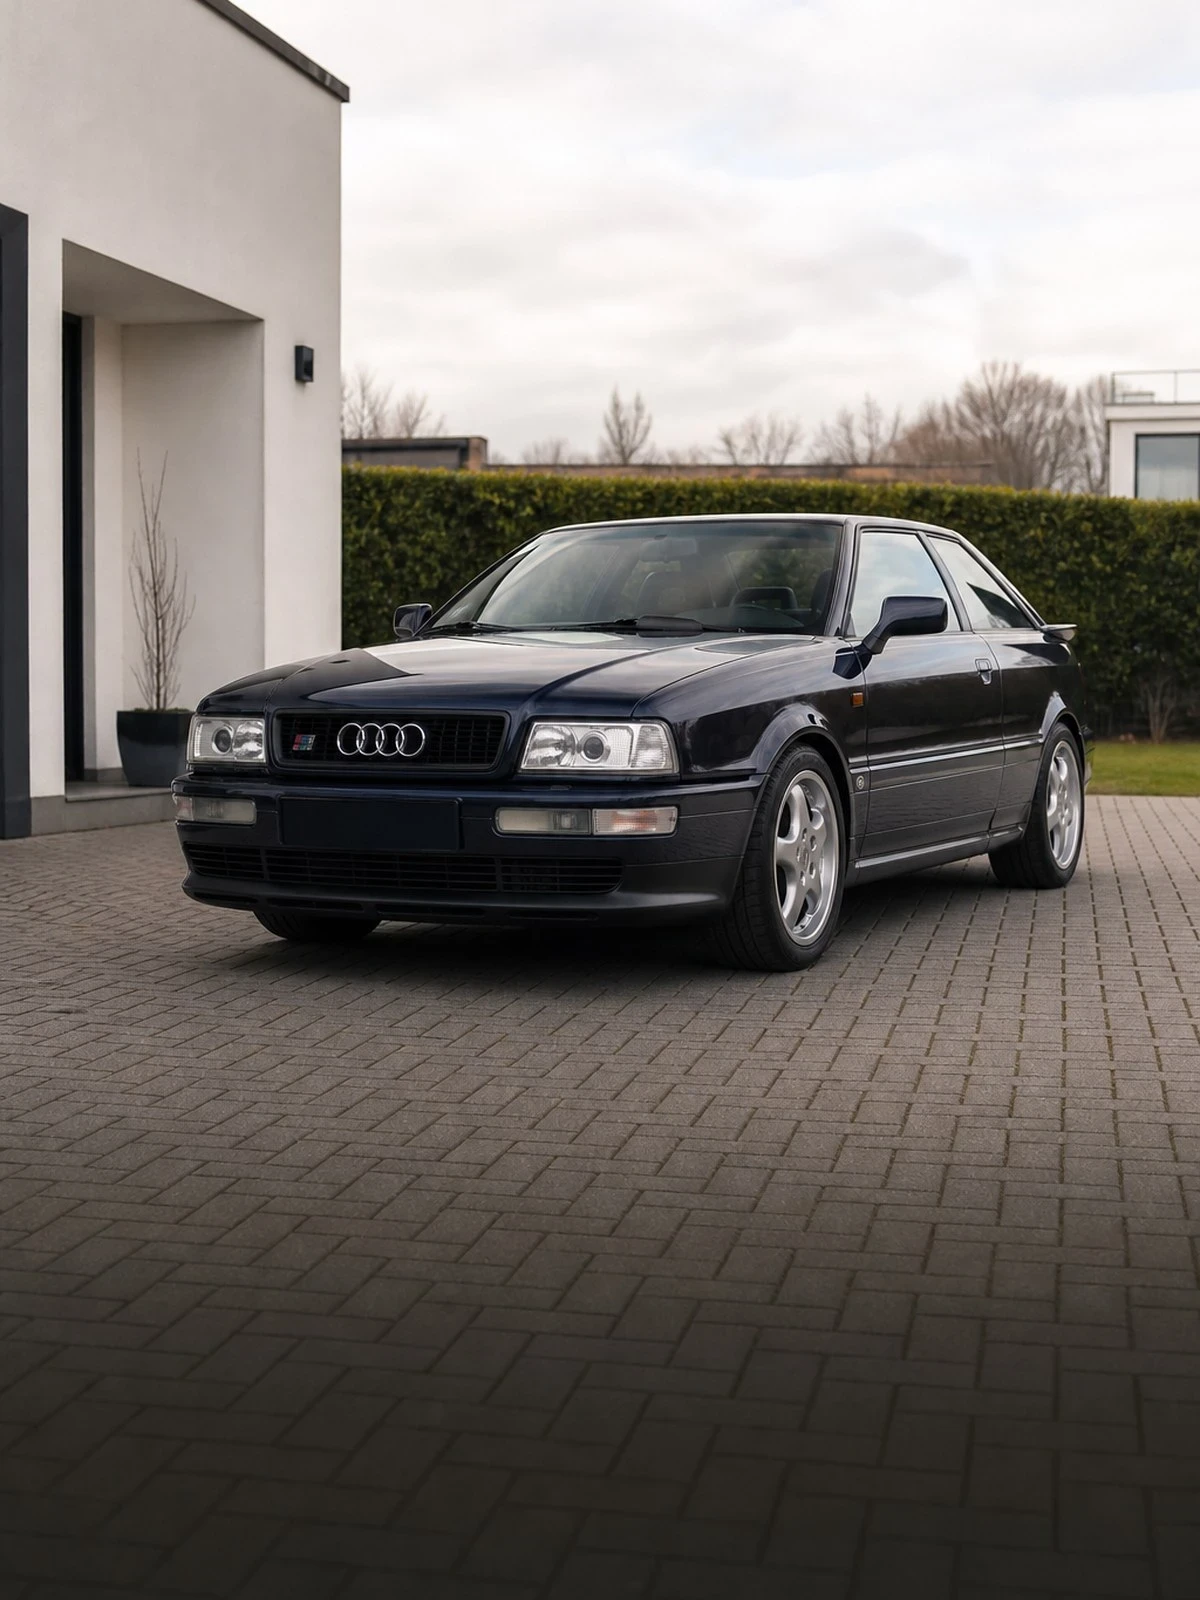
De S2 is inmiddels een youngtimer. Daardoor verschuift de vraag van premieklasse naar waardevaststelling: met dagwaarde of met een vastgelegde taxatiewaarde.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De S2 met de vijfcilinder turbo en quattro is geen gewone gebruikte auto meer. Voor verzekeraars verandert daarmee de kernvraag: niet in welke premieklasse de auto valt, maar welk bedrag er bij total loss of diefstal wordt uitgekeerd. Op een reguliere polis is dat de dagwaarde, en die volgt uit een taxatiesysteem dat een goed onderhouden en originele S2 zelden juist waardeert.
Het alternatief is een getaxeerde waarde. Een taxatie door een erkend taxateur legt de waarde op grond van artikel 7:960 BW voor een vaste periode vast; binnen die termijn kan de verzekeraar zich niet op een lagere waarde beroepen. Veel maatschappijen bieden dit aan in een klassieker- of youngtimerpolis, met een lagere premie in ruil voor voorwaarden: een maximum aantal kilometers per jaar, stalling in een afgesloten ruimte en een tweede auto voor dagelijks gebruik.
WA-dekking blijft ook hier verplicht op grond van artikel 2 WAM. Cascodekking is bij dit model een bewuste afweging: onderdelen zijn schaars, herstel is specialistisch en de auto is bij een schade sneller economisch total loss dan een moderne auto. Laat vooraf vastleggen of er hersteld of uitgekeerd wordt en of u zelf een hersteller mag kiezen.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Drie dekkingsvormen, met daaronder de situaties die bij een youngtimer het vaakst spelen.
De wettelijk verplichte dekking voor schade die u bij anderen veroorzaakt.
Naast WA een vaste lijst gebeurtenissen: diefstal, ruit, brand, storm en wild.
Cascodekking op basis van een vastgelegde getaxeerde waarde.
Wat is gedekt
| Situatie | WA | Klassiekerpolis |
|---|---|---|
| Schade die u met de S2 bij een ander veroorzaakt | Ja | Ja |
| Diefstal, uitgekeerd op getaxeerde waarde | Nee | Ja |
| Brand- of waterschade in de stalling | Nee | Ja |
| Eigen schade na een eenzijdig ongeval | Nee | Mits |
| Meer kilometers rijden dan afgesproken | Ja | Nee |
| Deelname aan rally's, circuit- of snelheidsritten | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bij een youngtimer zwaarder wegen dan de premie zelf.
Een reguliere polis rekent bij total loss met de dagwaarde volgens een taxatiesysteem. Voor een auto uit deze periode levert dat vaak een bedrag op dat ver onder de marktwaarde van een goed exemplaar ligt. Met een taxatierapport legt u de waarde op grond van artikel 7:960 BW voor een vaste periode vast. Laat de taxatie vóór het afsluiten opmaken en let op de geldigheidsduur. Na afloop valt u terug op dagwaarde.
De lagere premie van een youngtimer- of klassiekerpolis staat tegenover concrete verplichtingen: een maximum aantal kilometers per jaar, stalling in een afgesloten ruimte, soms een minimumleeftijd van de bestuurder en de eis dat u over een andere auto voor dagelijks gebruik beschikt. Overschrijdt u het kilometrage of staat de auto structureel op straat, dan kan de verzekeraar de uitkering verlagen of weigeren. Houd de kilometerstand bij en meld een verhuizing of andere stalling.
Buiten de dekking blijven onder meer: slijtage, roest, corrosie en gebreken door achterstallig onderhoud, ook als die tot gevolgschade leiden; mechanische en elektronische defecten zonder aanrijding, zoals een gescheurde koppakking of een defecte turbo; deelname aan rally's, circuitdagen en snelheids- of behendigheidsritten; en schade tijdens rijden zonder geldig rijbewijs of onder invloed. Restauratiewerk en waardevermeerdering worden niet vergoed, en schade door opzet of roekeloosheid is uitgesloten op grond van artikel 7:952 BW.
Onderdelen voor dit model zijn beperkt leverbaar en herstel is specialistisch. Daardoor komt een schade sneller boven de waarde uit en verklaart de verzekeraar de auto economisch total loss, terwijl u de auto juist wilt behouden. Vraag vooraf of u een eigen hersteller mag kiezen, of gebruikte originele onderdelen zijn toegestaan en of u het wrak kunt terugkopen. Meld schade zo snel als redelijkerwijs mogelijk (artikel 7:941 BW) en bewaar onderhoudsfacturen en foto's als onderbouwing.
Dit vragen mensen ons het vaakst.
Voor cascodekking is dat sterk aan te raden. Zonder taxatie keert de verzekeraar bij total loss de dagwaarde uit, en die valt bij een goed onderhouden exemplaar vaak tegen. Een taxatie door een erkend taxateur legt de waarde voor een vaste periode vast, zodat er achteraf geen discussie ontstaat over wat de auto waard was.
Dat verschilt per verzekeraar. De meeste hanteren een minimumleeftijd van de auto en stellen verder eisen aan kilometrage, stalling, bestuurdersleeftijd en het bezit van een tweede auto. Voldoet u niet aan alle voorwaarden, dan is een reguliere polis met taxatie vaak een werkbaar alternatief.
Dat is een risicoverzwaring. De verzekeraar kan de uitkering naar verhouding verlagen of, bij een structurele overschrijding, weigeren en de polis beëindigen. Verwacht u meer te gaan rijden, meld dat dan vooraf; een aangepaste staffel kost premie, maar houdt uw dekking in stand.
Nee. Roest, corrosie, slijtage en gebreken door achterstallig onderhoud vallen buiten elke autopolis, net als mechanische defecten zonder aanrijding. Cascodekking vergoedt schade door een plotselinge, van buiten komende gebeurtenis. Onderhoud en restauratie blijven volledig uw eigen kosten.
Niet onder uw gewone polis. Rijden op een circuit en deelname aan snelheids-, behendigheids- of rallyritten zijn uitgesloten, ook zonder tijdwaarneming. Voor evenementen bestaat aparte, tijdelijke dekking. Regel die vooraf en laat schriftelijk bevestigen wat er precies onder valt.
Bij veel klassiekerpolissen wel, bij reguliere polissen vaak niet zonder toeslag. Voor een auto van deze leeftijd is dat een relevant punt: een merkonafhankelijke specialist werkt vaak met gebruikte originele onderdelen. Leg vooraf vast wat is toegestaan en of u bij total loss het wrak kunt terugkopen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij kijken naar taxatie, kilometrage en stalling voordat we op premie vergelijken.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.