

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
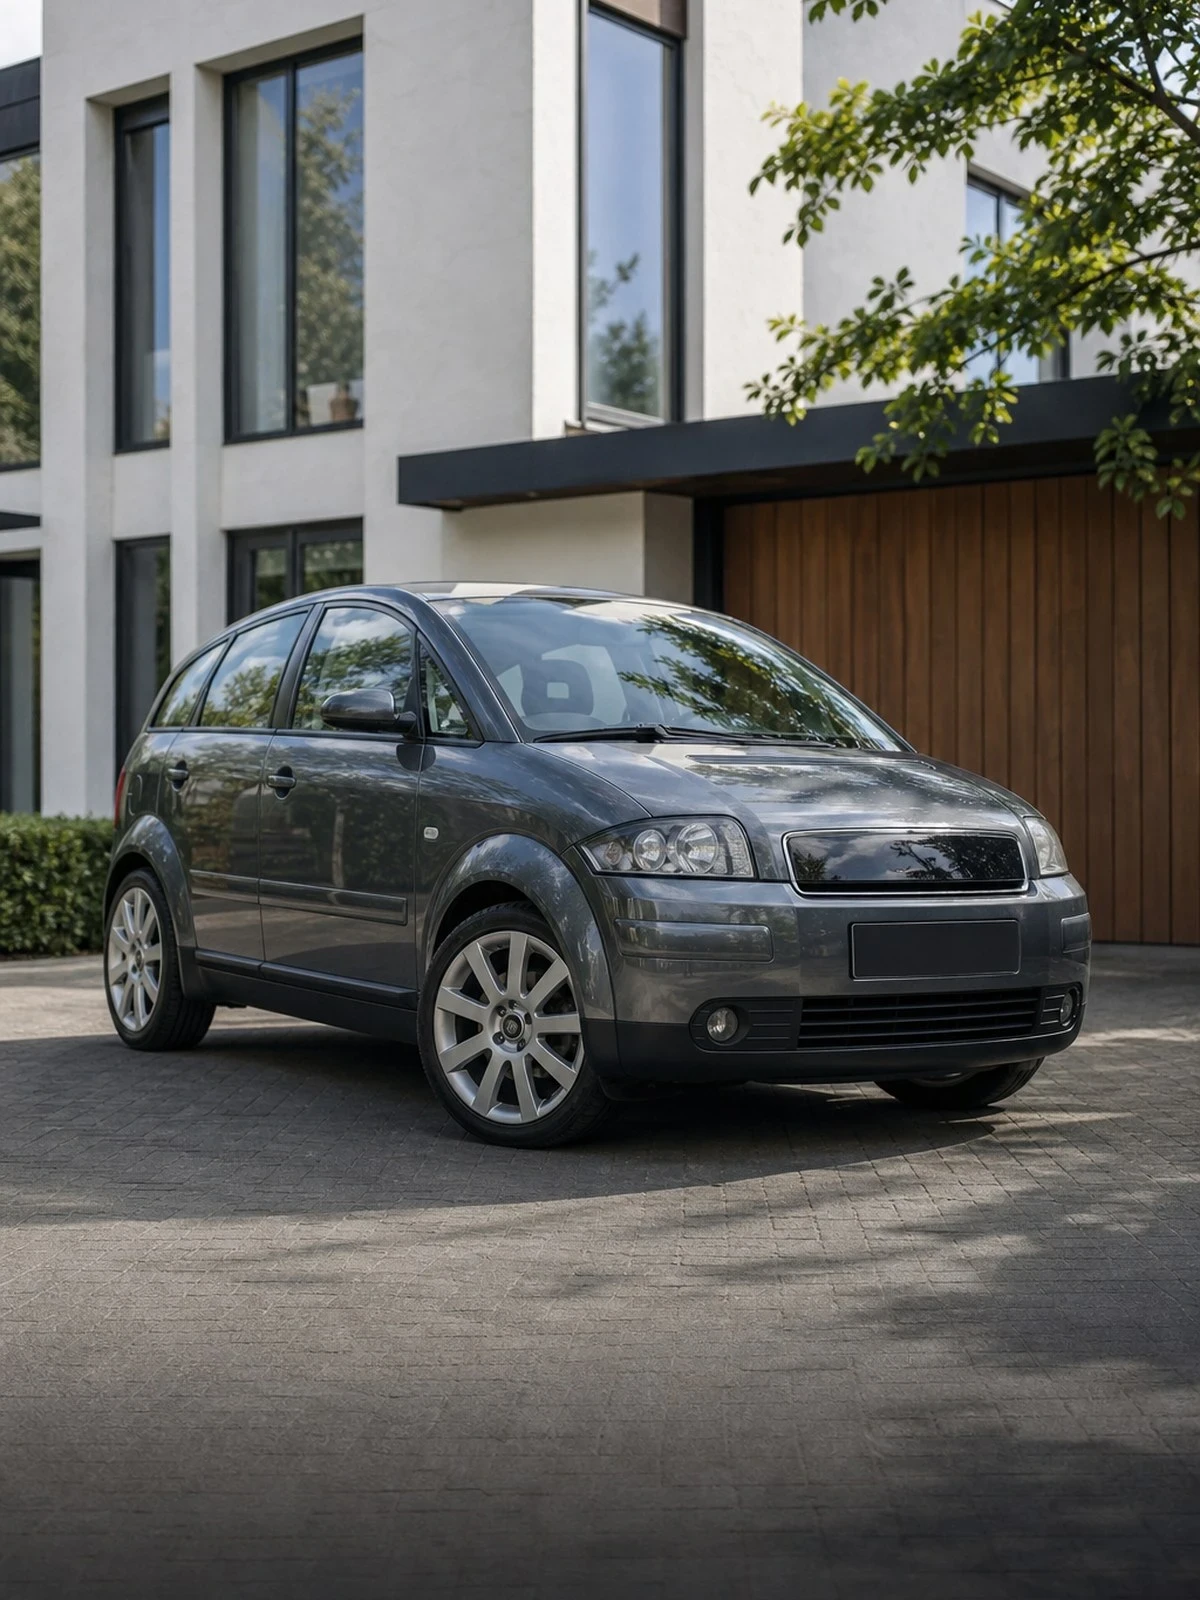
De A2 heeft een aluminium carrosserie en is inmiddels een youngtimer: de herstelkosten zijn hoog terwijl de dagwaarde laag is, en dat maakt total loss het bepalende scenario.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De Audi A2 werd tussen 1999 en 2005 gebouwd op een aluminium spaceframe. Dat is technisch bijzonder en verzekeringstechnisch lastig: aluminium plaatwerk laat zich niet uitdeuken zoals staal, herstel vraagt een schadeherstelbedrijf met de juiste apparatuur en scheiding van gereedschap, en panelen worden vaker vervangen dan gerepareerd. De reparatiefactuur van een op het oog kleine aanrijding valt daardoor hoger uit dan bij een gelijk oude stalen auto.
Daar staat een lage dagwaarde tegenover. De combinatie leidt ertoe dat een verzekeraar snel besluit tot total loss: zodra herstel boven een in de voorwaarden genoemd deel van de dagwaarde uitkomt, wordt de auto afgeschreven en gaat er een goed onderhouden exemplaar verloren. Wie zijn A2 wil houden, moet dat vooraf regelen en niet pas als de expert al ter plaatse is.
Wij bekijken daarom of een vaste taxatie zinvol is, of een youngtimer- of beperkt-cascoconstructie beter past, en welke verzekeraar aluminiumherstel accepteert. Zie ook de overzichtspagina Audi en de oldtimerverzekering voor de oudere exemplaren.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een aluminium carrosserie mag niet in dezelfde ruimte worden bewerkt als staal, omdat vijlstof contactcorrosie veroorzaakt. Herstellers hebben aparte apparatuur en certificering nodig. Niet elk schadeherstelbedrijf in het netwerk van een verzekeraar kan dit. Vraag daarom vooraf of vrije keuze van hersteller is toegestaan, want een polis met verplicht netwerkherstel kan u naar een bedrijf sturen dat het werk niet in eigen huis kan uitvoeren.
Als de herstelkosten boven een in de voorwaarden genoemd deel van de dagwaarde uitkomen, mag de verzekeraar tot total loss besluiten. Bij een auto met hoge reparatiekosten en een lage dagwaarde is die grens snel bereikt. Wilt u de auto behouden, meld dat direct bij de schademelding, vraag om het wrak en laat vastleggen welke restwaarde daarvoor wordt ingehouden. Achteraf terugkomen op die keuze lukt zelden.
Bij een goed onderhouden of gerestaureerd exemplaar met een compleet dossier is een voortaxatie door een erkend taxateur de manier om de waarde vooraf vast te leggen. Artikel 7:960 BW staat dat toe zolang de taxatie geldig is. Verzekeraars hanteren daarvoor een termijn. Verloopt die, dan geldt weer de dagwaarde die de expert vaststelt. Bewaar onderhoudsfacturen en foto's, want zij dragen het rapport.
Slijtage, corrosie en mechanische gebreken zijn geen plotselinge gebeurtenis en vallen buiten casco. Een vastgelopen motor of een versleten koppeling is dus geen schade. Kosten die ontstaan doordat een onderdeel niet meer leverbaar is, worden niet extra vergoed. Waardevermindering na herstel wordt zelden betaald. Niet gemelde aanpassingen zijn niet meeverzekerd, en opzet en roekeloosheid vallen weg op grond van artikel 7:952 BW.
Dit vragen mensen ons het vaakst.
Vaak niet, tenzij de waarde met een taxatie is vastgelegd. Zet uw jaarpremie plus eigen risico af tegen de dagwaarde; zakt die waarde onder ongeveer drie tot vier keer die last, dan levert volledig casco weinig op. Beperkt casco houdt de belangrijke oorzaken overeind, zoals brand, storm, diefstal en ruitschade, tegen een lagere premie.
De carrosserie is van aluminium. Dat materiaal laat zich niet uitdeuken zoals staal, vraagt aparte lasapparatuur en mag niet in dezelfde ruimte als staal worden bewerkt vanwege contactcorrosie. Panelen worden daardoor eerder vervangen dan hersteld, en het aantal bedrijven dat dit werk aankan is beperkt. Dat drijft zowel de uurprijs als de doorlooptijd op.
Meestal wel, maar u moet dat bij de schademelding aangeven. De verzekeraar keert dan de vastgestelde waarde uit onder inhouding van de restwaarde van het wrak en van uw eigen risico. Laat schriftelijk vastleggen welke restwaarde wordt gehanteerd. Is het voertuig als onherstelbaar geregistreerd, dan gelden aanvullende eisen voordat het weer op kenteken de weg op mag.
Dat hangt af van de bouwdatum en van de voorwaarden die de verzekeraar stelt. Zulke regelingen vragen meestal een beperkt jaarkilometrage, stalling in een afgesloten ruimte, een tweede auto voor dagelijks gebruik en soms een minimumleeftijd van de bestuurder. In ruil daarvoor kunt u vaak met een vaste taxatie werken in plaats van met de dagwaarde.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.