

WA-verzekering
- Schade aan andere voertuigen
- Letsel van derden
- Schade aan objecten
Bij de M5 is de eerste vraag niet wat de premie wordt, maar welke verzekeraar de combinatie van dit vermogen, deze waarde en deze bestuurder accepteert.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Particuliere offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
De BMW M5 is de snelste uitvoering van de 5-serie: de E39 met V8, de E60 met V10, de F10 en F90 met de 4,4-liter twinturbo V8 en 560 tot 635 pk, en sinds 2024 de G90 als plug-inhybride met 727 pk en een gewicht van ruim 2.400 kilogram. Nieuw kost een G90 rond de € 180.000; een F10 uit 2013 is als occasion nog € 40.000 tot € 55.000 waard, een goede E39 inmiddels meer.
Het vermogen van 400 kW en meer plaatst de M5 bij de meeste verzekeraars buiten het standaard acceptatiekader. Wie de auto wel neemt, stelt eisen: een bestuurder van minimaal 25 tot 30 jaar, vijf tot tien schadevrije jaren, een opgave van alle bestuurders en bij een hoge waarde een voertuigvolgsysteem met meldkamer. Een afwijzing wordt bij de volgende aanvraag een vraag op het formulier, dus de volgorde van aanvragen is niet vrijblijvend.
Anders dan de M3 en M4 wordt de M5 vaker als enige auto en zakelijk gereden, met een hoog jaarkilometrage en vaak op naam van een bv. Dat vraagt om een gewone volledig cascopolis met nieuwwaarderegeling, en niet om een beperkt-gebruikspolis. De G90 voegt daar een accupakket en een hoogspanningssysteem aan toe die bij schade de rekening verder opdrijven.
Wij vergelijken uw youngtimerverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
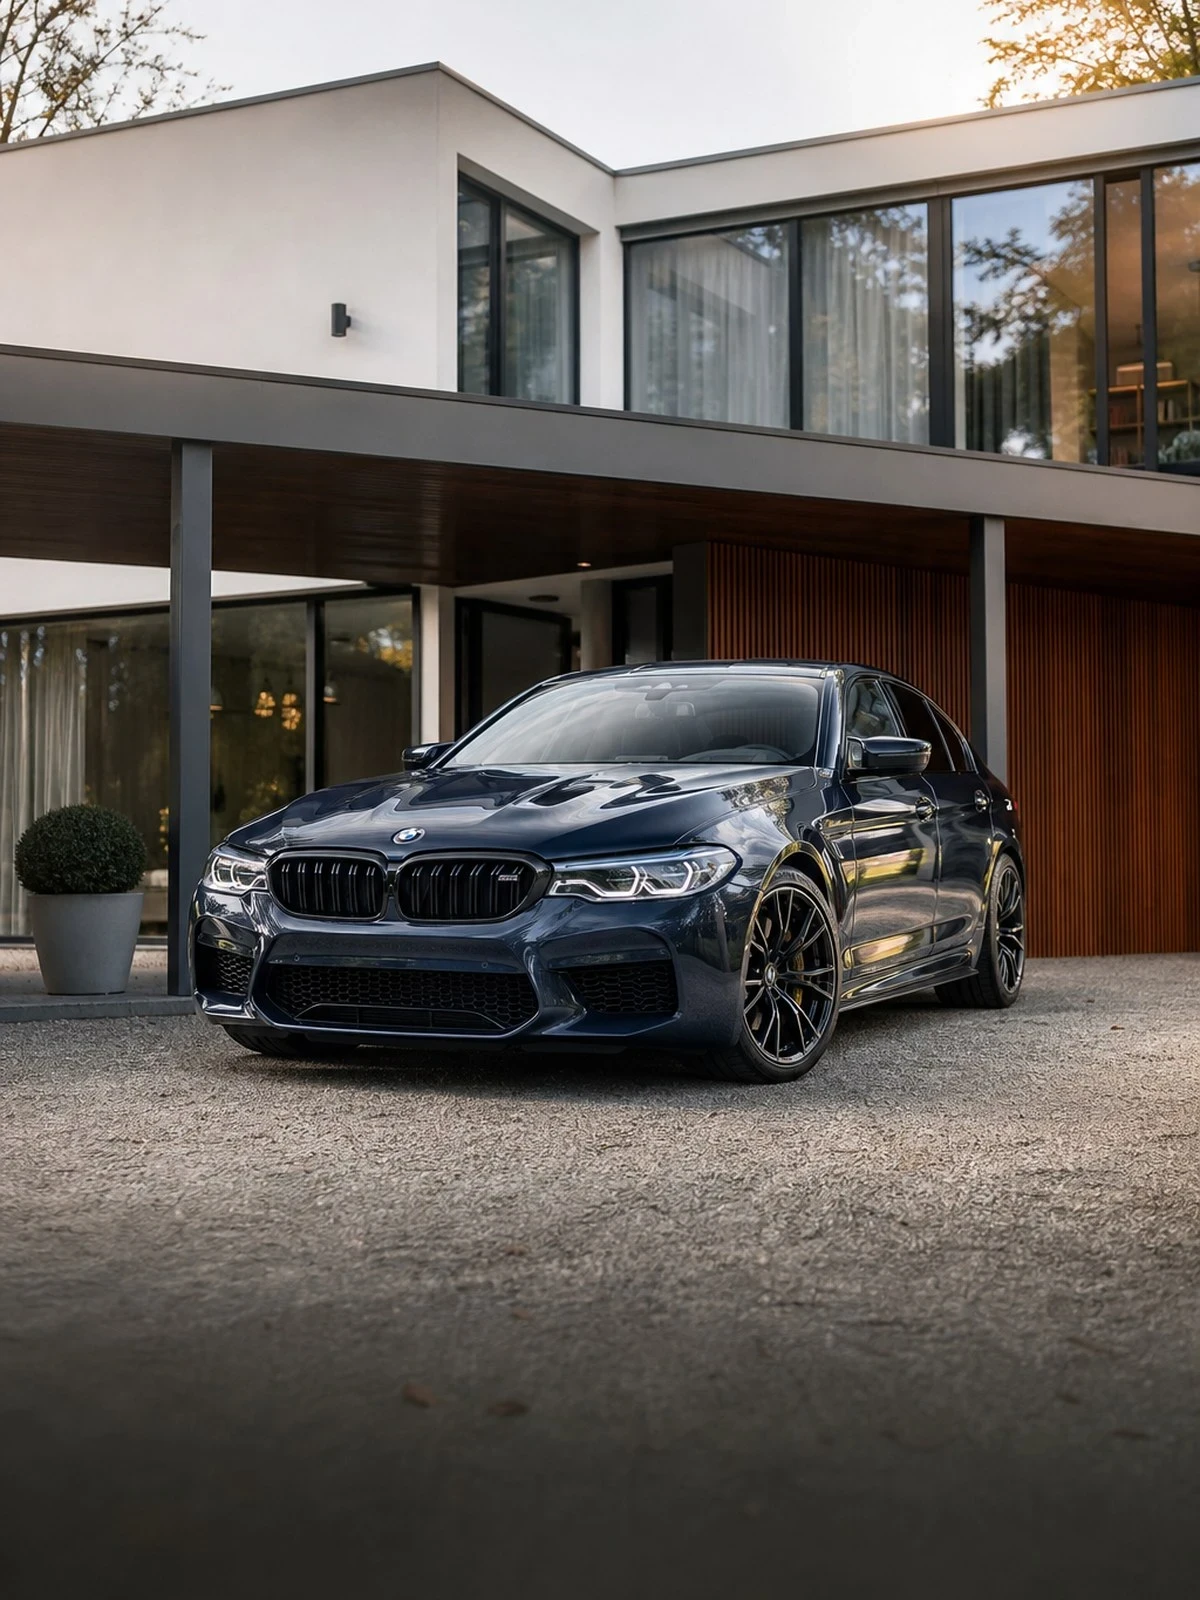 Youngtimerverzekering
 Vergelijken
 Direct afsluiten
De dekkingskeuze hangt bij een M5 af van de generatie en waarde, of de auto privé of zakelijk op naam staat, het jaarkilometrage en de acceptatie-eisen van de verzekeraar.
Schade die u met het voertuig aan anderen toebrengt. Niet uw eigen voertuig.
Daarnaast schade aan uw eigen voertuig door oorzaken van buitenaf.
Ook schade aan uw eigen voertuig door eigen schuld.
Wat is gedekt
| Situatie | WA | WA + BC | Allrisk |
|---|---|---|---|
| Schade aan een ander voertuig | Ja | Ja | Ja |
| Diefstal van uw BMW M5 | Nee | Ja | Ja |
| Ruitschade of steenslag | Nee | Ja | Ja |
| Storm-, hagel- en brandschade | Nee | Ja | Ja |
| Zelf tegen een paaltje gereden | Nee | Nee | Ja |
| Circuitgebruik, slijtage en opzet | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Dit zijn de punten die bij het verzekeren van een BMW M5 de doorslag geven.
Veel verzekeraars hanteren een bovengrens in kilowatts of een verhouding tussen vermogen en gewicht; de M5 zit daar met 412 tot 535 kW ruim boven. Maatschappijen die de auto accepteren, doen dat doorgaans alleen bij een bestuurder van 25 of 30 jaar en ouder, met minimaal vijf schadevrije jaren, en willen alle regelmatige bestuurders kennen inclusief rijbewijsdatum. Een eerdere opzegging, een strafrechtelijk verleden in het verkeer of meerdere schades sluiten de deur. Omdat een afwijzing bij volgende aanvragen moet worden gemeld, toetsen wij eerst informeel bij welke verzekeraars de combinatie kans maakt en dienen pas daarna een formele aanvraag in.
De M5 rijdt vaak als auto van de zaak op naam van een bv of holding. De bv is dan verzekeringnemer, en de verzekeraar beoordeelt of de schadevrije jaren van de directeur-grootaandeelhouder mogen worden ingezet; dat verschilt per maatschappij. Zakelijk gebruik met 30.000 kilometer of meer per jaar moet in de opgave, inclusief wie er naast de dga rijdt. Een M5 die ook door een medewerker of partner wordt gebruikt, vraagt een polis met opgave van alle bestuurders. Bij lease verzekert de leasemaatschappij meestal zelf, maar bij de M5 is dat niet vanzelfsprekend; sommige leasemaatschappijen sluiten sportmodellen uit van hun collectieve dekking.
Bij een cataloguswaarde boven ongeveer € 100.000 eisen vrijwel alle verzekeraars een SCM-goedgekeurd voertuigvolgsysteem klasse 5, soms met een aanvullend alarm klasse 3, en een actief meldkamerabonnement. De M5 is gewild voor export en voor de onderdelenhandel, en de keyless-sleutel en de OBD-poort zijn bekende aanvalspunten. BMW's eigen systemen zoals ConnectedDrive-tracking worden niet als vervanging van een SCM-systeem geaccepteerd. Inbouw kost als indicatie € 1.000 tot € 2.000 en het abonnement enkele honderden euro's per jaar. Zonder het geëiste systeem is diefstal uitgesloten, ongeacht de verdere dekking.
De huidige M5 heeft een accupakket van ongeveer 18,6 kWh en een elektromotor in de achttrapsautomaat. Na een aanrijding moet een hersteller met NEN 9140-bevoegdheid het hoogspanningssysteem spanningsvrij maken en het accupakket controleren; een vervormde behuizing betekent vervanging van het hele pakket. Dat, plus laserkoplampen, radarsensoren, carbon delen en een zware carrosserie, maakt een middelzware schade aan de G90 tot een reparatie van tienduizenden euro's. Verzekeraars rekenen dat mee in de cascopremie. De laadkabel is als accessoire meeverzekerd tot een beperkt bedrag; de wallbox thuis valt onder de opstalverzekering.
Een M5 verliest in de eerste jaren fors aan waarde. Bij een total loss na twee jaar keert een dagwaardepolis aanzienlijk minder uit dan de aanschafprijs. Een nieuwwaarderegeling van drie jaar, of een aanschafwaarderegeling bij een jonge occasion, voorkomt dat gat. Na een reparatie is de auto bovendien minder waard; die waardevermindering wordt bij schuld van een derde doorgaans verhaald, maar bij eigen schuld niet vergoed. Bij een oudere E39 of E60 met liefhebberswaarde is juist een taxatiepolis zinvol, omdat de koerslijstwaarde daar achterloopt op wat de auto werkelijk opbrengt.
Zoals bij elke M-auto geldt dat rijden op een circuit, ook tijdens een toerdag of een door BMW georganiseerde M Driving Experience, buiten de dekking van een gewone autoverzekering valt. Voor zulke dagen is een aparte trackdayverzekering nodig. Rijden op de Duitse autobahn zonder snelheidslimiet is gewoon gedekt, maar bij een schade bij zeer hoge snelheid kan een verzekeraar onderzoeken of er sprake was van roekeloosheid, en dan is de uitkering niet vanzelfsprekend. Een snelheidsovertreding op zichzelf leidt doorgaans niet tot afwijzing, een bewuste wedstrijd op de openbare weg wel.
Vragen die eigenaren van een BMW M5 ons stellen.
Omdat veel verzekeraars een absolute bovengrens hanteren voor vermogen of cataloguswaarde, ongeacht het profiel van de bestuurder. De M5 valt daar met meer dan 400 kW en een nieuwprijs rond de € 180.000 boven. Het is dus geen oordeel over u maar over het acceptatiekader. Er zijn maatschappijen en gespecialiseerde aanbieders die de M5 wel accepteren; wij kennen die en voorkomen onnodige formele afwijzingen die u later moet melden.
Bij een deel van de verzekeraars wel: zij accepteren de schadevrije jaren van de directeur-grootaandeelhouder op een polis op naam van de bv, soms met een verklaring dat u de enige regelmatige bestuurder bent. Andere maatschappijen beginnen bij een bv op nul of hanteren een zakelijke korting. Omdat het premieverschil bij een M5 groot is, nemen wij dit punt mee in de vergelijking van verzekeraars.
Bij een nieuwe M5 vrijwel altijd een SCM-goedgekeurd voertuigvolgsysteem klasse 5 met meldkamerabonnement, naast het fabrieksalarm. Bij een oudere F10 of E60 met een lagere dagwaarde volstaat vaak een alarm klasse 3 met hellingshoekdetectie of een volgsysteem klasse 4. De eis hangt af van de verzekerde waarde en verschilt per verzekeraar. Het abonnement moet actief zijn op het moment van diefstal.
De dekking is hetzelfde, maar de schadeafwikkeling verschilt. Het accupakket en het hoogspanningssysteem moeten na een aanrijding door een gecertificeerde hersteller worden gecontroleerd, en een beschadigd pakket wordt vervangen. Dat verhoogt de herstelkosten en daarmee de cascopremie. De laadkabel is als accessoire meeverzekerd tot een beperkt bedrag. Enkele verzekeraars geven een korting voor plug-inhybrides, maar bij de M5 weegt het vermogen zwaarder.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.