

WA-verzekering
- Schade aan andere voertuigen
- Letsel van derden
- Schade aan objecten
Bij de i3 zit vrijwel de hele waarde in twee onderdelen die een schadehersteller niet zomaar aanraakt: het accupakket en de carbon passagierscel.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De i3 is gebouwd rond een passagierscel van koolstofvezelversterkt kunststof op een aluminium onderstel. Dat is geen detail voor de liefhebber maar de kern van de schadeafhandeling: carbon wordt niet uitgedeukt en niet gelast. Herstel gebeurt volgens een voorgeschreven methode bij een bedrijf dat daarvoor is opgeleid, met gelijmde en vervangen secties. Middelzware schade komt daardoor sneller op total loss uit dan de buitenkant doet vermoeden.
Het tweede onderdeel is de accu. Bij een deel van de i3's is die gekocht, bij een deel gehuurd van de aanbieder. Wie eigenaar is, bepaalt wie een schade aan het pakket claimt en op wiens polis dat terechtkomt. Geef bij de aanvraag op welke situatie voor u geldt. Capaciteitsverlies door veroudering is iets anders dan schade: dat is slijtage en valt buiten elke cascodekking.
Sommige exemplaren hebben een range extender, een kleine benzinemotor die de accu bijlaadt. Die uitvoering heeft brandstof aan boord en een eigen onderhoudsregime. Voor andere elektrische auto's leest u verder op Polestar verzekeren.
Wij vergelijken uw youngtimerverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
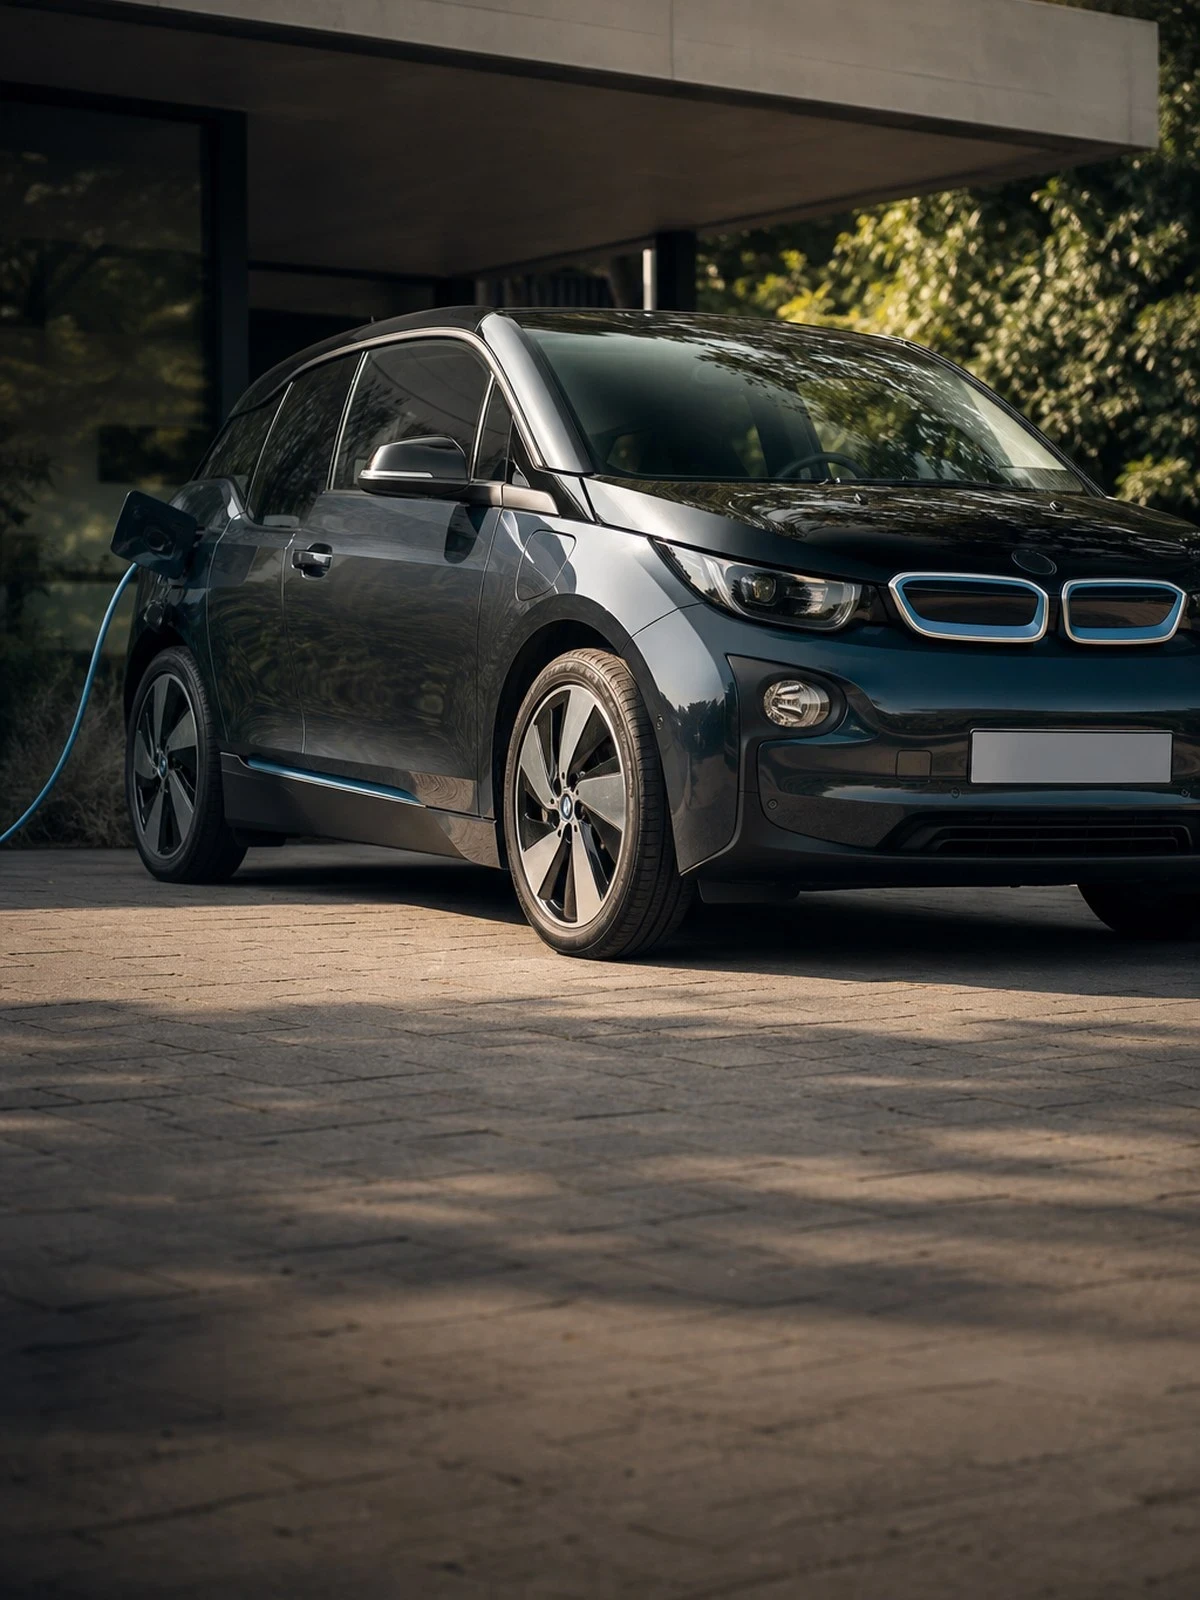 Youngtimerverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met het voertuig aan anderen toebrengt. Niet uw eigen voertuig.
Daarnaast schade aan uw eigen voertuig door oorzaken van buitenaf.
Ook schade aan uw eigen voertuig door eigen schuld.
Wat is gedekt
| Situatie | WA | WA + BC | Allrisk |
|---|---|---|---|
| Schade aan een ander voertuig | Ja | Ja | Ja |
| Diefstal van uw BMW i3 | Nee | Ja | Ja |
| Ruitschade of steenslag | Nee | Ja | Ja |
| Storm-, hagel- en brandschade | Nee | Ja | Ja |
| Zelf tegen een paaltje gereden | Nee | Nee | Ja |
| Circuitgebruik, slijtage en opzet | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Na een aanrijding onder het voertuig wordt het pakket uitgelezen en beoordeeld. Is het beschadigd, dan is vervanging vaak niet meer economisch tegenover de dagwaarde van de auto, en volgt total loss. Huurt u de accu, dan blijft die eigendom van de aanbieder en moet in de afwikkeling worden vastgesteld wie welke schade draagt. Meld de huurconstructie daarom bij het afsluiten van de polis.
De passagierscel bestaat uit gelijmde carbondelen. Een reguliere schadehersteller mag daar niet aan werken. Het gaat om een gecertificeerd bedrijf dat met voorgeschreven lijmen en uithardtijden werkt. Dat maakt de begroting hoog en de doorlooptijd lang. Reken erop dat vervangend vervoer bij dit model langer nodig is dan bij een stalen auto en kijk of uw polis daar een regeling voor kent.
De laadkabel is het onderdeel dat het vaakst wordt weggenomen bij een publieke laadpaal. Kabels vallen in de regel onder de accessoiredekking van de autopolis, met een aparte limiet en soms de eis dat de kabel vergrendeld was. De laadpaal aan uw eigen woning hoort er niet bij: die is aard- en nagelvast en valt onder uw opstalverzekering, of onder de inboedelverzekering als hij losstaand is.
Buiten de dekking vallen: capaciteitsverlies en veroudering van de accu, software- en laadstoringen zonder uitwendig onheil, en schade door laden met een ondeugdelijke of zelf aangelegde installatie. Ook slijtage aan banden en remmen, opzettelijk toegebrachte schade (artikel 7:952 BW) en gebruik voor verhuur of deelmobiliteit zijn uitgesloten. Vraag ook na of uw pechhulp stilstand door een lege accu dekt. Dat is lang niet altijd zo.
Carbon herstel is specialistisch en duur. Bij middelzware schade wordt total loss snel bereikt.
Niet elke maatschappij hanteert hetzelfde beleid voor dit merk. Bij bijzondere uitvoeringen is de vraag niet wat het kost maar wie het accepteert.
Dit vragen mensen ons het vaakst.
Meestal wel, via de accessoire- of toebehorendekking van uw cascopolis, maar met een eigen limiet en een eigen risico. Sommige voorwaarden eisen dat de kabel aan beide zijden vergrendeld was tijdens het laden. Doe altijd aangifte en bewaar de aankoopnota van de kabel. Zonder cascodekking, dus bij een polis met alleen WA, is er voor kabeldiefstal geen vergoeding.
Nee. Een accu die na jaren minder bereik geeft, is versleten en niet beschadigd. Slijtage en geleidelijke achteruitgang zijn in elke cascodekking uitgesloten. Wat wel gedekt kan zijn, is plotselinge schade van buitenaf: een aanrijding, brand of een voorwerp dat het pakket doorboort. Voor de geleidelijke achteruitgang bent u aangewezen op de fabrieks- of accugarantie.
Een bedrijf dat gecertificeerd is voor carbonherstel volgens de methode van de fabrikant. Dat zijn er beduidend minder dan gewone schadeherstellers, en de verzekeraar zal u naar zo'n bedrijf sturen. Laat de auto niet elders repareren zonder overleg: buiten de voorgeschreven methode uitgevoerd herstel kan de constructie aantasten en levert bij een volgende schade discussie op.
Nee. Een aan de muur bevestigde laadpaal hoort bij het gebouw en valt onder uw opstalverzekering. Een losstaande paal op eigen terrein valt onder de inboedel- of opstaldekking, afhankelijk van de voorwaarden. Meld de installatie bij uw woonverzekeraar, zeker als de aanleg door uzelf is gedaan. Rijdt u de paal zelf omver, dan is dat een cascoschade aan de auto en een opstalschade aan de paal.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.