

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
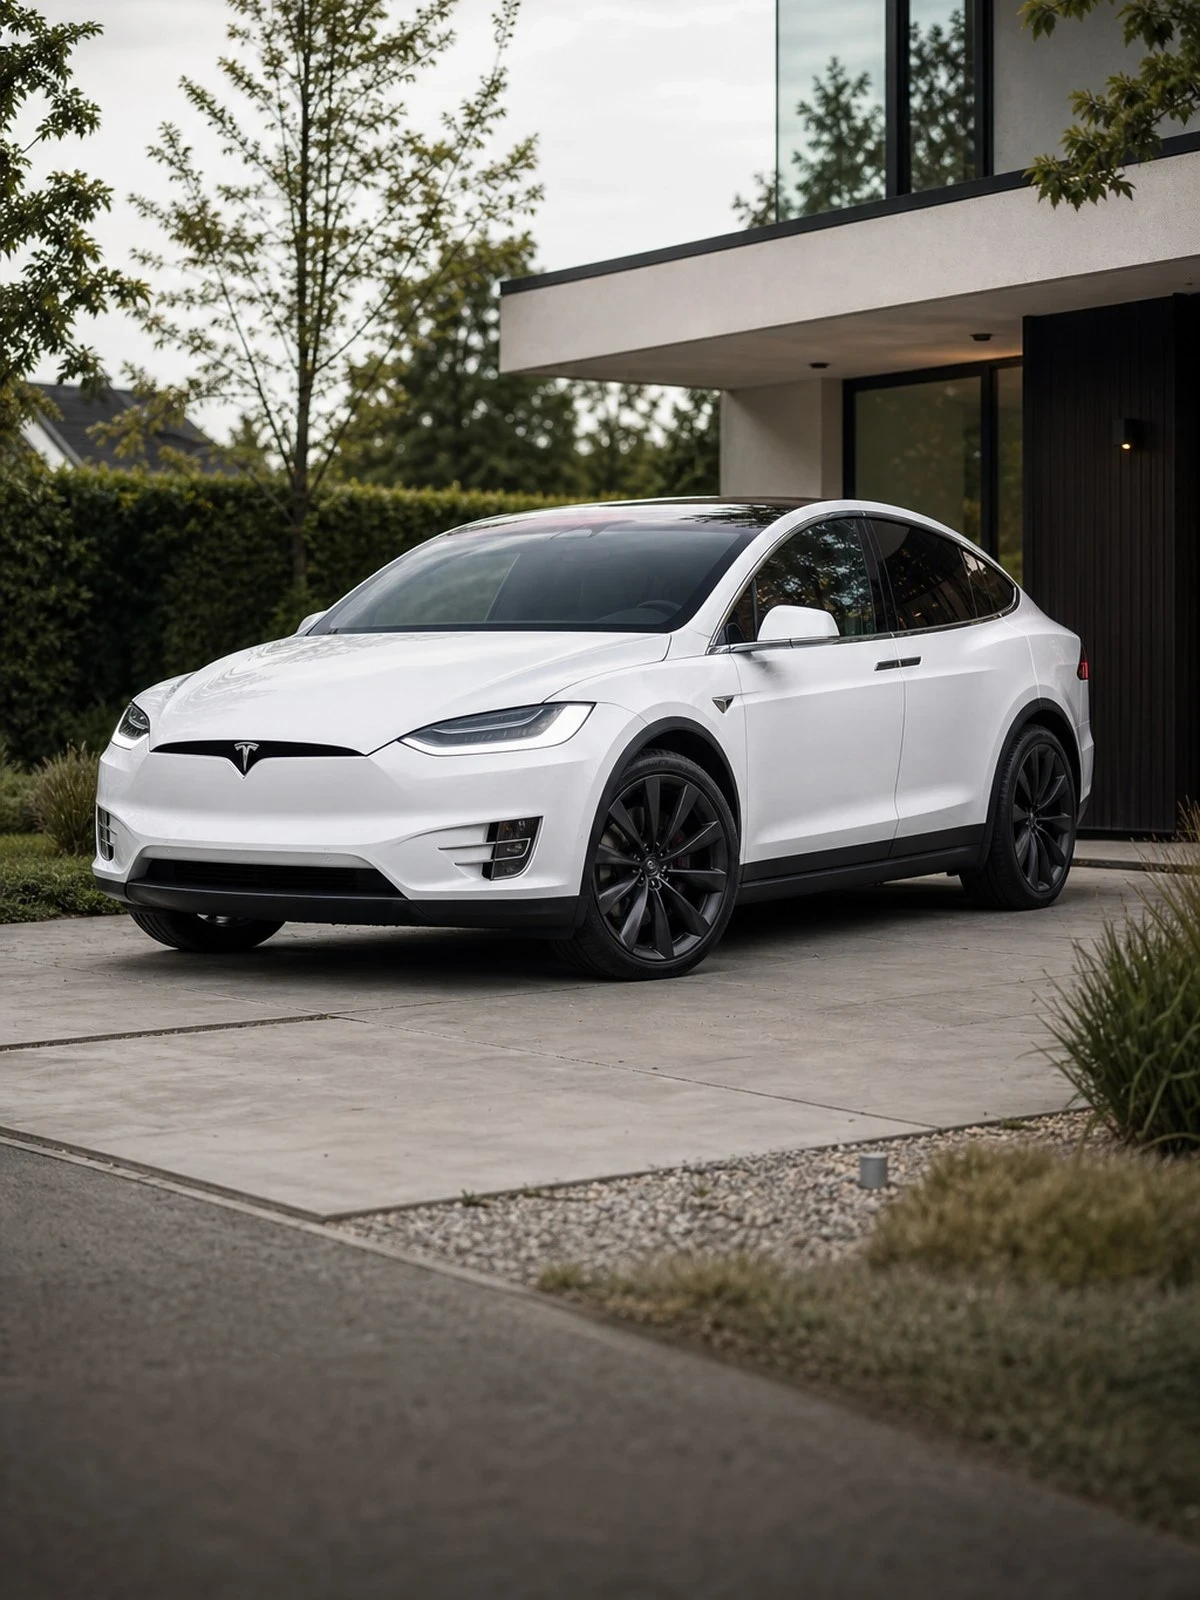
De vleugeldeuren en de hoogte van de Model X leveren schades op die u bij vrijwel geen andere auto tegenkomt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De Model X is de grootste SUV in de reeks: hoog, breed, zwaar en leverbaar met een derde zitrij. Twee eigenschappen bepalen het schadebeeld. De achterdeuren openen naar boven en zijn afhankelijk van sensoren, en de auto is hoger dan de gemiddelde parkeergarage of carport comfortabel toelaat.
Beide leiden tot schade door eigen toedoen: een deur die tegen een lage plafondbalk of leidingkoker komt, een dakrand die een slagboom raakt. Dat soort schade valt alleen onder allrisk. Beperkt casco doet er niets mee, omdat er geen brand, diefstal, storm of ruitbreuk in het spel is.
Zoekt u de compactere gezinsuitvoering zonder vleugeldeuren? Kijk dan bij autoverzekering Tesla Model Y.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
De achterdeuren zwaaien omhoog en meten de ruimte met sensoren. Vervuilde of ontregelde sensoren, een schuine oprit of een lage plafondbalk zorgen ervoor dat een deur toch ergens tegenaan komt. Schade aan uw eigen auto is dan schade door eigen toedoen en valt uitsluitend onder allrisk. Raakt u de auto ernaast, dan betaalt uw WA-dekking die schade (artikel 2 WAM), maar het blijft schuldschade die uw schadevrije jaren kost.
Gaat een vleugeldeur niet meer open of sluit hij niet goed zonder dat er iets tegenaan is gekomen, dan is dat een mechanisch of elektronisch gebrek. Dat hoort thuis bij garantie of onderhoud en is op geen enkele autoverzekering gedekt; slijtage en eigen gebrek zijn in alle cascovormen uitgesloten. Alleen wanneer een aanwijsbare gebeurtenis van buitenaf het scharnier of de aandrijving heeft beschadigd, is er sprake van een verzekerde schade.
Rijdt u een parkeergarage, een slagboom of een carport aan, dan is er schade aan uw auto en aan het bouwwerk. Dat laatste loopt via uw WA-dekking. Een dakdrager, dakkoffer of fietsendrager is alleen meeverzekerd als u die heeft opgegeven, en de fietsen of bagage erop nooit. Meet voor de zekerheid de hoogte inclusief drager en houd rekening met de open stand van de achterdeuren.
Letsel van uw passagiers wordt vergoed uit uw WA-dekking; uw eigen letsel als bestuurder juist niet. Daarvoor is een schadeverzekering voor inzittenden of een ongevallendekking nodig, en die zit er niet standaard op. Kinderzitjes, boodschappen, laptops en overige spullen in de auto vallen niet onder de cascodekking. Ook bij diefstal uit de auto blijft de inhoud onvergoed, hoe zorgvuldig u de auto ook had afgesloten.
Dit vragen mensen ons het vaakst.
Alleen als er een gebeurtenis van buitenaf aan ten grondslag ligt en u allrisk heeft. Stoot de deur tegen een plafond of een muur, dan is dat schade door eigen toedoen die uitsluitend allrisk vergoedt. Werkt de deur niet meer zonder dat er iets is gebeurd, dan is het een technisch gebrek en gaat de melding naar garantie of werkplaats, niet naar de verzekeraar.
Die schade brengt u toe aan een ander en valt daarom onder uw verplichte WA-dekking (artikel 2 WAM). De beheerder claimt bij uw verzekeraar en die betaalt, ongeacht welke cascovorm u heeft. De schade aan uw eigen auto komt er niet uit: daarvoor heeft u allrisk nodig. De schuldschade werkt ook door in uw schadevrije jaren.
Nee. De autoverzekering dekt het voertuig en de opgegeven accessoires, niet wat u erin vervoert. Kinderzitjes, laptops, gereedschap en bagage vallen buiten de dekking, ook bij diefstal uit de afgesloten auto. Voor privéspullen kan de inboedelverzekering onder voorwaarden iets betekenen. Voor zakelijke spullen is een aparte dekking nodig.
Niet vanuit de WA-dekking: die is er voor anderen. Veroorzaakt u zelf het ongeval, dan blijft uw eigen letselschade onvergoed tenzij u een schadeverzekering voor inzittenden of een ongevallendekking heeft meeverzekerd. Passagiers zijn wel beschermd, omdat zij als benadeelde derde gelden. Met zeven zitplaatsen is die aanvullende dekking het overwegen waard.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.