

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
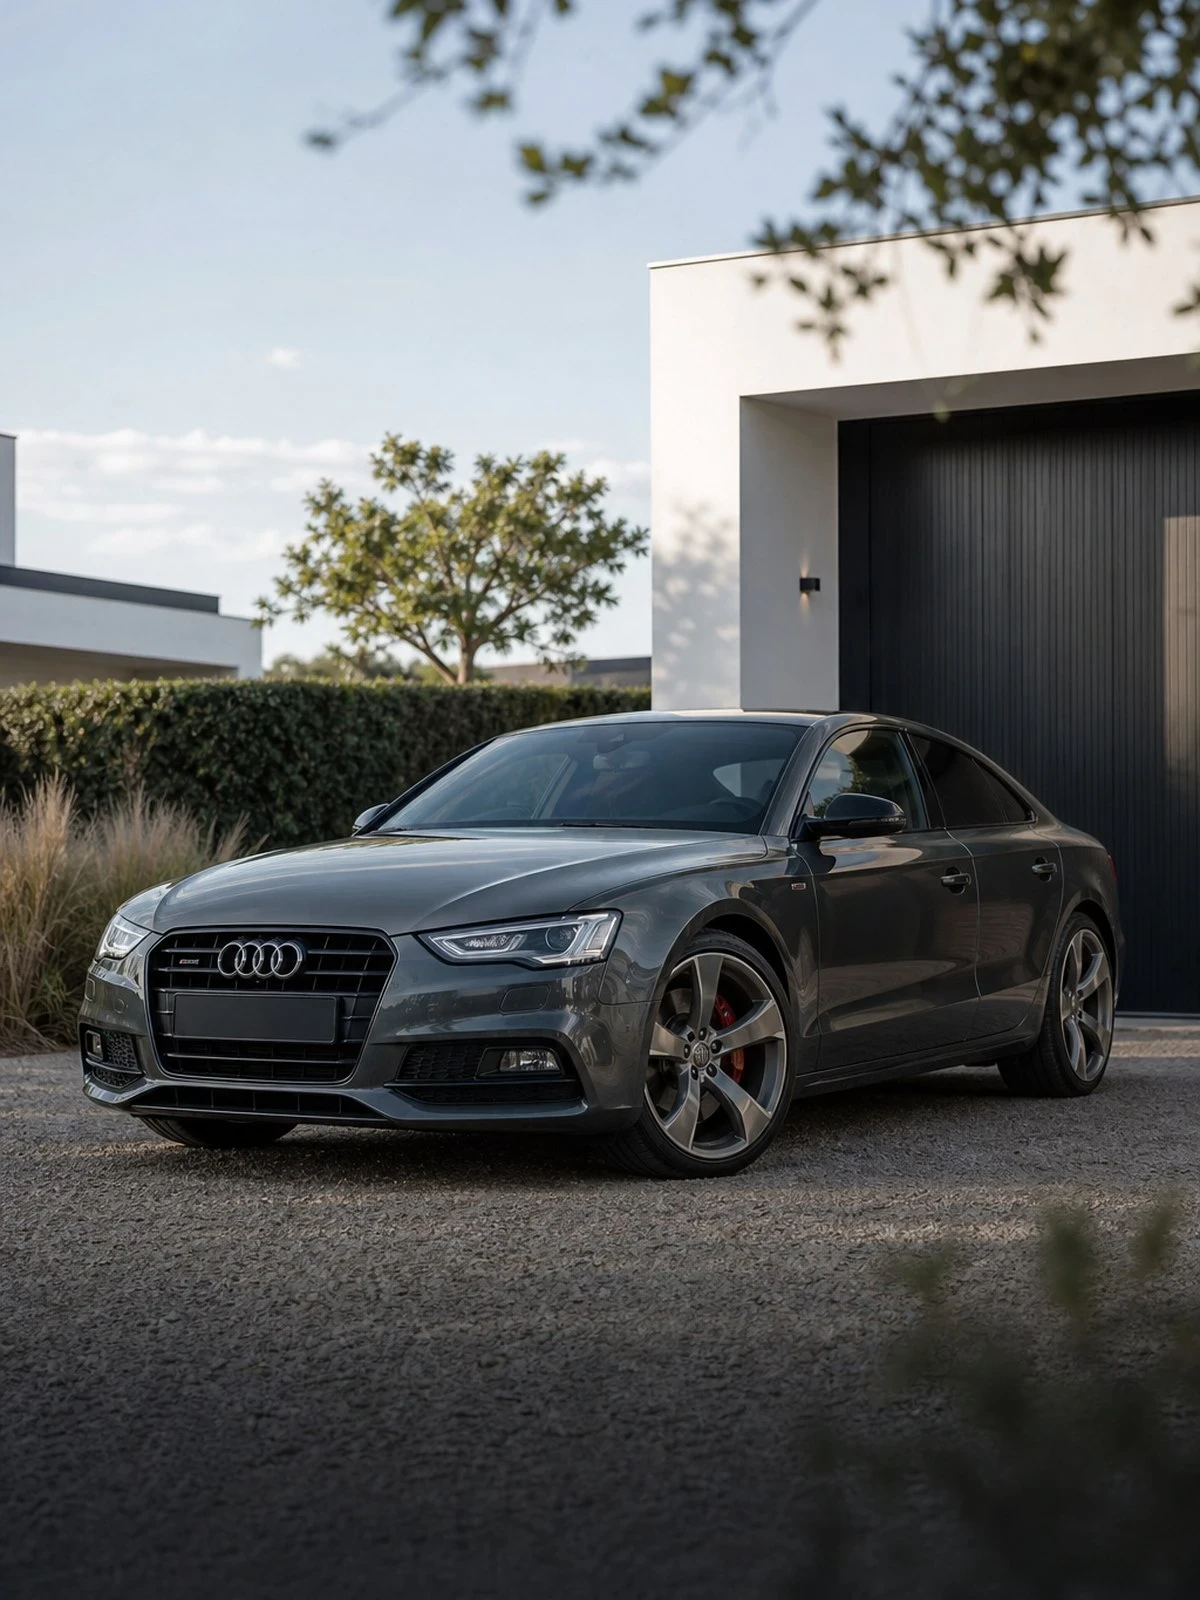
De S5 is de zes-cilinder uitvoering van de A5 en wordt meestal dagelijks gereden: een hoge tariefgroep in combinatie met veel kilometers.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Verzekeraars delen de S5 in op vermogen, gewicht en cataloguswaarde. Daarmee valt hij een of meer tariefgroepen boven de vier-cilinder A5, terwijl de carrosserie en het gebruik nauwelijks verschillen. Dat verschil zit dus niet in de kans op schade maar in de verwachte schadelast per gebeurtenis. Voor de wettelijke aansprakelijkheid maakt het niets uit: zolang het kenteken op uw naam staat geldt de verzekeringsplicht van artikel 2 WAM, ongeacht de uitvoering.
Het gebruikspatroon is bepalend voor de rest. Een S5 rijdt zelden alleen in het weekend; hij staat vaak op de snelweg voor woon-werkverkeer of zakelijke ritten. Dat levert vooral veel steenslag, ruitschade en kleine kop-staartschade op. Omdat de camera voor de rijhulpsystemen achter de voorruit zit, hoort bij ruitvervanging een kalibratie. Controleer of uw ruitdekking die kalibratie meeneemt of dat die als losse reparatiepost wordt behandeld.
Wijzigt u iets aan de auto of aan het gebruik, meld dat dan tussentijds. Een vermogensverhoging, andere wielmaat of overgang naar zakelijk gebruik verandert het risico dat de verzekeraar heeft geaccepteerd. Wat u bij de aanvraag opgeeft valt onder de mededelingsplicht van artikel 7:928 BW; klopt het achteraf niet, dan kan de uitkering op grond van artikel 7:930 BW worden verminderd. Twijfelt u tussen dekkingsvormen, lees dan allrisk of beperkt casco.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Niet in de motor, maar in de randen. De koplampeenheden, de radar in de voorbumper, de sensoren in de spiegelkappen en de adaptieve dempers maken een schijnbaar lichte frontschade duur. Een aanrijding op parkeersnelheid kan al de complete voorzijde raken. Dat is precies de reden dat de dagwaarde van een oudere S5 sneller onder de herstelkosten zakt dan u op grond van het bouwjaar zou verwachten, met een totaalverliesafwikkeling als gevolg.
Bij S-uitvoeringen stellen verzekeraars vaker een minimumleeftijd en een minimum aantal schadevrije jaren. Staat de auto op uw naam maar rijdt uw zoon of dochter er structureel in, dan is dat de regelmatige bestuurder en niet u. Geeft u dat niet op, dan is het risico anders dan geaccepteerd en kan de verzekeraar zich op artikel 7:930 BW beroepen. Meld een vaste tweede bestuurder daarom vooraf.
Een softwareaanpassing die het vermogen verhoogt, een sportuitlaat of een andere velg- en bandenmaat verandert de grondslag van uw tarief. Zonder melding valt dit onder een onjuiste opgave. Ook zijn accessoires en aanpassingen in de regel alleen meeverzekerd tot een op de polis genoemd bedrag en alleen als ze op de polis staan. Laat de aanpassingen opnemen op het polisblad, met een factuur of montagebewijs bij uw eigen administratie.
Buiten de dekking blijven: rijden op een circuit, tijdens een trackday of bij een snelheids- of behendigheidsrit, ook als het om een instructiedag gaat; slijtage en mechanische gebreken zoals koppelings-, turbo- of transmissieschade zonder aanrijding; schade terwijl er is gereden zonder geldig rijbewijs of onder invloed; verhuur of betaald personenvervoer; en schade die ontstaat tijdens werkzaamheden aan de auto door uzelf of door een niet-erkend bedrijf.
Dit vragen mensen ons het vaakst.
Meestal wel. Verzekeraars rekenen met vermogen, gewicht en cataloguswaarde, en op alle drie zit de S5 hoger dan een vier-cilinder A5. Het verschil zit vooral in het cascodeel, omdat de gemiddelde schadelast hoger ligt. Voor de verplichte aansprakelijkheidsdekking is het verschil vaak kleiner dan mensen verwachten.
Dat verschilt per polis. In de voorruit van de S5 zit de camera voor rijstrook- en afstandsassistentie. Die moet na vervanging opnieuw worden uitgelijnd. Sommige verzekeraars nemen dat mee in de ruitdekking, andere behandelen het als een aparte herstelpost met eigen risico. Vraag dit na voordat u de ruit laat vervangen.
Incidenteel meerijden is bij de meeste polissen geen probleem, maar structureel gebruik wel. Rijdt iemand er wekelijks in, dan is dat de regelmatige bestuurder en moet die op de polis staan. Juist bij S-uitvoeringen kijken verzekeraars hier scherp naar, omdat leeftijd zwaar meeweegt in de acceptatie. Geef het vooraf door.
Rijdt u een auto van de werkgever, dan bouwt u zelf geen schadevrije jaren op. Die staan op de polis van de eigenaar. Veel verzekeraars accepteren wel een schriftelijke leaseverklaring waarin uw schadevrije periode wordt bevestigd. Vraag die op voordat u de auto inlevert, want achteraf is zo'n verklaring vaak lastig te krijgen.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.