

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
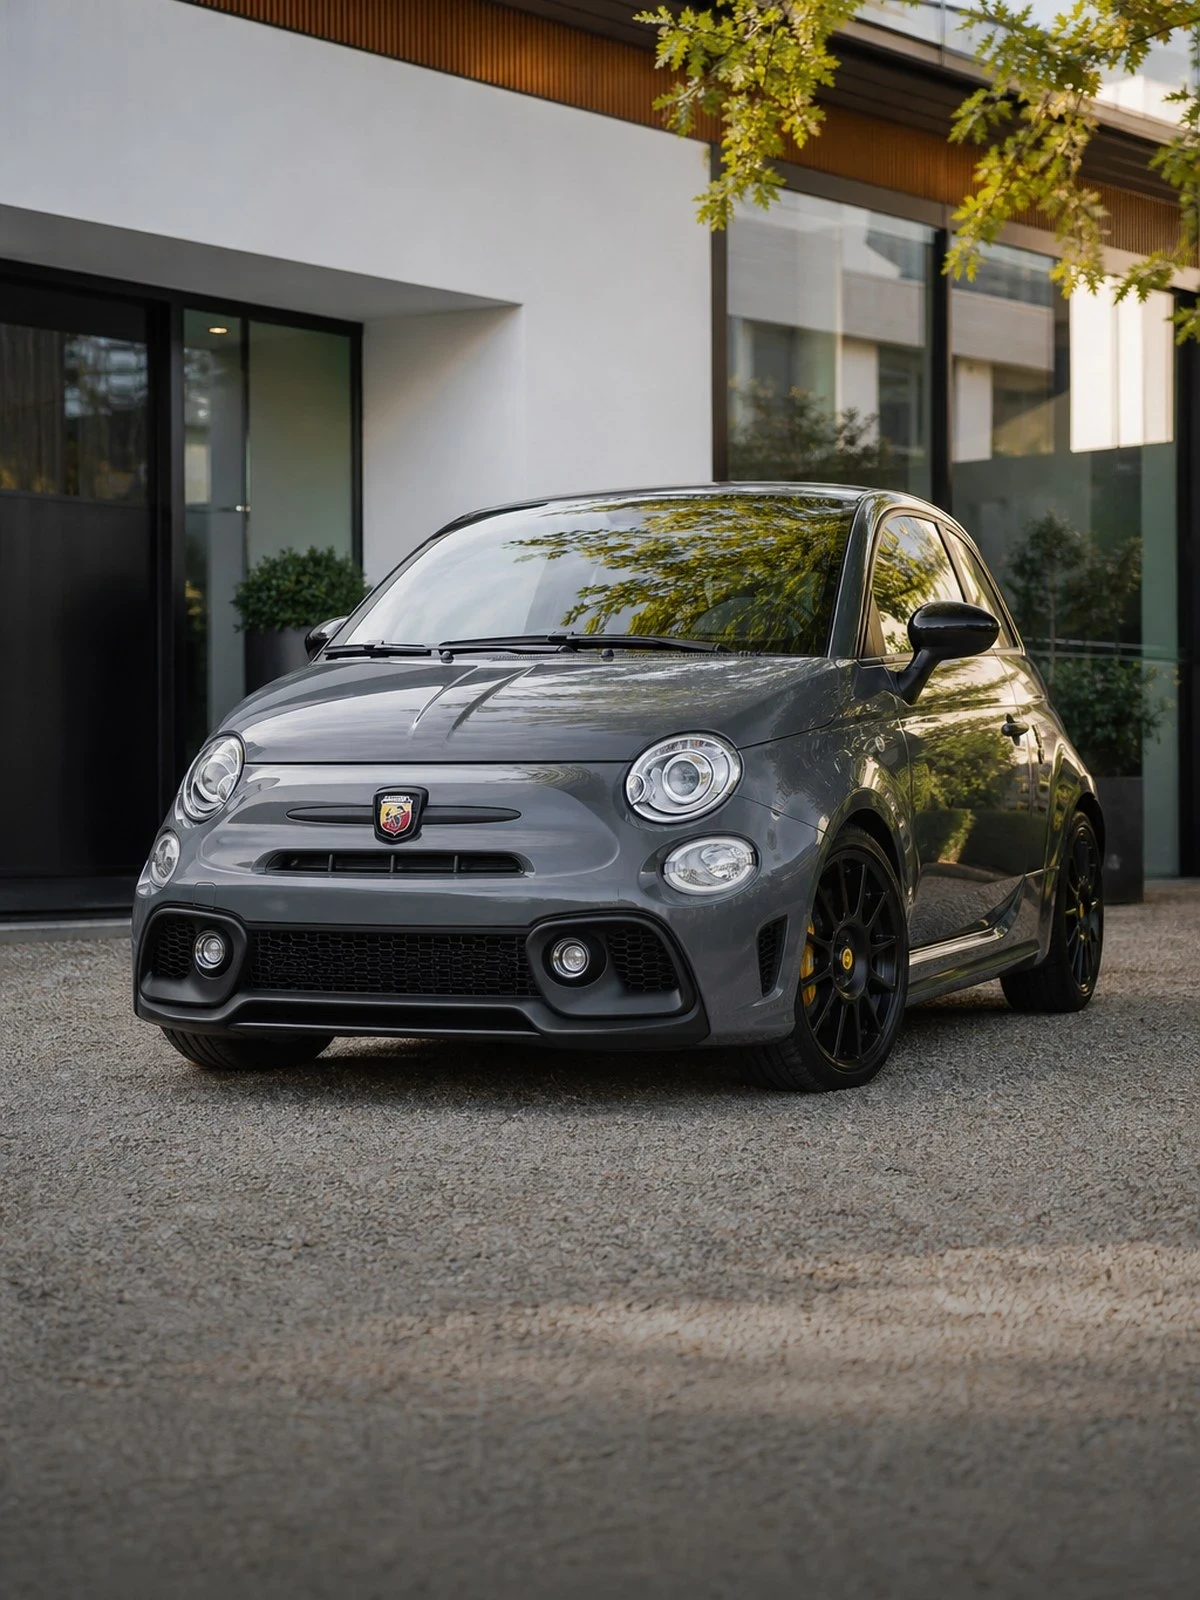
Een Abarth is een stadsauto met het vermogen van een sportwagen. Die verhouding tussen kracht en leeggewicht bepaalt bij deze auto de acceptatie en het tarief.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Abarth is geen zelfstandig platform maar een doorontwikkeling: de 595 en 695 staan op de bodem van de Fiat 500, de 124 Spider op die van een compacte roadster. De carrosserie blijft klein en licht, de motor niet. Verzekeraars beoordelen bij dit type auto vooral het vermogen per kilo en niet de afmetingen. Daardoor valt een Abarth hoger in de tariefgroep dan een gewone kleine auto zoals u die op onze pagina over de MINI terugvindt.
Bij weinig modellen wordt zoveel gesleuteld. Een andere uitlaat, grotere velgen, een verlagingsset, een sportluchtfilter of een aangepaste motorsturing komt u bij tweedehands exemplaren voortdurend tegen. Alles wat afwijkt van de fabrieksuitvoering moet u bij het aanvragen opgeven; artikel 7:928 BW legt die mededelingsplicht bij u. Doet u dat niet, dan mag de verzekeraar volgens artikel 7:930 BW de uitkering verminderen of weigeren, ook als de aanpassing niets met de schade te maken had.
De tweede vraag is hoe de auto wordt gebruikt. Veel Abarths staan naast een gezinsauto en rijden weinig kilometers. Dat drukt het tarief, maar bindt u wel aan de opgegeven kilometrageklasse. Wat casco precies dekt, leest u bij volledig casco en allrisk.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een Record Monza-uitlaat, een andere set velgen of een aangepaste mapping verhoogt de waarde en soms het vermogen. Niet-gemelde onderdelen zijn bij schade geen verzekerd belang: de verzekeraar vergoedt hooguit de standaarduitvoering. Verhoogt de aanpassing het vermogen, dan raakt u bovendien de tariefgroep waarop de premie is berekend. Meld elke wijziging schriftelijk en bewaar de bevestiging. Een mondelinge mededeling aan een monteur is geen melding aan de verzekeraar.
Deze auto's rijden kort en veel in bebouwd gebied. Wat wij binnenkrijgen zijn geen frontale botsingen maar stoeprandschade aan brede velgen, een gescheurde voorspoiler op een verkeersdrempel, krassen op de dorpels en parkeerschade van derden. Onder allrisk is dat gedekt, maar per gebeurtenis geldt uw eigen risico en telt een schuldschade mee in uw schadevrije jaren. Bij dit soort kleine bedragen loont het om vooraf door te rekenen of claimen verstandig is.
Bij de 124 Spider hoort een stoffen kap. Vandalisme aan of insnijden van dat dak valt onder casco, en het insnijden geldt als braak. Wat er uit de auto wordt meegenomen valt daar echter buiten: bagage, kleding, gereedschap en losse elektronica zijn geen onderdeel van het voertuig. Losse of ingebouwde audio- en navigatieapparatuur die niet af fabriek is gemonteerd, kent bovendien een eigen maximum in de voorwaarden.
Rijdt u de Abarth als tweede auto, dan komt u in een lage kilometrageklasse. Die opgave is bindend. Loopt de teller structureel hoger op, meld dat dan. De verzekeraar mag de uitkering anders naar verhouding korten. Let ook op wie er rijdt: schadevrije jaren staan op naam van de regelmatige bestuurder. Leent u de auto uit aan iemand die niet als bestuurder bekend is, dan kan dat de dekking raken.
Dit vragen mensen ons het vaakst.
Ja. Elke afwijking van de fabrieksuitvoering hoort op de polis, ook als het vermogen gelijk blijft. Niet-gemelde onderdelen worden bij schade niet vergoed en kunnen op grond van artikel 7:930 BW de hele uitkering raken. Geef bij het aanvragen een lijst op van wat er is aangebracht en laat vastleggen tot welk bedrag die zaken zijn meeverzekerd.
Dat kan, maar niet bij elke maatschappij. Door de combinatie van weinig gewicht en veel vermogen hanteren verzekeraars hier vaker een minimumleeftijd of eisen zij een aantal schadevrije jaren. Wij leggen de acceptatievoorwaarden van meerdere verzekeraars naast elkaar, zodat u niet op een afwijzing stuit die vervolgens bij een volgende aanvraag moet worden gemeld.
Onder allrisk wel, want dat is schade door eigen toedoen. Onder beperkt casco niet: die dekking noemt alleen oorzaken van buitenaf zoals brand, storm, diefstal en ruitschade. Reken bij een enkele beschadigde velg wel eerst uw eigen risico mee en houd rekening met het verlies van schadevrije jaren; vaak is zelf betalen voordeliger.
Dat hangt af van de dagwaarde en van de aanpassingen die erop zitten. Staat er voor duizenden euro's aan onderdelen op de auto die u apart hebt laten meeverzekeren, dan verliest u die bij beperkt casco grotendeels. Is de auto afbetaald en de waarde beperkt, dan is beperkt casco vaak de logischer keuze.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.