

Een opstalverzekering voor uw VvE afsluiten
Het bestuur van een vereniging sluit de gebouwenverzekering af voor alle eigenaren tegelijk. De twee beslissingen die daarbij het meest doorwerken, zijn de vastgestelde herbouwwaarde en wat er over het gebruik van het pand is gemeld.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
Een vereniging van eigenaars verzekert het gebouw in zijn geheel. Het splitsingsreglement verplicht daartoe op grond van artikel 5:112 lid 1 BW. Het bestuur voert dat besluit uit, maar de vergadering beslist over de dekkingsvorm, het eigen risico en de vraag of verbeteringen van eigenaren worden meeverzekerd. Leg die keuzes vast in de notulen: bij een schade is dat het enige document waaruit blijkt wat de vereniging heeft willen verzekeren.
De verzekerde som hoort te steunen op een herbouwwaardetaxatie van het complex, uitgevoerd door een deskundige. Op grond van artikel 7:960 BW kan een taxatie de waarde bindend vastleggen, waardoor de discussie over onderverzekering na een schade vervalt zolang de taxatie geldig is. Loopt die termijn af zonder dat er opnieuw wordt getaxeerd, dan valt de vereniging terug op de gewone regels en telt het bedrag op het polisblad. Een indexclausule houdt dat bedrag tussentijds bij de bouwkosten. Zie ook wat er gebeurt als u onderverzekerd bent.
Meld wat er in en aan het gebouw gebeurt. Zonnepanelen op het gemeenschappelijke dak, laadpunten in de parkeergarage, een dakopbouw, een gewijzigde bestemming van de plint: dat zijn risicoverzwaringen die de verzekeraar vooraf moet kennen. De artikelen 7:928 en 7:930 BW regelen de mededelingsplicht en de gevolgen als die niet is nagekomen. Voor de bredere opzet van de verzekeringen leest u het VvE-verzekeringspakket.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Opstalverzekering vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw opstalverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
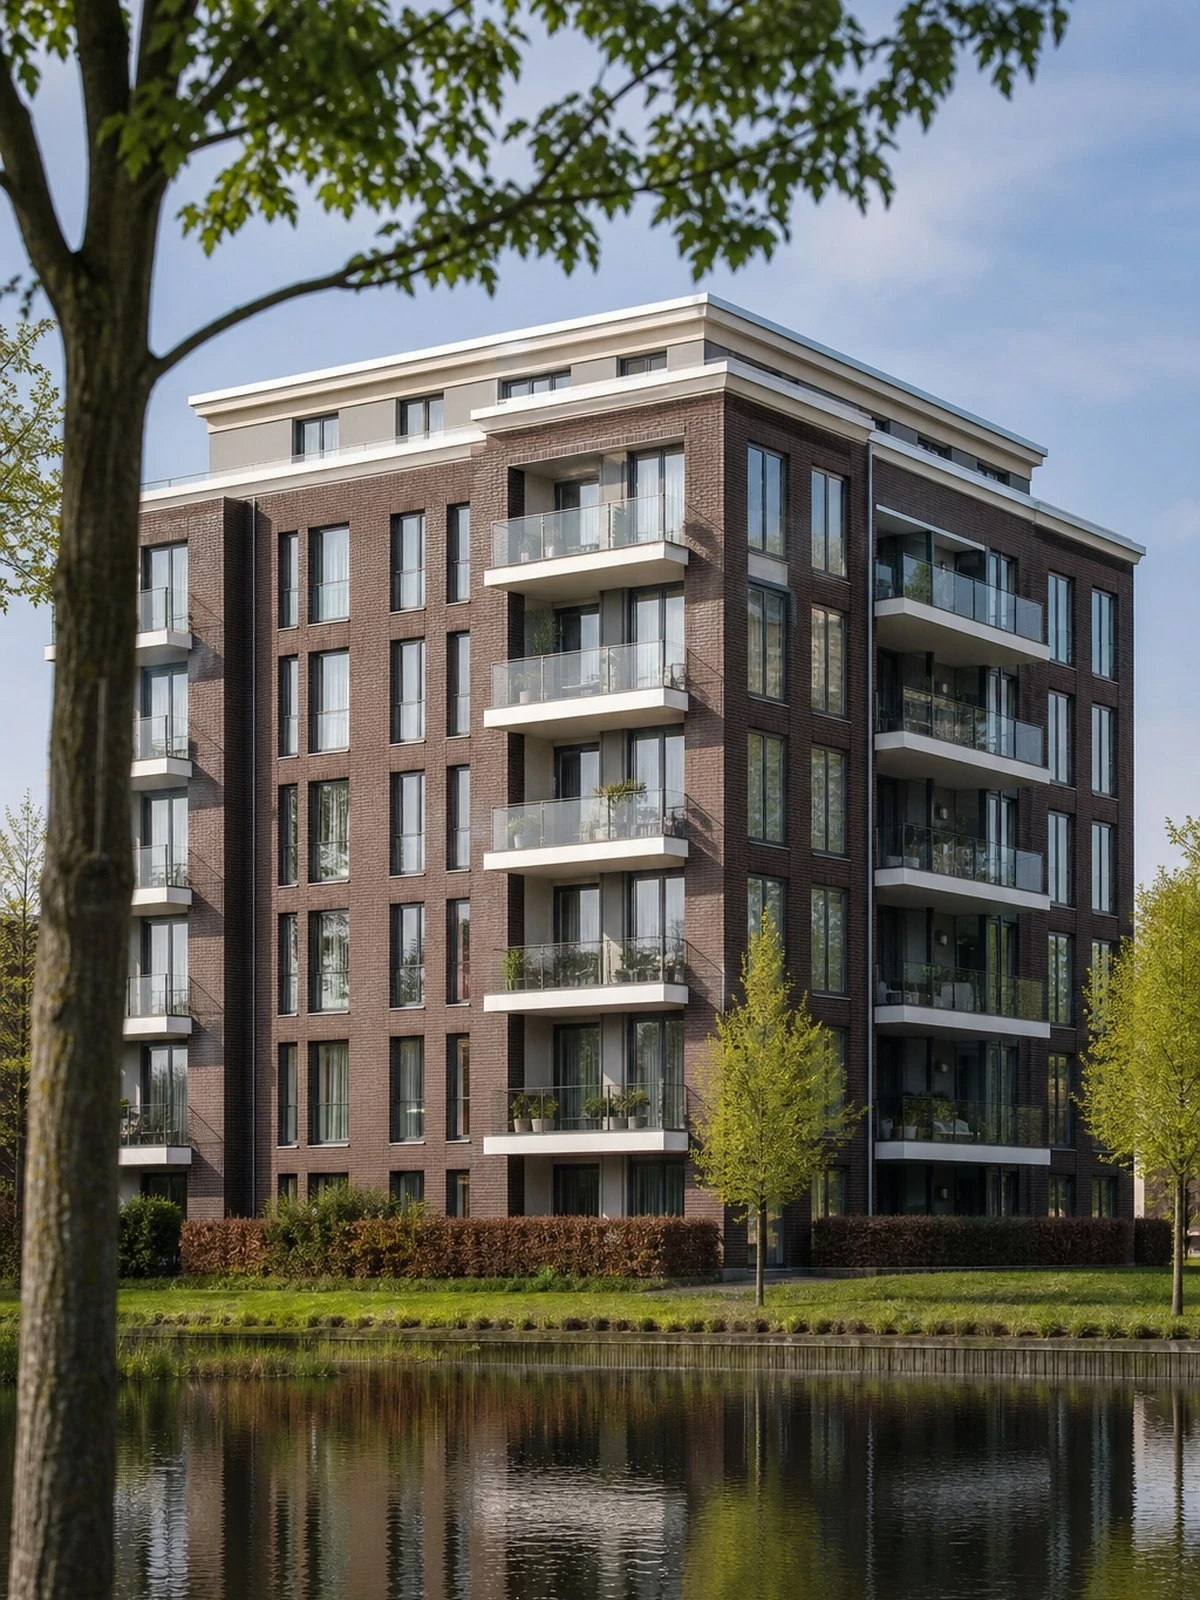 Opstalverzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier beslissingen die het bestuur zelf in de hand heeft.
Taxatie in plaats van een schatting
Een herbouwwaarde die ooit is overgenomen uit een oude polis of uit de koopsom van de appartementen is bijna altijd te laag. Laat het complex taxeren en leg de geldigheidsduur van de taxatie vast in de agenda van het bestuur, zodat er tijdig opnieuw wordt gekeken. Zonder geldige taxatie beoordeelt de verzekeraar de waarde pas na de brand.
Bedrijfsruimte in het pand
Een winkel, horecagelegenheid of werkplaats op de begane grond bepaalt het brandrisico van het hele complex. Verzekeraars stellen dan eisen aan brandcompartimentering, afzuiging en elektra, of sluiten bepaalde branches uit. Verandert de huurder in de plint, meld dat dan; zie ook VvE met bedrijfsruimte.
Zonnepanelen en laadinfrastructuur
Panelen op een gemeenschappelijk dak en laadpunten in een gesloten garage vragen om een aparte melding en vaak om clausules over installatie door een erkend bedrijf en periodieke inspectie. Wordt daar niet aan voldaan, dan is de schade die uit die installatie voortkomt niet gedekt. Achtergrond bij opstalverzekering met zonnepanelen.
Wat er standaard buiten valt
Uitgesloten zijn funderings- en verzakkingsschade, geleidelijke inwerking van vocht, schade door ongedierte en gebreken die uit achterstallig onderhoud voortkomen. Ook constructie- en ontwerpfouten vallen erbuiten. Een meerjarenonderhoudsplan is daarom niet alleen een financieel document, maar ook een dekkingsvoorwaarde.
Wat bepaalt uw premie?
- Getaxeerde herbouwwaarde: het uitgangspunt voor de hele polis
- Bouwjaar en constructiewijze: houten vloeren en oude elektra wegen zwaarder
- Functiemenging: wonen boven winkels of horeca verandert het risico
- Eigen risico: een hoger eigen risico verlaagt de bijdrage per lid
- Beheervorm: professioneel beheer of een bestuur van vrijwilligers
- Meeverzekerde verbeteringen: eigenaarsbelang collectief of individueel geregeld
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | Polis van de vereniging | Polis van de eigenaar |
|---|---|---|
| Brand in de meterkast van het complex beschadigt het trappenhuis en de stijgleidingen | Ja | Nee |
| De inboedel van een bewoner raakt bij het blussen onherstelbaar nat | Nee | Ja |
| De keuken en de badkamer die een eigenaar zelf liet plaatsen gaan bij die brand verloren | Mits | Mits |
| Zonnepanelen op het gemeenschappelijke dak vatten vlam en waren nooit aangemeld | Nee | Nee |
| Vandalisme in de winkelruimte in de plint die al een jaar leegstaat | Nee | Nee |
| Herbouw van het complex terwijl de laatste taxatie is verlopen | Mits | Nee |
Bij elke rij die op Mits staat, beslist een besluit van de vergadering en niet de verzekeraar.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Moet elke vereniging het gebouw verzekeren?
Het splitsingsreglement schrijft dat vrijwel altijd voor; artikel 5:112 lid 1 BW verplicht dat het reglement een regeling over de verzekering bevat. En eist vrijwel elke hypotheekverstrekker een verzekerd onderpand. Een vereniging die niets heeft geregeld, laat de eigenaren met een onverzekerd gebouw achter terwijl zij naar breukdeel wel in de herbouwkosten delen.
Wat is het verschil tussen een opstal- en een gebouwenverzekering?
Inhoudelijk dekken zij hetzelfde: materiële schade aan het pand. Verzekeraars gebruiken opstalverzekering meestal voor particuliere woningen en gebouwenverzekering voor zakelijke panden en complexen. Voor een vereniging vindt u de dekking vaak onder de zakelijke noemer; zie ook de uitleg bij gebouwenverzekering voor de VvE.
Kan het eigenaarsbelang collectief worden meeverzekerd?
Dat kan, als de vergadering daartoe besluit en de verzekeraar het accepteert. De verzekerde som gaat dan omhoog, want de verbeteringen komen bovenop de standaard afbouw. Het voordeel is dat na een brand niet per woning hoeft te worden uitgezocht wie welke keuken zelf heeft betaald. Zonder dat besluit blijft dit een zaak van de individuele eigenaar.
Wat gebeurt er bij leegstand van een deel van het complex?
Langdurige leegstand verhoogt het risico op vandalisme, kraak en waterschade die pas laat wordt ontdekt. Verzekeraars beperken de dekking dan vaak tot een korte lijst gebeurtenissen of stellen eisen aan afsluiting en inspectie. Meld leegstand daarom actief. Niet gemelde leegstand is een van de meest voorkomende redenen voor een geweigerde uitkering.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- OpstalverzekeringHet hoofdonderwerp
- De opstalverzekering bij een VvE in de praktijkGemeenschappelijk deel, melden, 6:174 BW
- Een appartement en de opstalverzekeringSplitsingsakte, eigenaarsbelang, breukdelen
- De opstalverzekering binnen de VvE-verzekeringenPakketopbouw, kleine VvE, breukdelen
- VvE en aansprakelijkheid: welke verzekeringen heeft u nodig?5:112 BW, gemeenschappelijke delen, bestuur
- VvE-verzekering en uw eigen woning: wie verzekert wat?Gebouw, eigenaarsbelang, inboedel
- Opstalverzekering verplicht via hypotheek, VvE of erfpachtHypotheekakte, splitsingsreglement, 6:174 BW
- De opstalverzekering van de VvESplitsingsakte, herbouwwaarde, eigenaarsbelang
- Opstalverzekering appartementencomplexVvE, herbouwwaarde, gemengd gebruik