

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
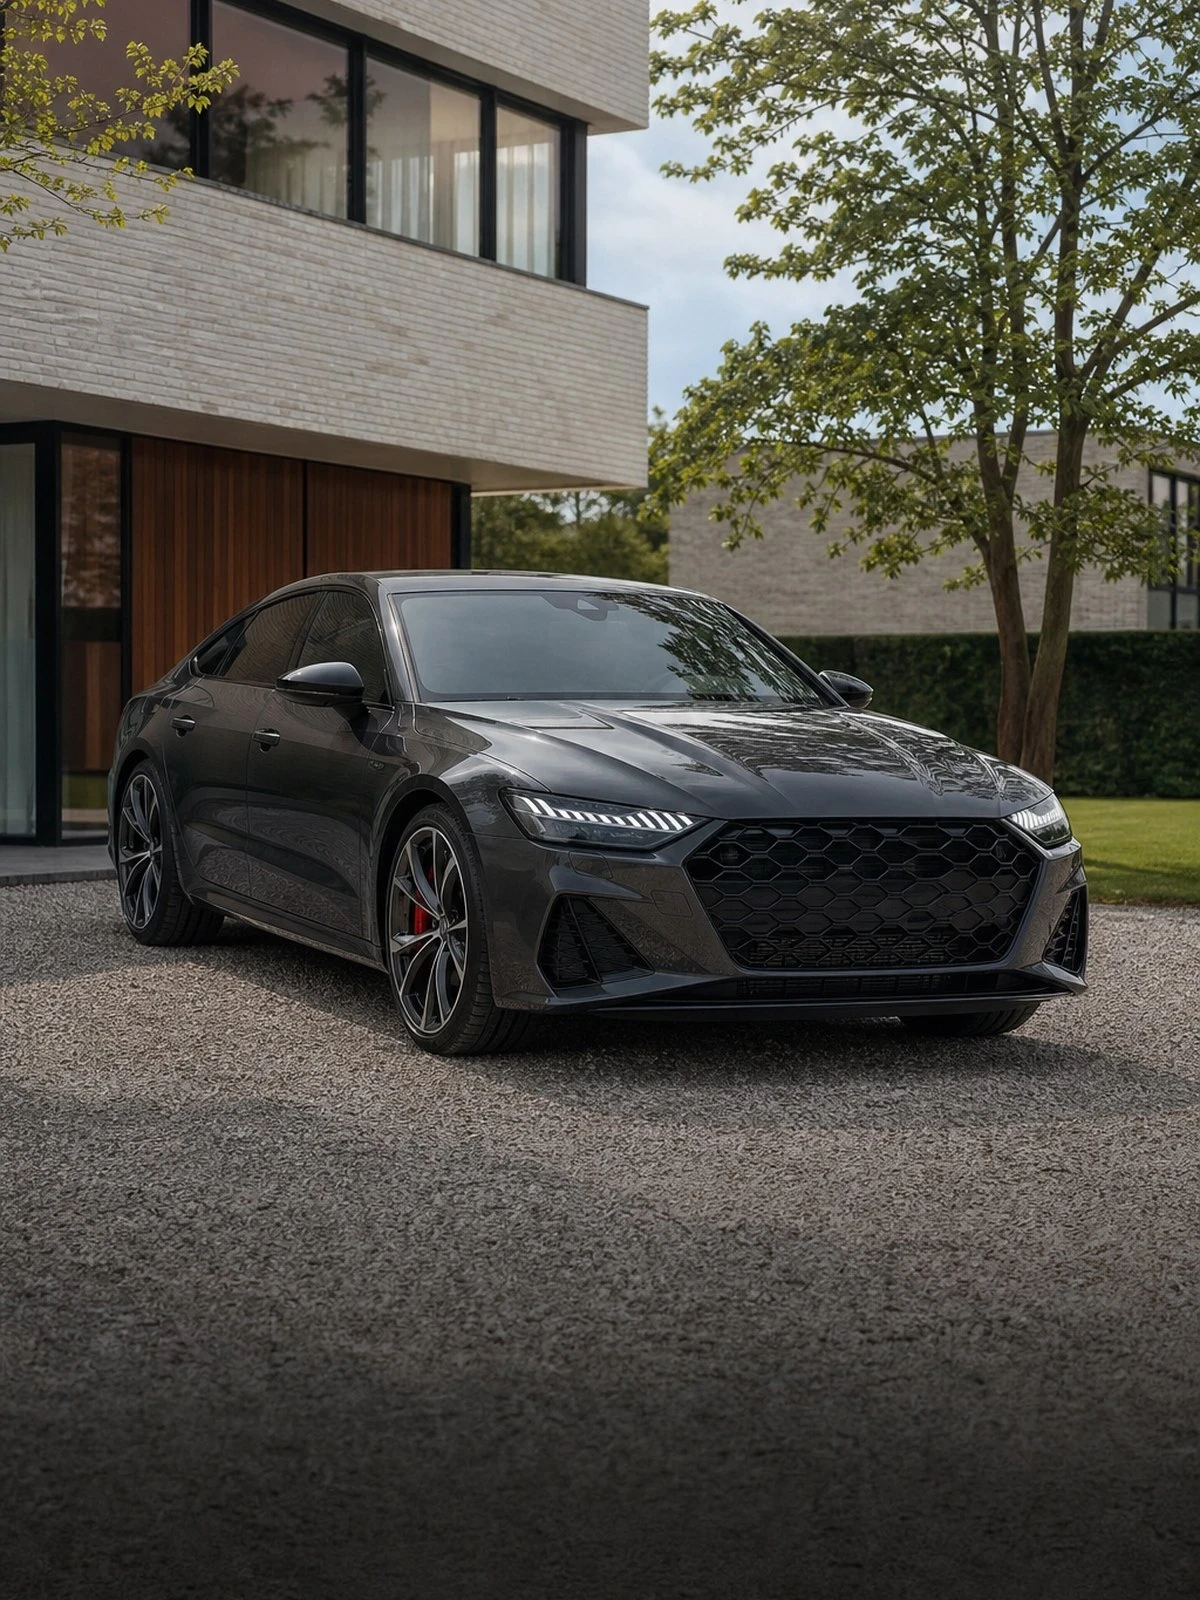
De S7 is een fastback die vrijwel altijd zakelijk op de weg komt. Dat maakt de tenaamstelling en de waarderegeling belangrijker dan het vermogen.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een S7 Sportback staat meestal op naam van een onderneming of wordt via een operational lease gereden. Dat heeft gevolgen die met de auto zelf niets te maken hebben: de verzekeringnemer is dan de BV, de schadevrije jaren komen op naam van de onderneming en de bestuurder bouwt zelf niets op. Wilt u die jaren later privé gebruiken, laat dan bij beëindiging een schriftelijke verklaring afgeven. Achteraf reconstrueren lukt zelden.
De carrosserie maakt de tweede helft van het verhaal. Een fastback heeft een grote, elektrisch bediende achterklep met geïntegreerde spoiler, frameloze deuren en gelakte panelen die tot ver in het dak doorlopen. Een schade aan de achterzijde raakt daardoor snel meerdere panelen tegelijk. In combinatie met de stevige afschrijving van dit segment betekent dat: de herstelkosten stijgen sneller dan de dagwaarde daalt, en totaalverlies komt eerder in beeld dan u zou denken.
Kies daarom bewust tussen dagwaarde en een afgesproken waarde. Bij een nieuwe of jong gebruikte S7 werkt een nieuwwaarde- of aanschafwaarderegeling. Die geldt maar een beperkte periode en de voorwaarden verschillen sterk. Bij een ouder exemplaar is een taxatie op grond van artikel 7:960 BW soms zinvoller, omdat de waardevraag dan vooraf is beslecht. Vergelijk de dekkingsvormen in allrisk of beperkt casco.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Staat de S7 op de zaak, dan is de onderneming verzekeringnemer en bent u alleen bestuurder. Dat bepaalt wie de polis mag wijzigen, wie de schade meldt en op wiens naam de no-claim komt. Rijdt u er ook privé mee, controleer dan of privégebruik is toegestaan. Sommige zakelijke polissen sluiten dat uit of beperken het tot de opgegeven bestuurder. Laat het gewenste gebruik op het polisblad vastleggen.
Bij een fastback zit de schadegevoeligheid achterin. De grote klep met spoilermechaniek, het doorlopende achterlicht, de sensoren in de bumper en de gelakte overgang naar het dak maken van een parkeerschade een meerpaneelsreparatie. Wordt de klep vervangen, dan volgt vaak ook lakwerk aan de zijpanelen om kleurverschil te voorkomen. Reken erop dat dit type schade zwaarder meetelt in de afweging tussen herstel en totaalverlies.
Een jong gebruikte S7 verliest snel waarde, terwijl de herstelkosten dat niet doen. Een aanschafwaarderegeling houdt u bij totaalverlies in de eerste jaren bij het bedrag dat u zelf betaalde. Die regeling kent altijd een termijn en vaak de eis dat u de eerste eigenaar bent of dat de auto bij een erkend bedrijf is gekocht. Vraag de precieze termijn en voorwaarden op voordat u de polis vastlegt.
Buiten de dekking blijven: waardevermindering na een technisch correcte reparatie, tenzij uitdrukkelijk meeverzekerd; slijtage en mechanische gebreken, waaronder storingen in het kleppen- of spoilermechaniek zonder aanrijding; schade door een bestuurder die niet op de polis staat terwijl de polis de bestuurderskring beperkt; rijden op een circuit of bij een snelheidsrit; en schade die ontstaat wanneer de auto tegen vergoeding aan derden ter beschikking is gesteld.
Dit vragen mensen ons het vaakst.
De onderneming, want die is verzekeringnemer. U bouwt als bestuurder zelf niets op. Wel geven veel verzekeraars bij beëindiging een verklaring af waarin staat hoeveel jaar u schadevrij hebt gereden; daarmee kunt u meestal een deel van de korting privé meenemen. Vraag die verklaring aan op het moment dat de auto de deur uitgaat.
Als de herstelkosten de dagwaarde overstijgen, of dicht genaderd worden en herstel technisch niet verantwoord is. Juist bij een fastback gebeurt dat sneller, omdat achterschade meerdere panelen en de spoilerconstructie raakt. Met een aanschafwaarde- of taxatieregeling wordt de uitkering niet op de dagwaarde gebaseerd, wat het verschil bij een jonge auto aanzienlijk kan maken.
Dat hangt af van de bestuurdersclausule. Staat er een beperkte kring op de polis, dan is een rit door iemand anders niet gedekt of geldt een verhoogd eigen risico. Is de kring open, dan mag iedereen met een geldig rijbewijs rijden. Controleer dit voordat u de sleutel uit handen geeft, niet erna.
Standaard niet. Een correct uitgevoerde reparatie geldt als volledig herstel, ook als de auto met schadehistorie minder opbrengt. Sommige verzekeraars bieden een aparte dekking voor waardevermindering, meestal alleen bij jonge auto's en met een maximum. Laat de schade altijd bij een erkend bedrijf herstellen en bewaar de calculatie. Dat beperkt de discussie bij verkoop.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.