

WA
- Verplicht vanaf het kenteken
- Schade aan andere voertuigen
- Letsel van derden
Bijna geen enkele Harley staat nog zoals hij de fabriek verliet, en daardoor is de waardevaststelling, niet de dekkingsvorm, het lastigste onderdeel van deze polis.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
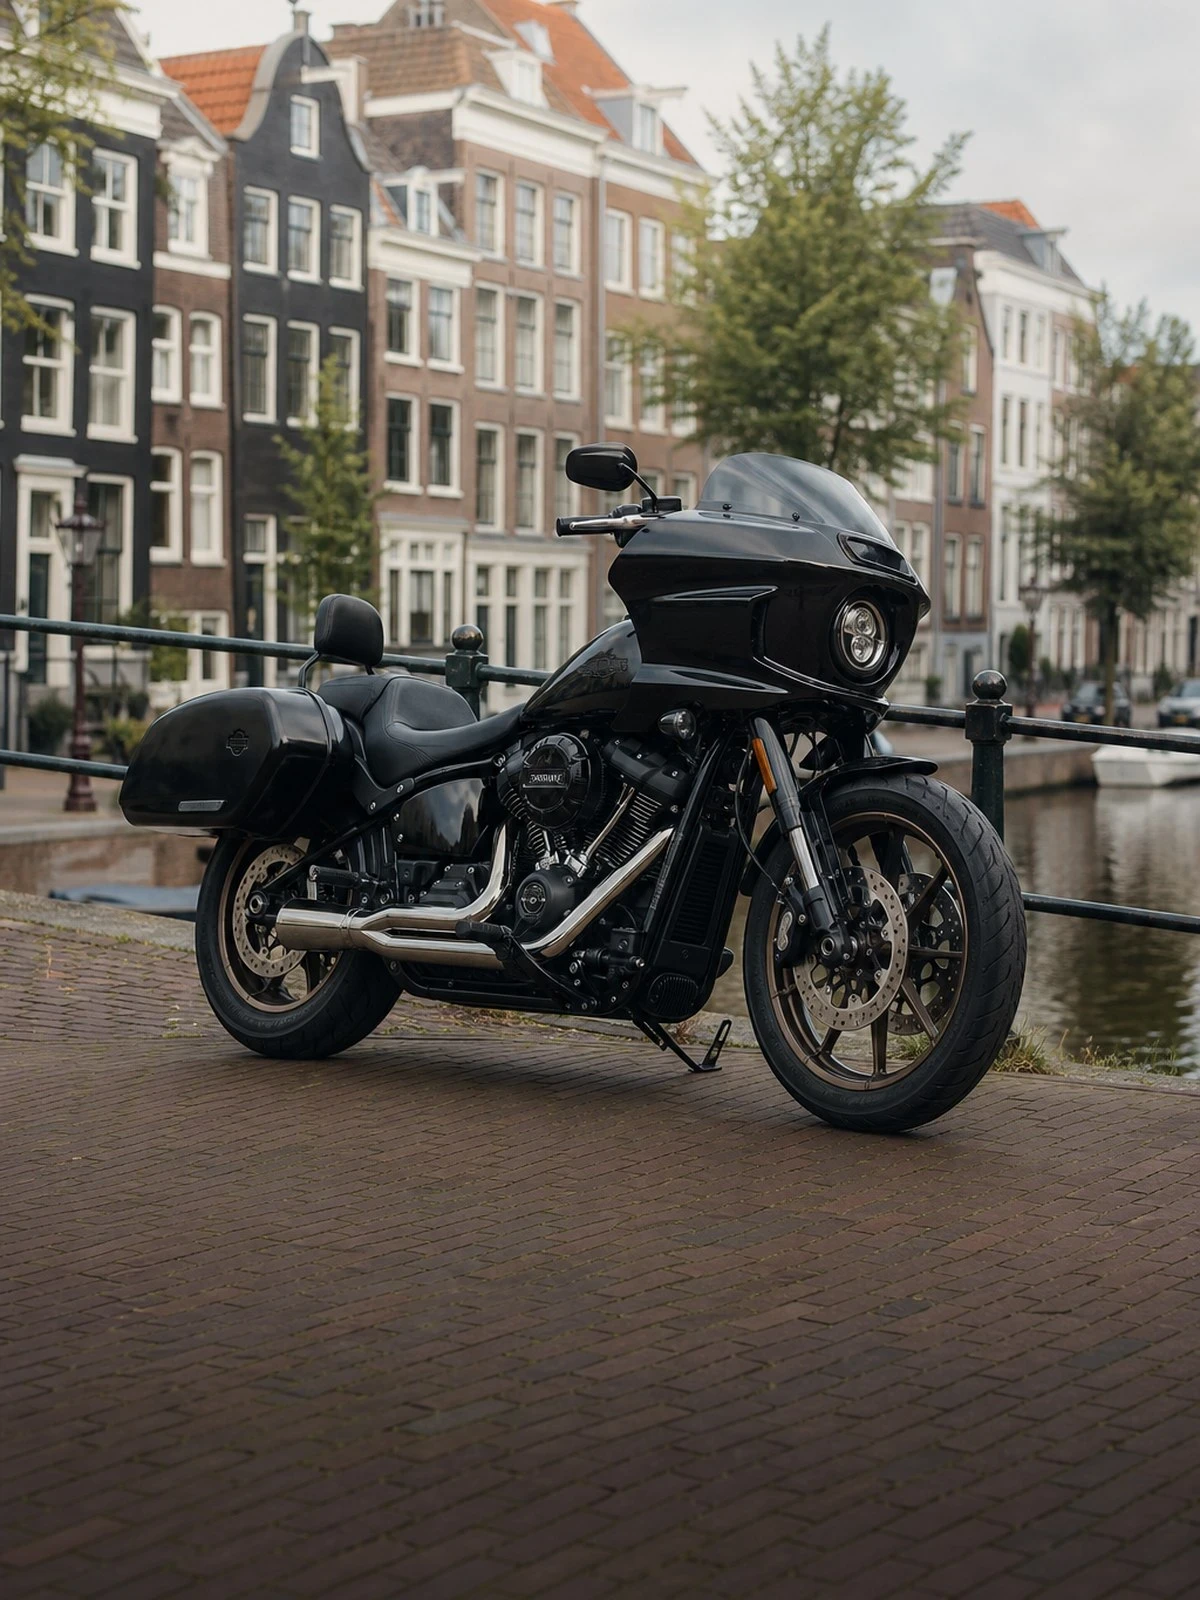
Een Harley-Davidson verzekert u als motorrijtuig, met WA als wettelijk minimum en daarboven beperkt casco of allrisk. Wat bij dit merk afwijkt, is dat de vergoeding bij diefstal of total loss niet vanzelf klopt. Een cataloguswaarde beschrijft een uitvoering die op straat nauwelijks voorkomt, terwijl uitlaat, stuur, zadel, koffers, chroom en lakwerk een aanzienlijk deel van de werkelijke waarde uitmaken.
De oplossing is een voortaxatie: een deskundige stelt de waarde vast en legt die in een rapport vast. Op grond van artikel 7:960 BW mag u aan een verzekering geen voordeel overhouden, maar een geldige voortaxatie bindt de verzekeraar aan het vastgestelde bedrag. Zonder rapport blijft u afhankelijk van een schatting achteraf, met bonnetjes die geen bewijs van waarde zijn.
Daarnaast speelt bij dit merk vaker dan elders de vraag of de motor technisch nog is wat het kenteken zegt. Aangepaste framedelen, een ander motorblok of een gewijzigde stuurinrichting zijn geen accessoires maar wijzigingen van het voertuig.
Wij vergelijken uw motorverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Motorverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u met de motor aan anderen toebrengt.
Diefstal, brand, storm en ruitschade.
Ook eigen schuld en eenzijdige val.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan een andere weggebruiker | Ja | Ja | Ja |
| Diefstal met een goedgekeurd slot | Nee | Ja | Ja |
| Brand of storm in de stalling | Nee | Ja | Ja |
| Eenzijdige val zonder tegenpartij | Nee | Nee | Ja |
| Motorkleding en helm | Nee | Nee | Soms |
| Circuitgebruik en snelheidswedstrijden | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een taxatierapport beschrijft de motor zoals hij nu is, inclusief aanbouw en afwerking, en bindt de verzekeraar bij total loss aan dat bedrag. Zo'n rapport heeft een beperkte geldigheidsduur. Loopt het af, dan valt u terug op dagwaarde. Laat hertaxeren na elke grotere aanpassing, want bij deze motoren verandert de configuratie sneller dan de polis. Bewaar het rapport buiten de motor.
Wordt er gesleuteld aan frame, motorblok, stuurinrichting of remmen, dan verandert het voertuig zelf. Voor sommige wijzigingen is een keuring en aanpassing van de kentekengegevens nodig. Staat de motor niet zo geregistreerd als hij rijdt, dan heeft u bij schade twee problemen tegelijk: een discussie met de verzekeraar over de mededelingsplicht en een voertuig dat formeel niet toelaatbaar is op de weg.
Beschadigd chroom wordt vervangen en beschadigd lakwerk wordt overgespoten, vaak niet alleen op het geraakte deel maar op het aangrenzende deel erbij om kleurverschil te voorkomen. Handbeschilderd of gelaagd spuitwerk is bovendien niet zomaar te reproduceren. Vraag daarom vooraf of dergelijke afwerking onder de taxatie valt en welke aftrek nieuw voor oud de verzekeraar toepast bij vervangen onderdelen.
Deze motoren maken in de regel beperkt kilometers en staan het grootste deel van het jaar stil. Daarmee verschuift het zwaartepunt van rijrisico naar brand- en diefstalrisico op het stallingsadres. Verzekeraars nemen daar clausules over op: een afgesloten ruimte, een verankerd slot, soms een tracker. Staat de motor structureel elders dan op het polisadres, dan moet dat adres kloppen, anders is de diefstaldekking aanvechtbaar.
Vrijwel elke verzekeraar eist een ART-goedgekeurd slot, vaak categorie 4 of hoger, en bij duurdere motoren een tracker of afgesloten stalling. Bewaar het aankoopbewijs van het slot en beide sleutels. Bij een claim wordt daar als eerste naar gevraagd.
Motorkleding valt niet onder de cascodekking van de motor. Sommige verzekeraars bieden een uitbreiding, soms alleen in combinatie met een ongeval waarbij ook de motor schade opliep. Bij een compleet pak plus helm gaat het snel om meer dan duizend euro.
Dit vragen mensen ons het vaakst.
Omdat die waarde de standaarduitvoering beschrijft. Uitlaat, stuur, zadel, koffers, chroom en lakwerk vallen daarbuiten en vertegenwoordigen bij deze motoren een fors deel van het geheel. Zonder taxatie of aparte opgave krijgt u bij diefstal of total loss het kale model vergoed en betaalt u de opbouw zelf opnieuw.
Een voortaxatie heeft een in de polisvoorwaarden genoemde looptijd. Zolang die loopt, is de verzekeraar aan het bedrag gebonden. Daarna valt de afwikkeling terug op dagwaarde en heeft u het rapport in feite niet meer. Zet de einddatum in uw agenda en laat opnieuw taxeren, zeker als er sinds het rapport is aangebouwd of overgespoten.
Ja, en niet alleen bij de verzekeraar. Ingrepen aan frame, blok, stuurinrichting of remmen kunnen keuring en aanpassing van de kentekengegevens vergen. Meldt u het niet, dan kan de verzekeraar zich bij schade beroepen op de mededelingsplicht en de uitkering verminderen of weigeren. Bewaar facturen en keuringsdocumenten bij het taxatierapport.
Meestal wordt vervangen of overgespoten, met een aftrek nieuw voor oud op onderdelen die aan slijtage onderhevig zijn, en met uw eigen risico ervan af. Bijzonder spuitwerk is alleen verzekerd als het in de taxatie is opgenomen. Vraag vooraf of aangrenzend spuitwerk meegaat, want gedeeltelijk overspuiten geeft vrijwel altijd kleurverschil.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.