

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
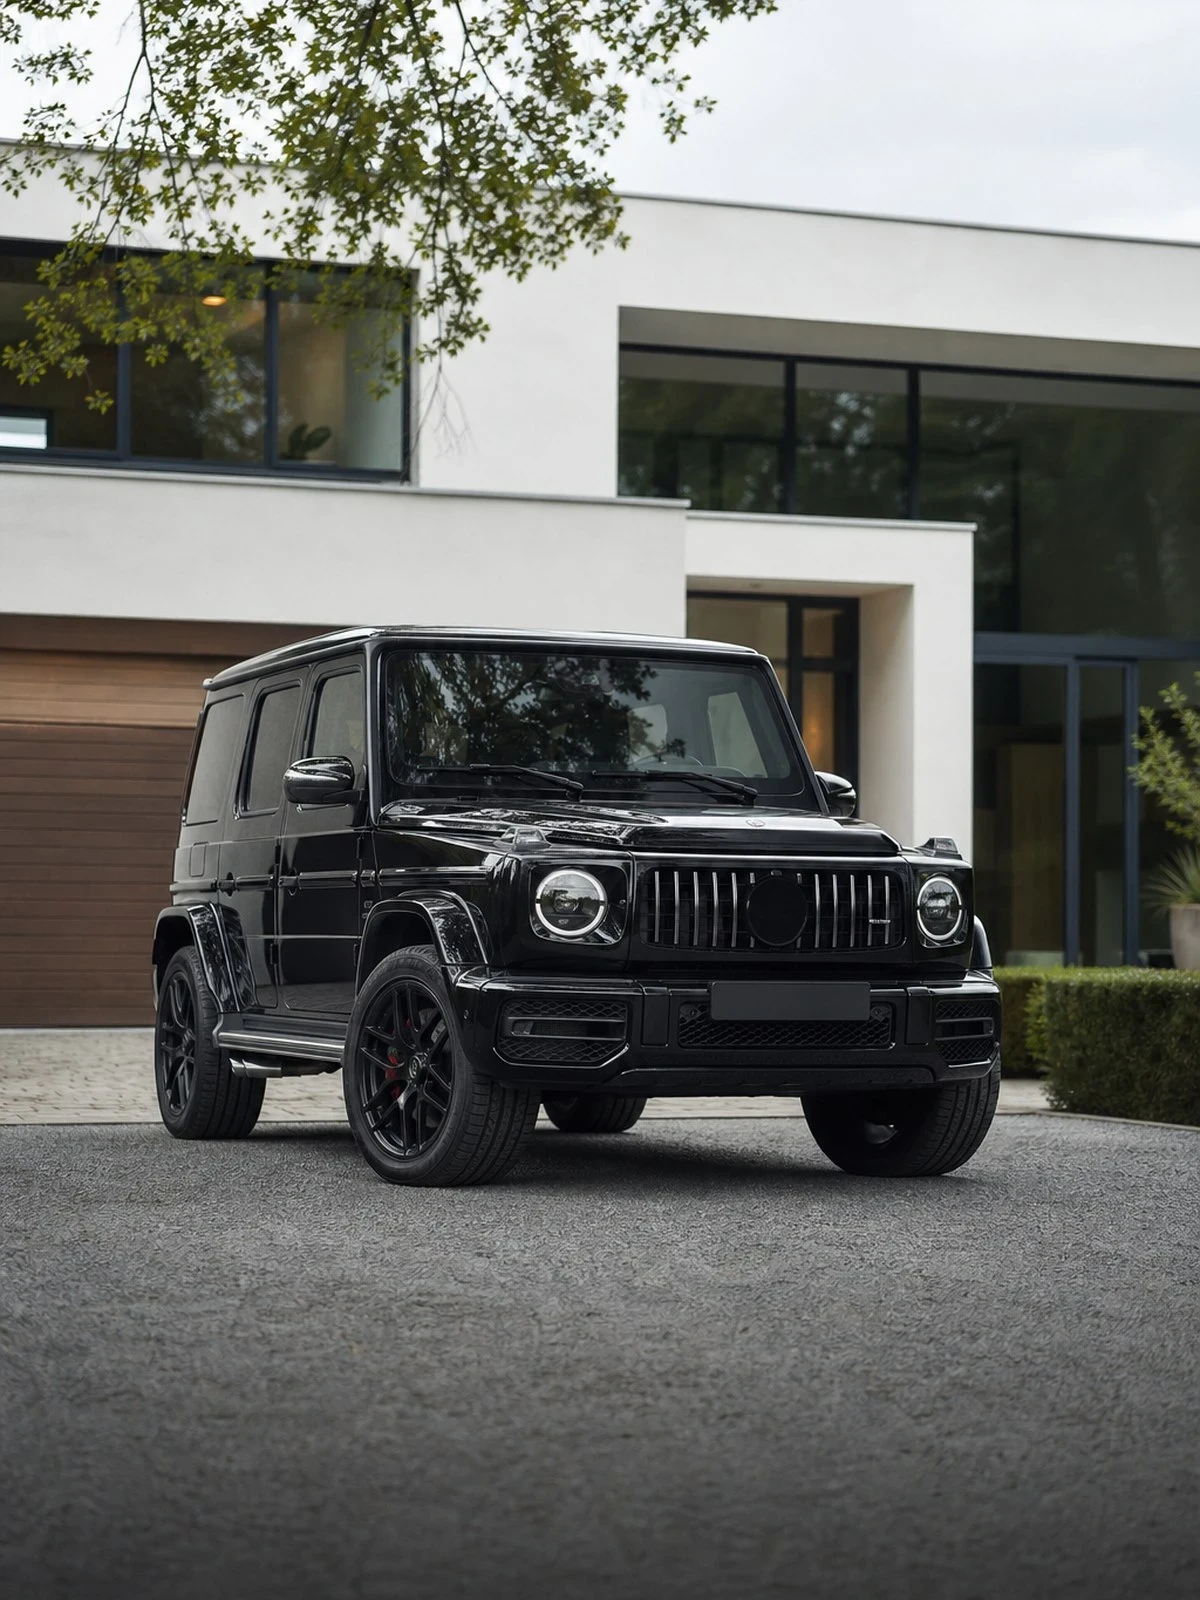
De G-Klasse is gebouwd om van de verharde weg af te gaan, en juist dat gebruik valt bij de meeste autopolissen buiten de dekking.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De G-Klasse staat op een ladderchassis met permanente vierwielaandrijving en differentieelsloten. Precies waarvoor die techniek bedoeld is, rijden buiten de openbare weg, is bij veel voorwaarden uitgesloten. De WAM verplicht u alleen te verzekeren voor het verkeer op de weg (artikel 2 WAM); rijdt u een bos-, duin- of terreinperceel op, dan bepaalt uitsluitend uw cascodekking of de schade aan de auto zelf nog wordt vergoed.
Daarbij komt dat het bestand uit twee heel verschillende groepen bestaat. Oudere dieseluitvoeringen worden gereden als werkauto of als liefhebbersauto met weinig kilometers; recente uitvoeringen met veel vermogen moeten vrijwel altijd allrisk en krijgen aanvullende beveiligingseisen opgelegd. Voor de eerste groep is een regeling zoals bij een oldtimerverzekering vaak passender dan een gewoon autotarief.
Wij leggen bouwjaar, uitvoering, aangebrachte terreinaanpassingen en het werkelijke gebruik vast voordat de polis ingaat, zodat achteraf niet ter discussie staat waar en waarvoor u reed. De opbouw van de dekkingsvormen leest u op autoverzekering.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Zodra u het terrein op gaat, verlaat u het gebied waarvoor de WAM dekking eist. Veel cascovoorwaarden sluiten schade tijdens terreinrijden, behendigheidsproeven, off-roadtrainingen en wedstrijden apart uit. Doet zich daar schade voor, dan kan de verzekeraar ook artikel 7:952 BW inroepen wanneer hij vindt dat u bewust roekeloos hebt gehandeld. Wilt u het terrein in, vraag dan vooraf schriftelijk of een aanvullende dekking mogelijk is.
Water aanzuigen bij het doorrijden van een ondergelopen weg leidt tot motorschade die verzekeraars als mechanisch gebrek of eigen gebrek behandelen. Dat is op alle dekkingsvormen uitgesloten, ook op allrisk. Hetzelfde geldt voor slijtage aan aandrijflijn en differentieelsloten. Schade aan carterpan, brandstofleidingen en assen door stenen of een obstakel is casco denkbaar, maar de expert kijkt eerst of het gebruik binnen de polis viel.
Een lift kit, andere veren, grovere terreinbanden, een snorkel of een dakrek wijzigen de eigenschappen van de auto en soms de RDW-gegevens. Deze aanpassingen vallen onder de mededelingsplicht van artikel 7:928 BW en moeten ook na aanvang worden doorgegeven. Gebeurt dat niet, dan kan de verzekeraar met artikel 7:930 BW korten. Niet-gemelde accessoires blijven verder vaak buiten de vergoeding bij diefstal.
Wordt de G nog maar een deel van het jaar gereden, dan past een regeling met een afgesproken jaarkilometrage, een vaste waarde en een eis over de stalling beter dan een regulier tarief. Die winst heeft een keerzijde: rijdt u meer kilometers dan afgesproken of gebruikt u de auto toch dagelijks woon-werk, dan handelt u in strijd met de polis en kan de verzekeraar de dekking bij schade beperken.
Dit vragen mensen ons het vaakst.
Meestal niet. De verplichte WA-dekking geldt op grond van artikel 2 WAM voor het verkeer op de weg, en de meeste cascovoorwaarden sluiten terreinrijden, trainingen en proeven apart uit. Wilt u toch het terrein op, vraag dan vooraf schriftelijk of uw verzekeraar dat gebruik meeverzekert. Ga niet af op de aanname dat allrisk alles dekt; dat doet het hier juist niet.
Nee. Water dat via de inlaat wordt aangezogen levert schade op die verzekeraars als mechanisch gebrek of als gevolg van eigen handelen aanmerken. Die schade valt buiten WA, buiten beperkt casco en ook buiten allrisk. Waadvermogen uit de brochure van de fabrikant zegt niets over de dekking op uw polis. Alleen de voorwaarden bepalen wat wordt vergoed.
Ja. Aanpassingen aan onderstel, wielmaat of carrosserie veranderen het risico en vallen onder de mededelingsplicht van artikel 7:928 BW. Meld ze bij aanvang en ook wanneer u ze later aanbrengt. Bij verzwijging kan de verzekeraar de uitkering op grond van artikel 7:930 BW verlagen of weigeren, en blijven de aanpassingen zelf bij diefstal meestal onvergoed.
Dat kan vaak, maar verzekeraars hanteren elk hun eigen leeftijdsgrens en stellen voorwaarden: een afgesproken jaarkilometrage, een afgesloten stalling en soms een tweede auto voor dagelijks gebruik. In ruil wordt meestal een vaste waarde afgesproken in plaats van dagwaarde. Houdt u zich niet aan het kilometrage of de stallingseis, dan kan de verzekeraar de dekking bij schade beperken.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.