

Aansprakelijkheid
- Schade aan derden
- Werkgeversaansprakelijkheid
- Opzicht als uitbreiding
Wat een glasdekking waard is, hangt af van het glas dat er werkelijk in zit: enkel, isolerend, gelaagd, brandwerend of een hardglazen pui op hoogte.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
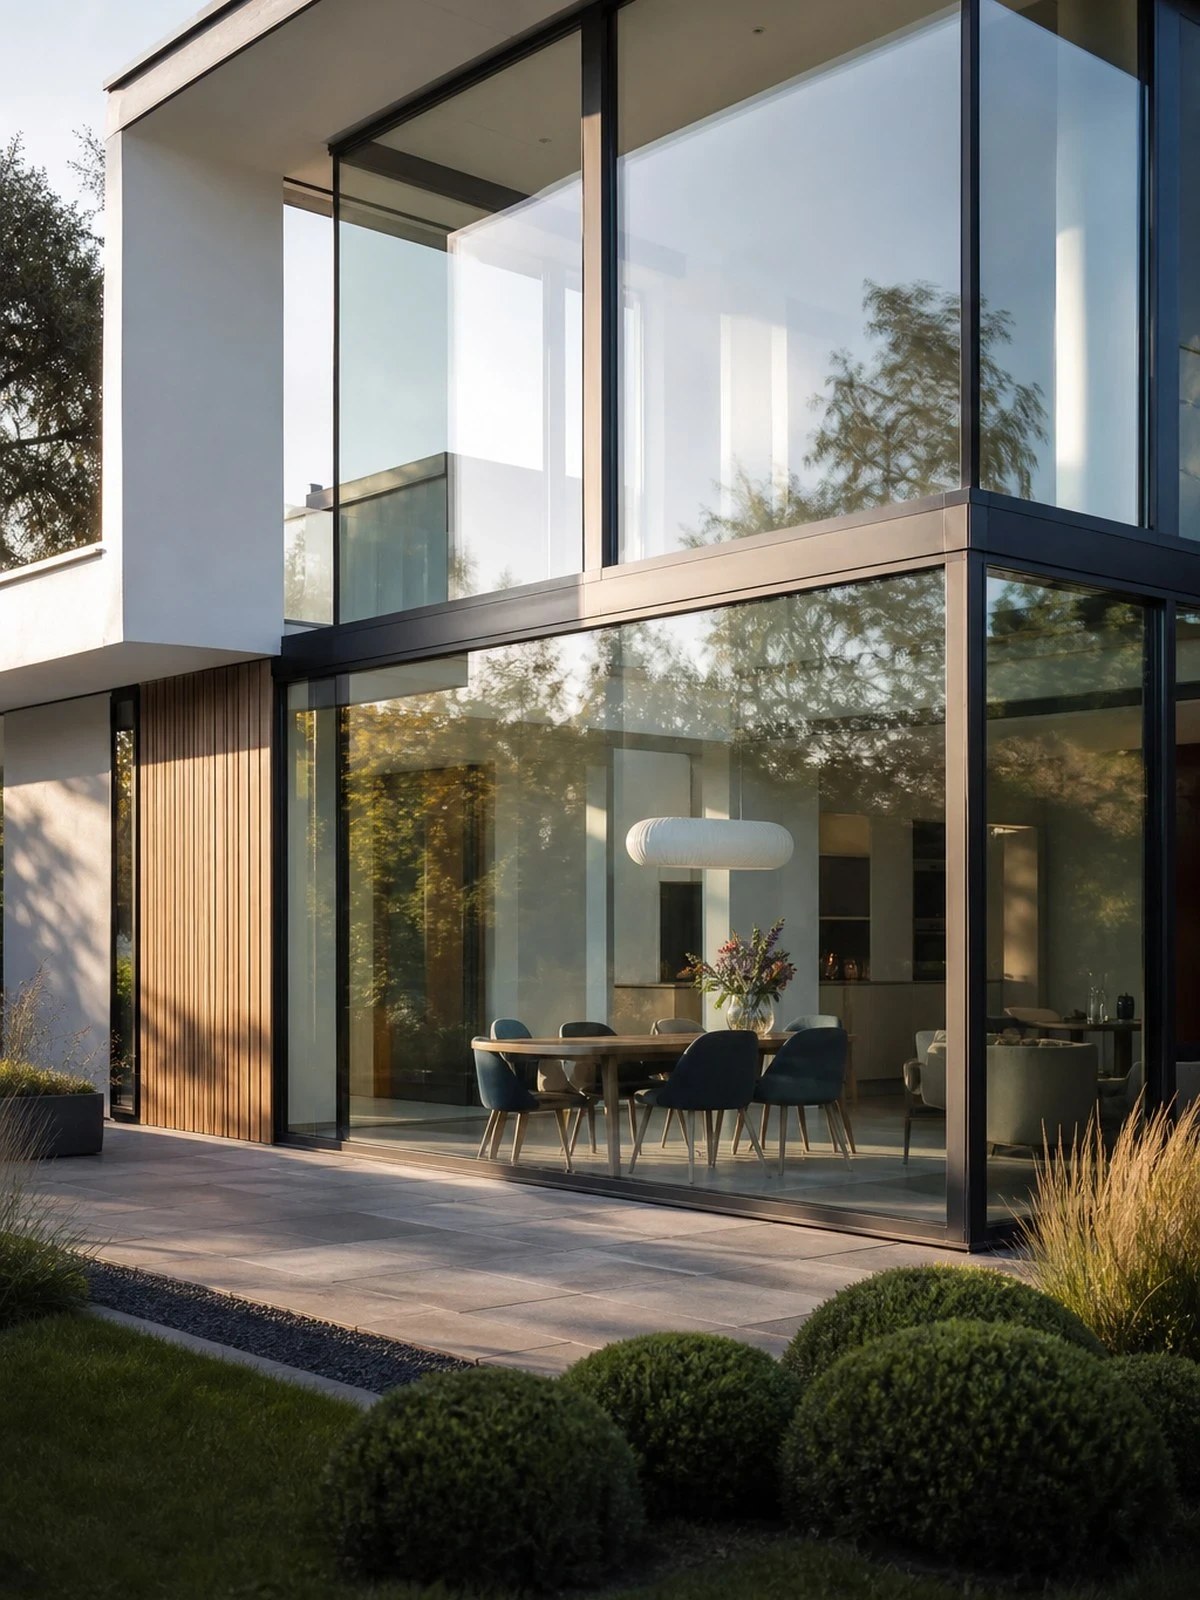
Op een glasverzekering gaat het om ruiten die dienen tot lichtdoorlating in het gebouw. Dat lijkt eenvoudig, maar in een pand zit zelden één soort glas. Enkel glas in een achterhuis, isolerende beglazing in de kozijnen, gelaagd glas in een entree, brandwerende beglazing in een scheidingswand en een hardglazen pui op de begane grond hebben elk hun eigen herstelprijs en levertijd.
Bij vervanging geldt de eis van gelijkwaardig herstel: brandwerend glas moet weer brandwerend worden, isolerend glas weer isolerend. Daar zit het verschil tussen een dekking die het probleem oplost en een dekking die een deel van de rekening laat liggen. Daarnaast telt de bereikbaarheid: een ruit op de vijfde verdieping vraagt om een steiger, hoogwerker of glaszuiger.
Deze pagina gaat over het glas als bouwdeel. Over de vraag wie het volgens het huurcontract moet verzekeren en hoe u dat over een hele portefeuille regelt, leest u op glasverzekering voor vastgoed.
Wij vergelijken uw gebouwenverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Gebouwenverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
AVB voor zaak- en letselschade, BAV voor beroepsfouten.
Inventaris, goederen en omzetverlies bij stilstand.
Verzuim, ongevallen en het verkeersrisico.
Wat is gedekt
| Situatie | AVB | BAV | Cyber |
|---|---|---|---|
| Letsel van een bezoeker of klant | Ja | Nee | Nee |
| Schade aan zaken van een opdrachtgever | Soms | Nee | Nee |
| Financieel nadeel door een advies- of rekenfout | Nee | Ja | Nee |
| Stilstand na gijzelsoftware | Nee | Nee | Ja |
| Datalek met persoonsgegevens | Nee | Soms | Ja |
| Schade aan zaken die u onder u heeft | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
De dekking ziet op ruiten die tot lichtdoorlating dienen en die vast in het gebouw zijn geplaatst. Daarbuiten vallen meestal spiegels, douchewanden, glazen tafelbladen, aquariumglas, kunststof lichtstraten en losse ruiten van bijgebouwen. Ook gebrandschilderd of glas-in-loodwerk en etsingen worden vaak begrensd tot de waarde van gewoon glas. Wilt u die onderdelen wel gedekt hebben, dan moeten ze uitdrukkelijk op het polisblad staan.
Bij isolerende beglazing gaat na verloop van tijd de randafdichting stuk en slaat er vocht neer tussen de ruiten. Dat is geen breuk maar slijtage en valt buiten de dekking. Een glasverzekering vergoedt lekkende dubbele beglazing niet. Hetzelfde geldt voor krassen, beschadigde coatings en glas dat is aangetast door reinigingsmiddelen of gevelreiniging. Alleen daadwerkelijke breuk of barstvorming leidt tot vergoeding.
Na een breuk is het pand open. Het dichtzetten met plaatmateriaal, het opruimen van scherven en het beveiligen tot de glaszetter komt, zijn kostenposten die niet in elke polis zijn meegenomen. Datzelfde geldt voor de inzet van een hoogwerker of steiger bij hoge gevels. Controleer of deze bijkomende kosten zijn gedekt en tot welke limiet. Bij grote puien lopen ze snel op.
Tijdens een verbouwing breekt glas vaker en dan door toedoen van derden. De meeste polissen sluiten breuk tijdens bouw-, sloop- of onderhoudswerkzaamheden uit. Ook glas dat breekt terwijl het pand leegstaat, is vaak niet of slechts beperkt gedekt. Beide situaties moet u melden op grond van artikel 7:928 BW; een schade meldt u zonder onnodig uitstel, zoals artikel 7:941 BW voorschrijft.
Dit vragen mensen ons het vaakst.
Nee. Vocht tussen de ruiten ontstaat doordat de randafdichting na jaren zijn werk niet meer doet. Dat is slijtage van het element en geen breuk. Een glasverzekering keert alleen uit bij daadwerkelijke breuk of barstvorming. Vervanging van lekkende isolerende beglazing is dus onderhoud en komt voor rekening van de eigenaar.
Meestal niet. De dekking is beperkt tot ruiten die dienen tot lichtdoorlating en die vast in het gebouw zitten. Spiegels, glazen douchewanden, tafelbladen en glazen deuren binnen het pand vallen daarbuiten, evenals kunststof lichtkoepels. Wilt u die meeverzekerd hebben, dan moeten ze afzonderlijk op het polisblad worden omschreven.
Leegstand verhoogt het risico op vandalisme en ingooien. Verzekeraars beperken de dekking dan vaak, of laten die na een bepaalde termijn geheel vervallen. Meld leegstand daarom voordat die intreedt. Dat is een omstandigheid die de risicobeoordeling raakt. Wij bespreken vooraf welke verzekeraar leegstand accepteert en onder welke voorwaarden.
Dat hangt af van de voorwaarden. Noodvoorzieningen, het opruimen van scherven en de inzet van een hoogwerker of steiger zijn bijkomende kosten die niet in elke polis zijn meegenomen of die een eigen limiet kennen. Bij grote puien is dat een reëel bedrag. Wij controleren deze post voordat u tekent.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.