

Brand en hittestraling
- Brand in een hal of installatie
- Rook- en roetschade
- Bedrijfsstilstand als gevolgschade
- Preventievoorwaarden in de polis
Lassen betekent werken met open vuur op locaties van anderen. De schade blijft zelden beperkt tot het werkstuk, en juist dat werkstuk is vaak niet verzekerd.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
De aansprakelijkheid van een lasser ontstaat langs twee lijnen. De eerste is direct: door vonken, hitte of vlambooglassen ontstaat brand of schade aan de omgeving. De tweede is indirect: een ondeugdelijke lasverbinding begeeft het later en veroorzaakt lekkage, uitval of instorting. Beide vallen onder artikel 6:162 BW zodra u een fout gemaakt heeft, en beide worden verzekerd door de bedrijfsaansprakelijkheidsverzekering (AVB) — maar niet op dezelfde manier.
De AVB dekt zaakschade en letselschade bij derden en de gevolgschade daarvan, zoals bedrijfsstilstand na een brand in een productiehal. Wat de AVB niet dekt, zijn de kosten van uw eigen werk: het opnieuw lassen van een falende verbinding is ondernemersrisico. De schade die die verbinding aan andere zaken veroorzaakt, kan wél gedekt zijn. Dat onderscheid is bij dit beroep het belangrijkste dat u uit de voorwaarden moet halen.
Werken met open vuur is voor verzekeraars een acceptatievraag, geen detail. Vaak gelden preventievoorwaarden: een werkvergunning voor brandgevaarlijke werkzaamheden, blusmiddelen binnen handbereik, afscherming van de omgeving en een nabrandwacht. Voldoet u daar niet aan, dan kan de verzekeraar de uitkering beperken. Zie ook de offerte voor lassers.
Wij vergelijken uw AVP-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVP-verzekering
 Vergelijken
 Direct afsluiten
Drie schadebeelden die bij laswerk het vaakst tot een claim leiden.
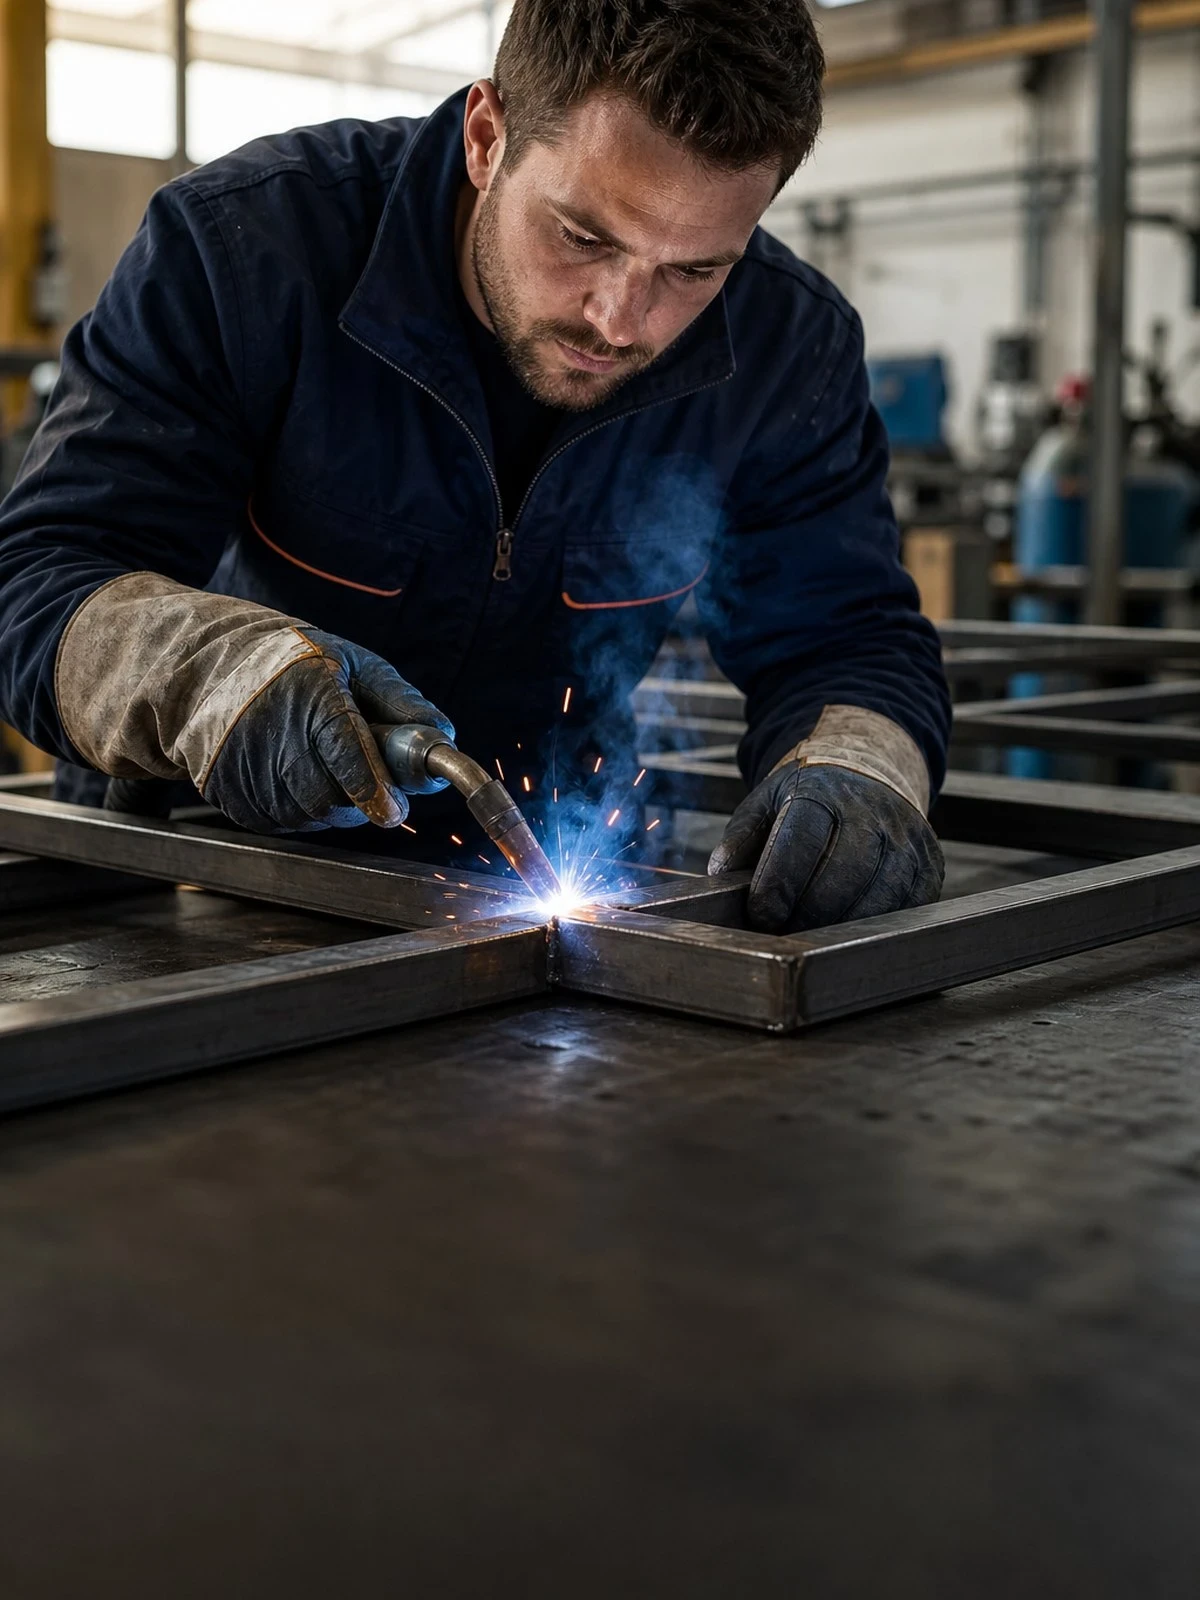
Vonken, slakken en warmte die schade veroorzaken in de omgeving.
Een las die begeeft en gevolgschade veroorzaakt bij de klant.
Het object waaraan u werkt en het materieel dat u leende.
Wat is gedekt
| Situatie | Basis AVB | Met uitbreiding |
|---|---|---|
| Brand in de hal van de opdrachtgever door vonken | Ja | Ja |
| Letsel bij een medewerker van de klant | Ja | Ja |
| Waterschade door een gesprongen las | Ja | Ja |
| Opnieuw uitvoeren van uw eigen laswerk | Nee | Nee |
| Schade aan het werkstuk dat u onder handen had | Nee | Mits |
| Boete wegens overtreding van de werkvergunning | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, verzekerde som en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bij laswerk het verschil maken tussen uitkeren en afwijzen.
Verzekeraars koppelen aan lassen, snijden en slijpen vrijwel altijd preventieclausules. Gebruikelijk zijn: een werkvergunning voor brandgevaarlijk werk, het verwijderen of afschermen van brandbaar materiaal in de omgeving, blusmiddelen binnen bereik en een nabrandwacht gedurende een in de voorwaarden genoemde periode. Wijkt u daarvan af en ontstaat er brand, dan kan de verzekeraar de uitkering verminderen of weigeren. Leg de naleving vast.
De AVB is geen garantieverzekering. Blijkt uw las ondeugdelijk, dan betaalt u zelf het herstel of de vervanging van die verbinding. Wat de gebrekkige las aan andere zaken veroorzaakt — waterschade, uitval van een installatie, bedrijfsstilstand — kan wel gedekt zijn als gevolgschade. Werkt u aan grote constructies, kijk dan of een productenaansprakelijkheidsdekking nodig is voor schade na oplevering.
Naast eigen werk zijn structureel uitgesloten: schade aan zaken die u onder u had (opzicht), zuivere vermogensschade zoals vertragingskosten zonder beschadiging, en opzet en bewuste roekeloosheid op grond van artikel 7:952 BW. Boetes en dwangsommen zijn niet verzekerbaar, en schade met een motorrijtuig of heftruck loopt via de eigen verzekering van dat voertuig, voor de weg op grond van artikel 2 WAM.
De acceptatie is gebaseerd op uw opgave van werkzaamheden en werklocaties. Werken in de petrochemie, aan installaties die in bedrijf zijn, op hoogte of op tanks en leidingen met restproduct is een ander risico dan werk in een eigen werkplaats. Geef dit volledig op. De mededelingsplicht van artikel 7:928 BW geldt bij het aangaan en schending kan de uitkering verlagen of laten vervallen (artikel 7:930 BW).
Dit vragen mensen ons het vaakst.
Ja, brand die u door lassen of snijden veroorzaakt bij een derde is de kern van de AVB, inclusief de gevolgschade zoals bedrijfsstilstand. Wel gelden vrijwel altijd preventievoorwaarden voor brandgevaarlijke werkzaamheden. Heeft u die niet nageleefd, bijvoorbeeld geen nabrandwacht of geen afscherming, dan kan de verzekeraar de uitkering verminderen of afwijzen.
Nee. De kosten van herstel of hernieuwde uitvoering van uw eigen prestatie zijn uitgesloten. Dat is ondernemersrisico en geen aansprakelijkheidsschade. Wat de gebrekkige las aan andere zaken aanricht, kan wel gedekt zijn. Bij een gesprongen leiding betaalt u dus zelf de las, terwijl de waterschade aan de vloer en de machines onder de polis kan vallen.
Opzicht betreft zaken die u onder u had: geleend, gehuurd of in bewerking. Bij lassen is het werkstuk per definitie in bewerking, dus schade daaraan valt standaard buiten de dekking. Sommige verzekeraars bieden een opzichtdekking met een eigen verzekerde som en eigen risico. Werkt u aan kostbare installaties, laat die uitbreiding dan uitdrukkelijk offreren.
Als u constructies of onderdelen levert die na oplevering schade kunnen veroorzaken, is die dekking het overwegen waard. De gewone AVB richt zich op schade tijdens de werkzaamheden; productenaansprakelijkheid dekt schade door geleverde zaken nadat het werk is opgeleverd. Bij seriematig laswerk of onderdelen voor derden is dat een reëel risico.
Als zelfstandige bent u geen ondergeschikte en kunt u zelf aansprakelijk worden gesteld voor fouten in uw werk. Vrijwel elke inlener eist ook contractueel een geldige AVB met een minimale verzekerde som. Zorg dat de omschrijving van de werkzaamheden op uw polis overeenkomt met wat u doet, inclusief werken met open vuur op locatie.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij vergelijken preventievoorwaarden, opzichtdekking en verzekerde som.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.