

Aansprakelijkheidsverzekering voor een zelfstandige lasser
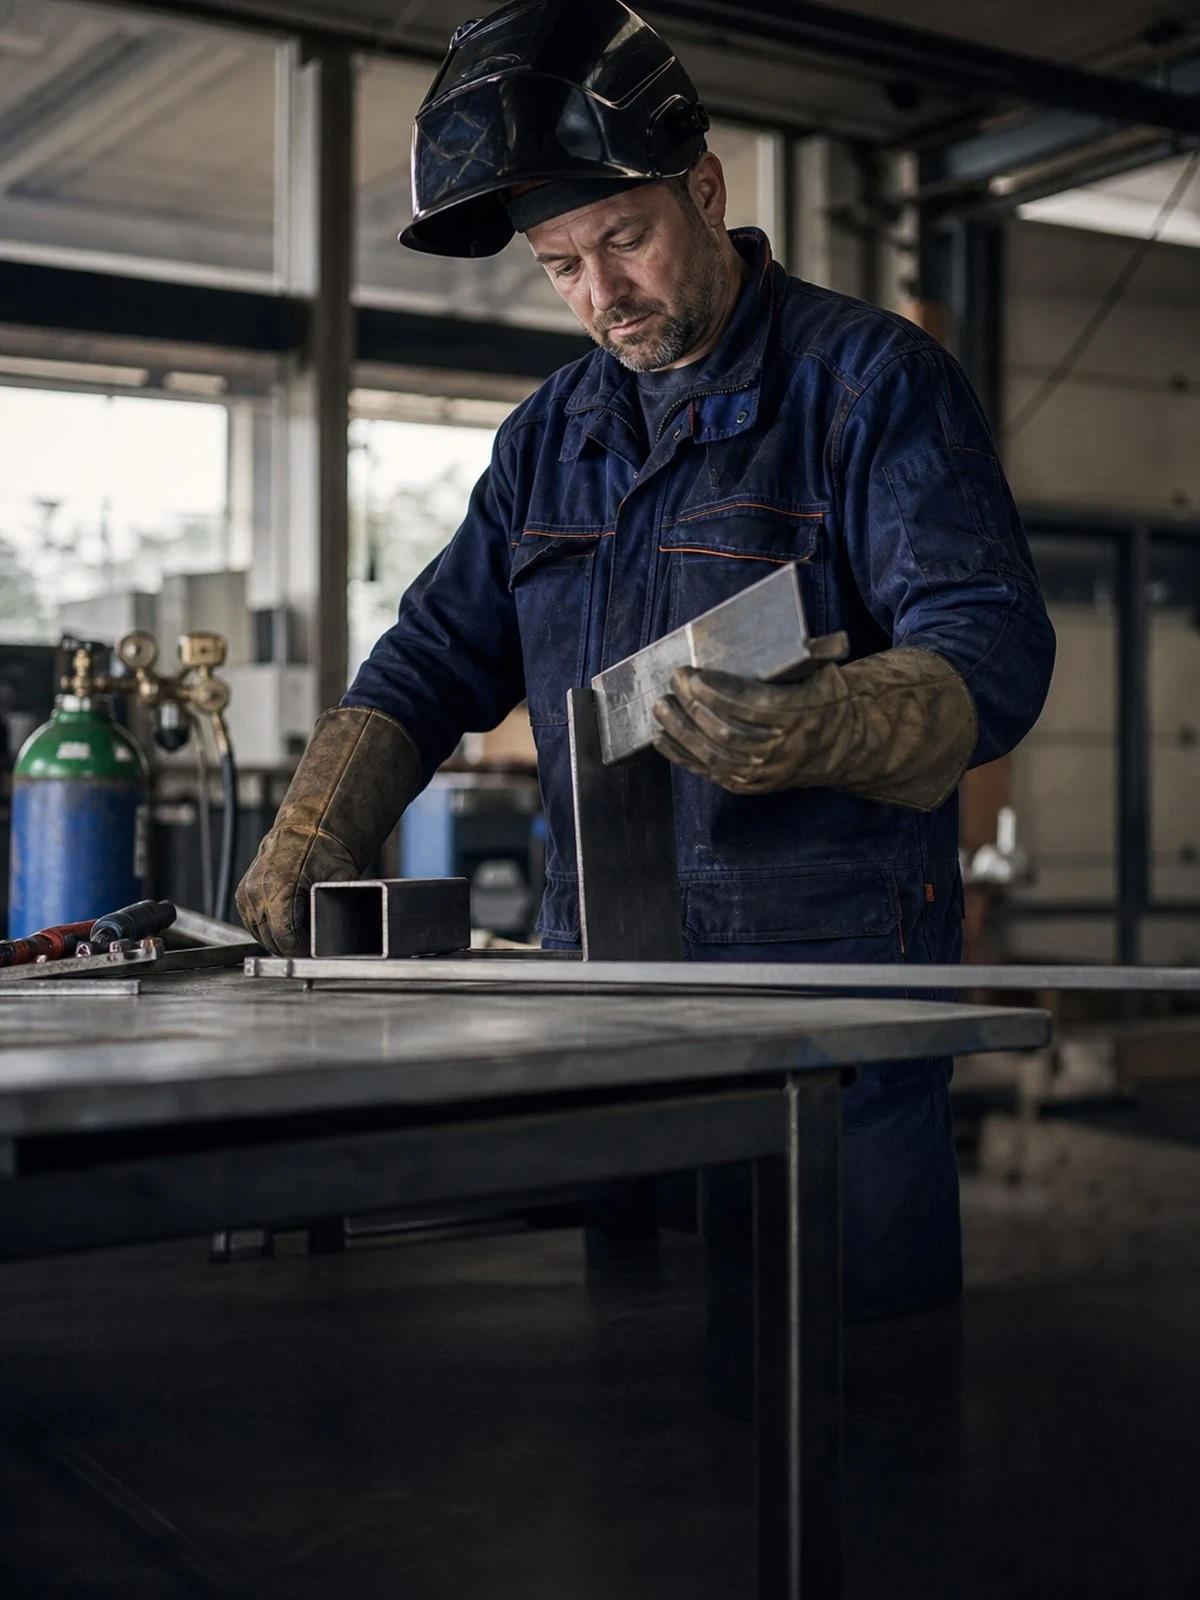
Als zelfstandige lasser werkt u vaak alleen, in de garage van een klant of achter op een erf. Dat betekent geen brandwacht achter u en geen collega die meekijkt, en precies daar zit het verzekeringsgesprek.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
Werken zonder personeel haalt één rubriek van uw polis af: de werkgeversaansprakelijkheid uit artikel 7:658 BW speelt bij u niet. Wat overblijft is uw aansprakelijkheid tegenover derden op grond van artikel 6:162 BW: de schuur die in brand vliegt, het geraakte kozijn, de bezoeker die over uw kabel valt. Dat is waarvoor de AVB is bedoeld. Uw eigen letsel valt er niet onder. Als u drie maanden niet kunt werken, betaalt geen aansprakelijkheidspolis dat.
Alleen werken maakt de nacontrole uw zwakke plek. Een smeulbrand ontstaat vaak pas nadat u bent vertrokken, en zonder tweede persoon is er niemand die de omgeving in de gaten houdt terwijl u last. Verzekeraars stellen daarom eisen voor: afscherming, blusmiddel binnen bereik en een controle na afloop. Kunt u dat niet organiseren op een klus, plan de klus dan anders. De uitsluiting bij niet-nagekomen brandclausules werkt precies op het moment dat de schade groot is.
Drie posten blijven hoe dan ook voor uw rekening. Het opnieuw maken van uw eigen las is nakoming en geen verzekerde schade. Een werkstuk van de klant dat bij u in de werkplaats staat, valt onder de opzichtuitsluiting. En aansprakelijkheid die u alleen op grond van een getekende onderaannemingsvoorwaarde draagt, is contractuele aansprakelijkheid en niet verzekerd. Gereedschap en lasapparatuur van uzelf verzekert u apart via een gereedschapsverzekering.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u alleen op de klus op let
Vier situaties die bij een zelfstandige lasser vaker misgaan dan bij een bedrijf met een ploeg.
Bij particulieren thuis
Werk aan een poort, carport of trap gebeurt vaak dicht bij houtwerk, isolatie en opgeslagen spullen. Schade aan de woning is voor de klant dekbaar op zijn eigen opstalverzekering, maar die verzekeraar zal de schade op u verhalen. Zonder aansprakelijkheidsdekking krijgt u die regresvordering rechtstreeks.
Het werkstuk dat u meeneemt
Neemt u een hek, aanhanger of machineframe mee naar uw eigen werkplaats, dan heeft u een zaak van een ander onder u. Beschadiging tijdens transport of bewerking valt onder opzicht. Een dekking voor zaken onder behandeling of een vervoerdekking vult dat gat. Vraag ernaar voordat u het eerste werkstuk oplaadt.
Onderaannemer bij een aannemer
Werkt u door voor een hoofdaannemer, dan liggen er meestal voorwaarden met een vrijwaring, een verzekeringsplicht en soms een boete bij vertraging. Aansprakelijkheid die verder gaat dan de wet u oplegt, is uitgesloten. Lees vooraf welke verzekerde som wordt geëist, want een te lage limiet betekent dat u de opdracht formeel niet mag uitvoeren.
Vertraging is geen zaakschade
Kan een transportbedrijf een trailer een week niet gebruiken doordat een reparatie mislukte, dan is de gederfde omzet zuivere vermogensschade. Dat is geen AVB-schade. Alleen als er iets beschadigd is en die schade gedekt is, komt de gevolgschade van de benadeelde in beeld.
Wat bepaalt uw premie?
- Omzet of gewerkte dagen: de gebruikelijke grondslag voor een eenmanszaak
- Aandeel werk op locatie: lassen bij derden weegt zwaarder dan in eigen hal
- Type opdrachtgevers: particulier, mkb of industrie
- Meeverzekerde zaken onder behandeling: voor werkstukken die u onder u heeft
- Eigen leveringsvoorwaarden: beperken wat u contractueel op u neemt
- Verzekerd bedrag en eigen risico: per aanspraak en per verzekeringsjaar
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | Basis | Uitgebreid |
|---|---|---|
| Uw slijpvonken beschadigen de lak van de auto op de oprit van de klant | Ja | Ja |
| Een bezoeker van de bouwplaats raakt gewond doordat een nog niet vastgezet hekwerkdeel omvalt | Ja | Ja |
| Drie uur na uw vertrek slaat een smeulbrand uit in de spouw van de schuur | Mits | Mits |
| Het hek van de klant dat in uw werkplaats staat, vervormt door de warmte | Nee | Mits |
| U valt tijdens het monteren van de ladder en breekt uw pols | Nee | Nee |
| De klant declareert de huur van een vervangende trailer voor de dagen dat uw reparatie wordt overgedaan | Nee | Nee |
Uitgebreid staat voor een polis met een dekking voor zaken onder behandeling. Bij brand blijft de uitkomst afhangen van de clausule die u bent nagekomen.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Ben ik als eenmanszaak verplicht een aansprakelijkheidsverzekering te hebben?
Wettelijk niet. Als het erop aankomt eisen vrijwel alle zakelijke opdrachtgevers een geldig polisblad voordat u mag beginnen, en particuliere klanten vragen er steeds vaker naar. Belangrijker is de reden erachter: een brand die uit uw werk ontstaat, loopt eenvoudig op tot een bedrag dat een eenmanszaak niet zelf draagt, en u bent daarvoor met uw privévermogen aansprakelijk.
Dekt de polis het opnieuw lassen van een afgekeurde naad?
Nee. Het herstellen van uw eigen werk is nakoming van de overeenkomst, geen schade bij een ander. Verzekeraars sluiten dit uit onder de bepaling over uitgevoerd werk en geleverde zaken. Wat die naad elders veroorzaakt, bijvoorbeeld letsel of schade aan andere zaken toen de constructie bezweek, kan wel onder de dekking vallen.
Wat als ik zelf gewond raak bij het werk?
De bedrijfsaansprakelijkheidsverzekering keert dan niets uit. Die is bedoeld voor schade van anderen. Als zelfstandige heeft u geen werkgever die op grond van artikel 7:658 BW aansprakelijk is. Werkt u structureel onder leiding van een opdrachtgever, dan kan lid 4 van dat artikel uitkomst bieden, maar reken daar niet op als inkomensvoorziening.
Moet ik melden dat ik ook op hoogte of in besloten ruimten werk?
Ja. Werkzaamheden die het risico duidelijk verhogen, horen bij de aanvraag te worden opgegeven. Artikel 7:928 BW legt u een mededelingsplicht op en artikel 7:930 BW regelt wat er gebeurt als die niet is nagekomen: de verzekeraar kan de uitkering verminderen of afwijzen. Meld ook een wijziging tijdens de looptijd.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een lasbedrijfWerkplaats, geleverde constructie, hete werken
- Aansprakelijkheidsverzekering voor een zelfstandige kraanmachinistAndermans machine, inleen, hijsplan
- Aansprakelijkheidsverzekering voor een zelfstandige monteurOnder handen zaken, storingsdienst, stilstand
- Aansprakelijkheidsverzekering voor een pijpfittingbedrijfPrefab, geleverde spools, onderaanneming
- Aansprakelijkheidsverzekering voor een elektricien als zzp'erOnderaanneming, eigen letsel, opzicht
- Aansprakelijkheidsverzekering voor een lasser in de petrochemieWerkvergunning, stilstand, bodem
- Bedrijfsaansprakelijkheidsverzekering voor lassersOpen vuur, opzicht, gevolgschade
- Aansprakelijkheidsverzekering voor een zzp’er in de aannemingOnderaanneming, opzicht, vrijwaring