

Het werk
- Brand, storm en water
- Diefstal van materiaal
- Eigen gebrek en constructiefout
- Vandalisme op de bouwplaats
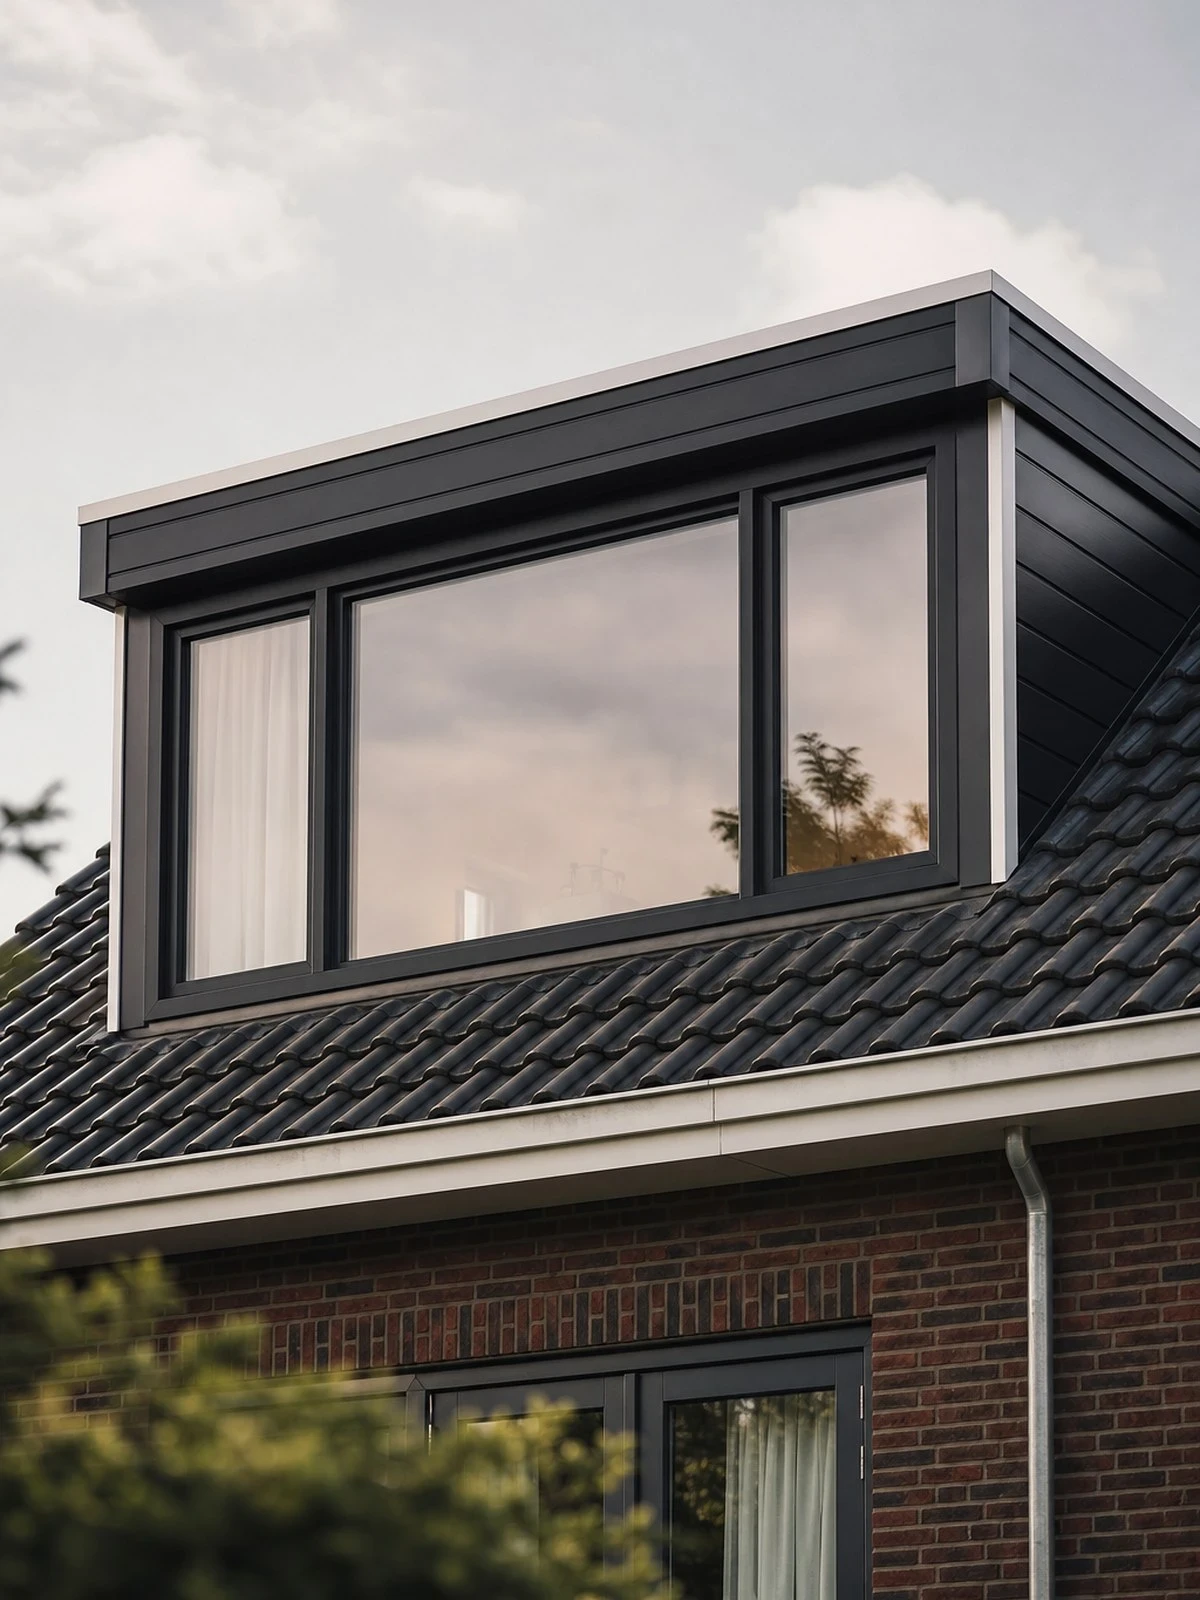
Een dakkapel staat er vaak binnen een dag, maar in dat dagdeel hangt een compleet element boven een bewoond huis en ligt de kap open naar de zolder.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De aanneemsom van een dakkapel is bescheiden, de mogelijke schade niet. Doorweekte isolatie, een plafond dat eruit moet en de spullen van de bewoner lopen samen snel op tot een veelvoud van de klus. De verzekerde som van uw werk volgt de aanneemsom, maar de sectie bestaande eigendom moet het huis volgen. Dat zijn twee heel verschillende bedragen.
Het tweede is het hijsen. Een prefab element gaat met een kraan of verreiker over de gevel heen, vaak boven een tuin, een oprit of de openbare weg. Schade veroorzaakt met een motorrijtuig is op aansprakelijkheidsdekkingen uitgesloten, en een autolaadkraan of verreiker is dat. Voor het rijden geldt WAM artikel 2, voor het hijsen zelf een werkrisicodekking op de polis van het werktuig.
En dan de opdrachtgever: bij een dakkapel is dat vrijwel altijd een particulier die er tijdens het werk gewoon woont. Dat brengt de informatieplicht van artikel 7:765a BW mee en een gesprek over inboedel dat u beter vooraf voert. De pagina over particuliere opdrachtgevers gaat daar verder op in.
Wij vergelijken uw CAR-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 CAR-verzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade aan het werk zelf tijdens de bouw of montage.
Schade aan zaken en personen van derden op en om het werk.
Wat er naast het werk zelf speelt.
Wat is gedekt
| Situatie | Sectie werk | Sectie aansprakelijkheid |
|---|---|---|
| Storm- of waterschade aan het werk in uitvoering | Ja | Nee |
| Diefstal van materiaal van de bouwplaats | Soms | Nee |
| Schade aan een belendend pand | Nee | Ja |
| Letsel van een omstander | Nee | Ja |
| Bestaande eigendom van de opdrachtgever | Soms | Soms |
| Herstel van eigen ondeugdelijk werk | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij het hijsen van een prefab dakkapel gaat de last over de gevel, de tuin of de straat. Raakt daarbij iets beschadigd, dan is de motorrijtuigenuitsluiting het eerste obstakel: schade met of door de kraan valt niet op uw bouwpolis. Huurt u kraan met machinist in, vraag dan naar de werkrisicodekking en leg vast wie de aanwijzingen geeft. Zonder die afspraak wijzen twee verzekeraars naar elkaar.
Voor de sparing moeten dakspanten worden onderbroken en opgevangen door een raveelconstructie. Gaat daar iets mis en zakt de kap, dan is dat een uitvoeringsfout: het herstel van uw eigen werk komt voor uw rekening. De schade aan het dak, het plafond en de rest van het huis is gevolgschade en valt onder de sectie bestaande eigendom. Bewaar de constructieve uitgangspunten die u heeft aangehouden.
Tussen het uitzagen en het waterdicht stellen is de zolder open. Plan naar de weersverwachting, leg afdekmateriaal klaar voordat de eerste pan eraf gaat, en werk niet door als er onweer is aangekondigd. Verzekeraars beoordelen bij waterschade of u die afweging maakte. Een open dak achterlaten omdat het element pas de volgende ochtend geleverd wordt, is geen onvoorziene gebeurtenis maar een planningskeuze.
Vloeren, meubels en opslag op zolder staan binnen bereik van uw werk, en inboedel valt niet vanzelf onder bestaande eigendom. Spreek af dat de zolder leeg is en leg met foto's vast hoe plafond en dakbeschot erbij zaten; discussies achteraf gaan bijna altijd over vochtvlekken die er al waren. Meld daarnaast schriftelijk of en hoe uw aansprakelijkheid is verzekerd, zoals artikel 7:765a BW voorschrijft.
Werkt u in of aan een bestaand pand, dan is dat pand niet uw werk maar eigendom van de opdrachtgever. Schade daaraan valt niet onder sectie 1 en op uw AVB onder de opzichtuitsluiting. De sectie bestaande eigendom vult dat gat, en bij verbouwing, renovatie en installatiewerk is dat geen randgeval maar de kern van het risico.
Na oplevering geldt vaak een onderhoudstermijn waarin u nog aansprakelijk bent voor gebreken die tijdens de bouw zijn ontstaan. Spreek die termijn expliciet af en laat hem op de polis zetten. Onder de Wet kwaliteitsborging weegt dat zwaarder: artikel 7:758 lid 4 BW legt bij verborgen gebreken het bewijsrisico bij de aannemer.
Dit vragen mensen ons het vaakst.
Dat kan, maar het is voor werk van een of twee dagen zelden praktisch. Een doorlopende dekking laat elke klus automatisch meelopen tot een afgesproken maximum per werk, zodat u niet per opdracht een aanvraag hoeft te doen. Een losse projectpolis is vooral zinvol bij een ongebruikelijk groot of afwijkend werk waarvoor de opdrachtgever een eigen polisblad verlangt.
Niet op uw bouwpolis. Aansprakelijkheidsdekkingen sluiten schade veroorzaakt met een motorrijtuig uit, en een autolaadkraan of verreiker geldt als zodanig. Voor het verkeersdeel geldt de verplichte dekking uit WAM artikel 2. Voor schade tijdens het hijsen is een werkrisicodekking op de polis van het werktuig nodig. Controleer dat bij ingehuurd materieel vooraf.
In de praktijk u, en dat lukt alleen met vooraf gemaakte foto's. Een bewoner meldt na de klus wat hem opvalt en legt het verband met uw werk. Zonder opname vooraf staat uw woord tegen het zijne. Loop daarom voor aanvang samen de zolder en de ruimte eronder door en leg de staat vast, bij voorkeur met datum in het bestand.
Niet automatisch. De sectie bestaande eigendom ziet in de eerste plaats op het gebouw, niet op de inboedel. Wilt u die ook gedekt hebben, laat dat dan uitdrukkelijk opnemen. Verstandiger is de zolder helemaal leeg te laten maken voordat u begint. Dat haalt de discussie weg en scheelt bij een lekkage het grootste deel van de schadepost.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.