

Het werk
- Brand, storm en water
- Diefstal van materiaal
- Eigen gebrek en constructiefout
- Vandalisme op de bouwplaats
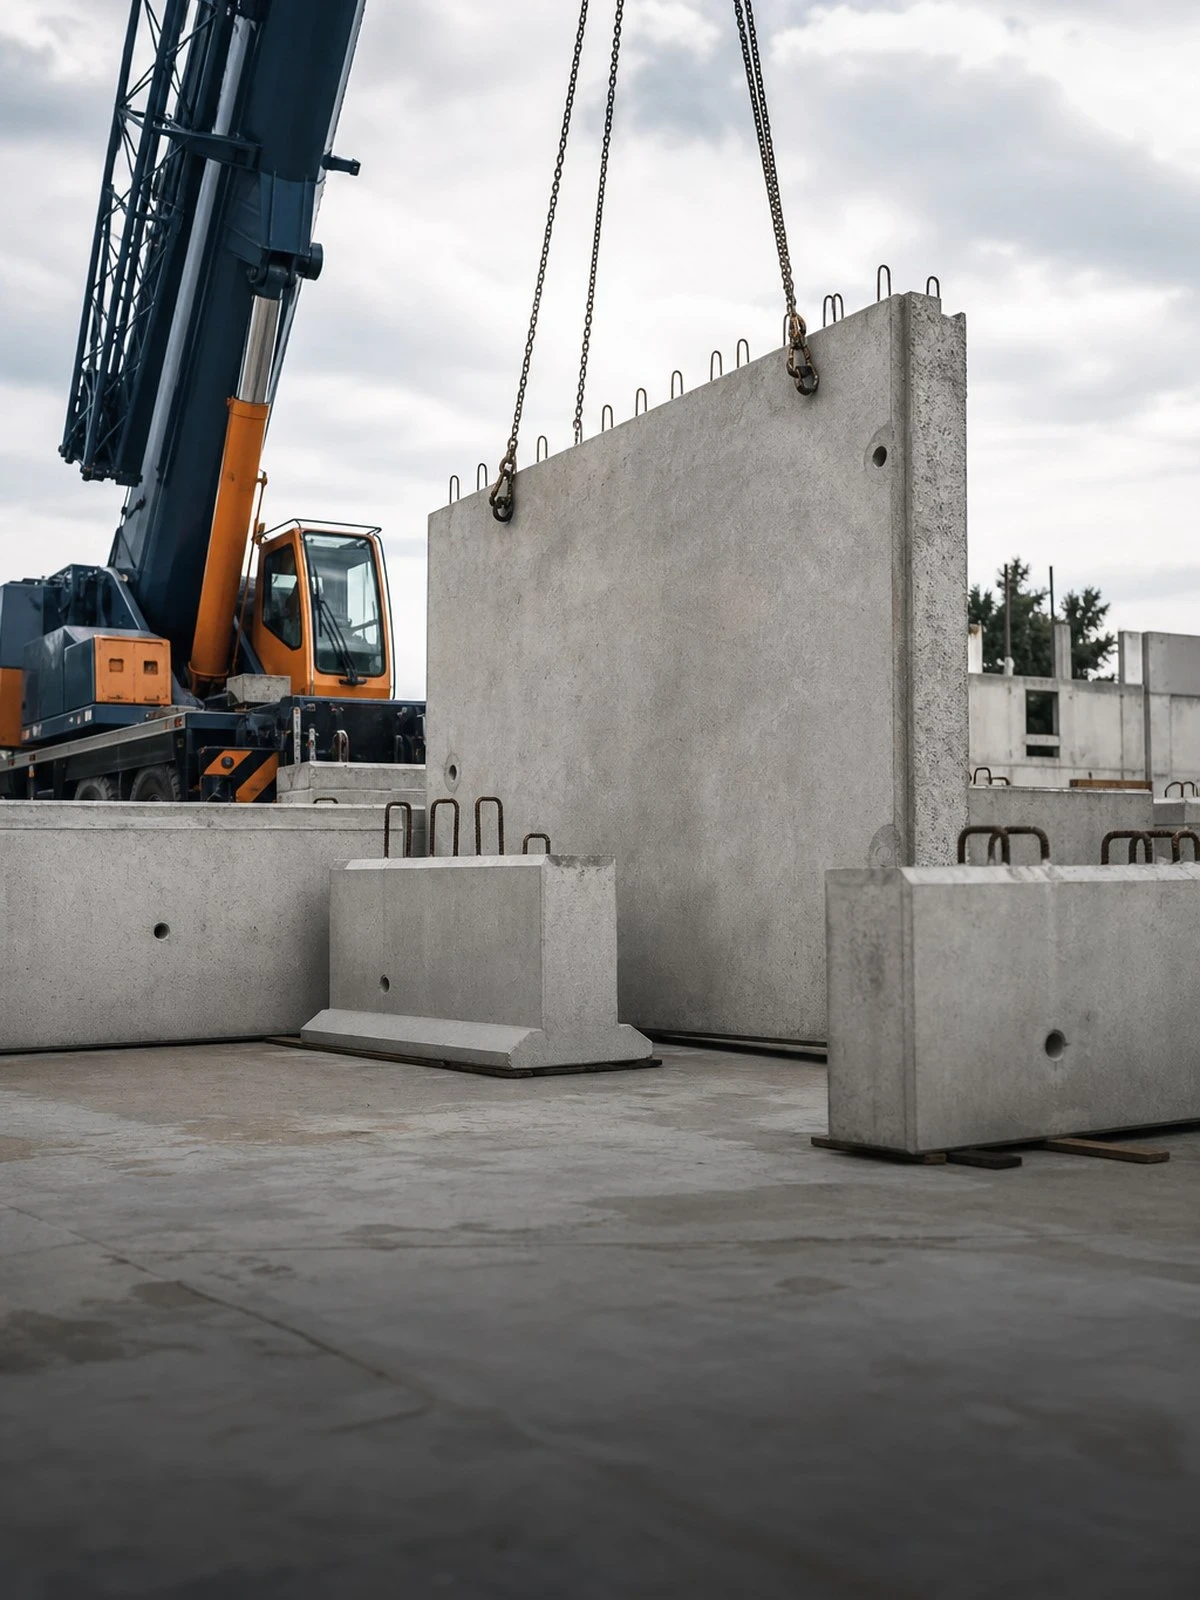
Tussen het storten en het bereiken van voldoende druksterkte is uw werk een vloeistof die door een tijdelijke constructie op zijn plaats wordt gehouden. In dat venster ontstaat vrijwel alle betonschade.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Beton in uitvoering valt onder sectie 1: bezwijkende bekisting, uitspoeling door slagregen, een stort die bevriest voordat hij sterkte heeft. De beoordeling draait daarbij zelden om de vraag óf het misging, maar om de vraag of het plotseling en onvoorzien was of het voorspelbare gevolg van een keuze in de uitvoering.
Het tweede punt is de bekisting zelf. Kistplaten, stempels, tafels en klimsystemen zijn hulpmaterieel en lopen niet vanzelf mee onder de verzekerde som van het werk. Huurt u systeembekisting, dan heeft u ook zaken van een ander onder u, met alle beperkingen die daarbij horen.
En dan zijn er de partijen om u heen. De betonmortel komt van een leverancier, de wapening van een vlechtbedrijf, de pomp van een verhuurder. Levert de producent een ondeugdelijk product, dan speelt artikel 6:185 BW en ligt de schade niet bij u. Werkt u aan de fundering eronder, lees dan ook de pagina over funderingswerk.
Wij vergelijken uw CAR-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 CAR-verzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade aan het werk zelf tijdens de bouw of montage.
Schade aan zaken en personen van derden op en om het werk.
Wat er naast het werk zelf speelt.
Wat is gedekt
| Situatie | Sectie werk | Sectie aansprakelijkheid |
|---|---|---|
| Storm- of waterschade aan het werk in uitvoering | Ja | Nee |
| Diefstal van materiaal van de bouwplaats | Soms | Nee |
| Schade aan een belendend pand | Nee | Ja |
| Letsel van een omstander | Nee | Ja |
| Bestaande eigendom van de opdrachtgever | Soms | Soms |
| Herstel van eigen ondeugdelijk werk | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Na een instorting kijkt de expert naar drie stukken: de bekistings- en stempelberekening, het stortplan met het aangehouden storttempo, en de ontkistingstermijn. Bleef u binnen de uitgangspunten, dan is het een verzekerd voorval. Werd er sneller of hoger gestort dan berekend, dan verschuift het beeld naar een uitvoeringsfout en betaalt u het opnieuw storten zelf. Bewaar die stukken per stort, niet per project.
Beton dat bevriest of uitspoelt voordat het voldoende sterkte heeft, is beschadigd beton. Verzekeraars toetsen of u de verwachting volgde en maatregelen nam: afdekken, verwarmen, een andere samenstelling of gewoon uitstellen. Stort u bij een aangekondigde vorstperiode zonder voorziening, dan is de schade voorzienbaar en geen plotselinge gebeurtenis. Noteer per stort de weersomstandigheden en wat u eraan deed.
Hulpmaterieel valt alleen onder de polis als het apart is meeverzekerd, en gehuurde systeembekisting is ook een zaak onder uw opzicht. Diefstal van kistplaten, stempels en klimankers van een onbeheerde bouwplaats wordt bovendien meestal alleen vergoed na braak aan een deugdelijke afsluiting. Leg vast wat u huurt, van wie, en welke waarde de verhuurder bij verlies in rekening brengt.
Aansprakelijkheidsdekkingen sluiten schade veroorzaakt met een motorrijtuig uit, en een betonpomp of truckmixer is dat. Voor de deelname aan het verkeer geldt de verplichting van WAM artikel 2; voor schade die de giek aan een gevel of een kozijn toebrengt, is een werkrisicodekking op de polis van de pompeigenaar nodig. Vraag daar vooraf naar bij ingehuurd materieel.
Werkt u in of aan een bestaand pand, dan is dat pand niet uw werk maar eigendom van de opdrachtgever. Schade daaraan valt niet onder sectie 1 en op uw AVB onder de opzichtuitsluiting. De sectie bestaande eigendom vult dat gat, en bij verbouwing, renovatie en installatiewerk is dat geen randgeval maar de kern van het risico.
Na oplevering geldt vaak een onderhoudstermijn waarin u nog aansprakelijk bent voor gebreken die tijdens de bouw zijn ontstaan. Spreek die termijn expliciet af en laat hem op de polis zetten. Onder de Wet kwaliteitsborging weegt dat zwaarder: artikel 7:758 lid 4 BW legt bij verborgen gebreken het bewijsrisico bij de aannemer.
Dit vragen mensen ons het vaakst.
Meestal niet als het gaat om het beton zelf. Ontkisten voordat de voorgeschreven sterkte is bereikt, is een uitvoeringskeuze, en het opnieuw maken van uw eigen ondeugdelijke werk valt buiten de dekking. De gevolgschade is een ander verhaal: raakt bij de instorting het werk eronder, materieel of een aangrenzend pand beschadigd, dan is dat meestal wel verzekerd.
In principe de producent. Voor een gebrekkig product geldt artikel 6:185 BW, en ook heeft u een leveringsovereenkomst met eigen aansprakelijkheid. Uw eigen kosten om het slechte beton te slopen en opnieuw te storten zijn geen CAR-schade. Bewaar daarom altijd de vrachtbonnen en de kubusproeven. Zonder die stukken is niet te bewijzen wat er geleverd is.
Alleen als hulpmaterieel apart is meeverzekerd. De verzekerde som van sectie 1 ziet op het werk dat u oplevert, en bekisting hoort daar niet bij. Die gaat er juist weer af. Geef de vervangingswaarde van uw kistmateriaal, stempels en tafels dus apart op, inclusief wat u van een verhuurder onder u heeft.
Dat hangt af van wat u vooraf deed. Kwam de vorst onverwacht en had u de gebruikelijke maatregelen genomen, dan is het een plotselinge gebeurtenis en meldt u het als schade. Was vorst aangekondigd en stortte u toch zonder afdekking of verwarming, dan zal de verzekeraar stellen dat het gevolg voorzienbaar was. Leg uw maatregelen daarom per stort vast.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.