

Aansprakelijkheidsverzekering voor een riggingbedrijf
Een riggingbedrijf neemt objecten aan die vaak meer waard zijn dan het eigen materieel. Of die waarde binnen de polis valt, hangt af van één rubriek die op de standaarddekking juist is uitgesloten.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
Het kernprobleem van dit vak is de waarde van het object. Een persmachine, printlijn, transformator of turbine die u demonteert, verplaatst en weer opbouwt, staat gedurende de hele klus onder uw beheer. Dat is opzicht, en op vrijwel elke bedrijfsaansprakelijkheidsverzekering uitgesloten. Wat de standaarddekking wél opvangt, is de schade daaromheen: een bezweken vloer, een beschadigde gevelopening, een geraakte installatie in het pand van de klant, en letsel van mensen die niet bij u in dienst zijn. Voor het object zelf is een aparte opzichtdekking nodig, met een limiet die op uw grootste klus is afgestemd.
Daarnaast loopt er materieel en vervoer mee. Eigen kranen, hoogwerkers en heftrucks vallen als motorrijtuig onder artikel 2 WAM zodra ze aan het verkeer deelnemen, en niet onder de AVB. Schade aan dat materieel zelf hoort op een werkmaterieelverzekering. Het wegtransport van een gedemonteerde machine is een goederenrisico en geen aansprakelijkheidsrisico. Werkt u ook met mobiele kranen, vergelijk dan de opzet bij een kraanbedrijf.
Buiten de dekking blijven verder de stilstand van de klant wanneer een lijn later draait dan gepland, de contractuele boete op een gemiste opleverdatum, en het herstel of opnieuw uitvoeren van uw eigen werk. Dat zijn juist de posten die een opdrachtgever bij een uitgelopen verhuizing als eerste opvoert, en ze zijn geen van drieën zaakschade in de zin van de polis.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier punten die bij machineverhuizingen en industrieel rigging het verschil maken tussen dekking en discussie.
Opzichtlimiet versus objectwaarde
Een opzichtdekking met een limiet die ver onder de waarde van de te verplaatsen machine ligt, geeft schijnzekerheid. Beoordeel per opdracht of de limiet toereikend is en of een projectverhoging nodig is. Verzekeraars werken hier met een eigen risico per gebeurtenis en soms met een maximum per verzekeringsjaar.
Demontage, opslag en hermontage
Tussen uitbouwen en weer opbouwen zit vaak een periode van opslag. Zaken van een klant in uw loods vallen onder dezelfde opzichtuitsluiting als op de werkvloer, terwijl uw eigen brandverzekering ze in de regel niet dekt omdat ze niet van u zijn. Leg contractueel vast wie het risico tijdens opslag draagt en verzeker dat aansluitend.
Keuring van hijs- en verplaatsingsmiddelen
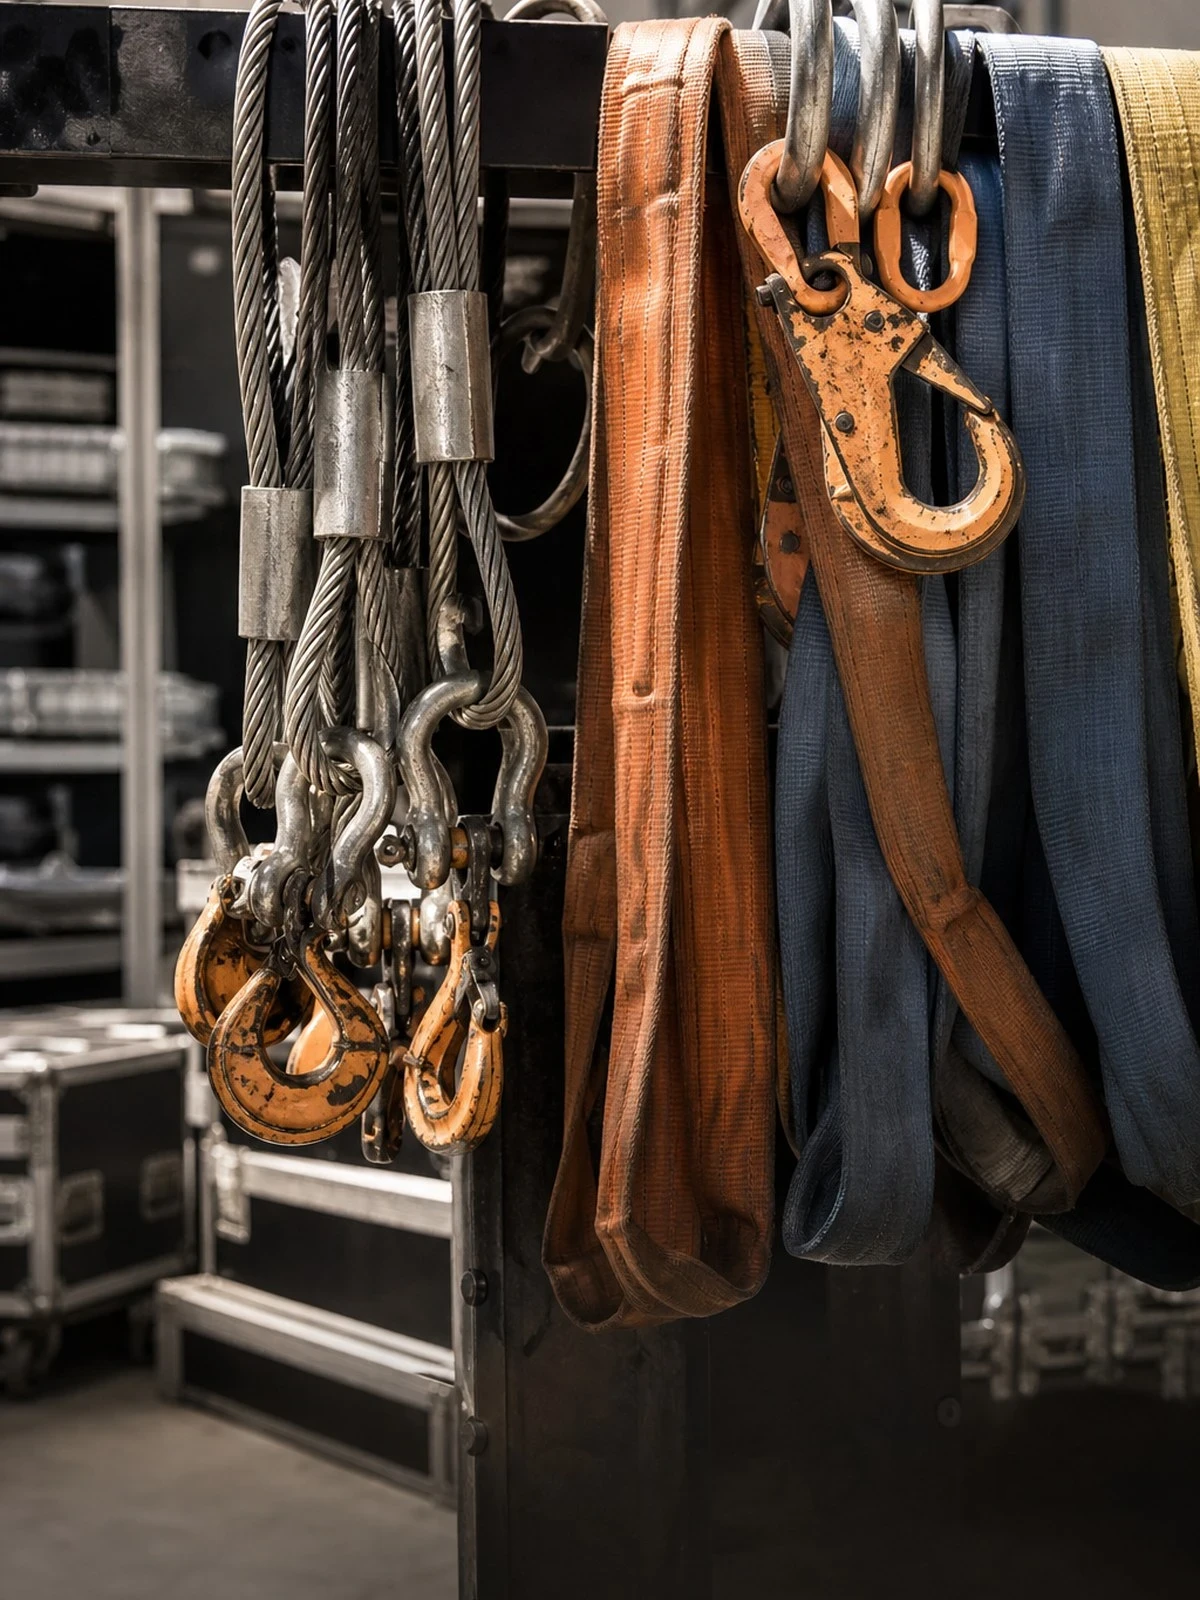
Vijzels, portalen, stroppen, lieren en jukken zijn keuringsplichtig. Na een bezwijking is het keuringsdossier het eerste dat wordt opgevraagd. Doorwerken met afgekeurd of verlopen materiaal kan als bewuste roekeloosheid gelden en op grond van artikel 7:952 BW buiten de dekking vallen.
Personeel onder en naast de last
Riggers werken in beknelde ruimtes, onder gespannen last en met hydraulische druk. Artikel 7:658 BW legt de bewijslast bij u: u moet aantonen dat instructie, toezicht en middelen op orde waren. Voor ingeleende krachten en onderaannemers geldt lid 4 van dat artikel, ongeacht bij wie hun contract ligt.
Wat bepaalt uw premie?
- Omzet en loonsom: grondslag voor het bedrijfs- en werkgeversdeel
- Gemiddelde en maximale objectwaarde: bepaalt de benodigde opzichtlimiet
- Eigen materieel: aantal en type kranen, hoogwerkers en transportmiddelen
- Soort opdrachten: werk in draaiende fabrieken weegt zwaarder dan een nieuwbouwhal
- Onderaanneming en inleen: omvang en de verzekeringseisen die u aan die partijen stelt
- Dekkingsgebied: verhuizingen over de grens worden apart beoordeeld
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | Basis | Uitgebreid |
|---|---|---|
| Bij het binnenrijden van een persmachine bezwijkt de bedrijfsvloer van de klant | Ja | Ja |
| Een monteur van de klant raakt bekneld bij het uitlijnen van de machine | Ja | Ja |
| Een gedemonteerde printlijn raakt beschadigd terwijl hij in uw loods staat opgeslagen | Nee | Mits |
| Uw hoogwerker rijdt op het terrein een geparkeerde bestelbus aan | Nee | Nee |
| De klant brengt de contractuele boete voor een gemiste opstartdatum in rekening | Nee | Nee |
| U moet de hermontage overdoen omdat de uitlijning niet blijkt te kloppen | Nee | Nee |
Uitgebreid staat hier voor een polis met opzichtdekking voor het object, ook tijdens opslag tussen demontage en hermontage.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Waarom is de machine die wij verplaatsen niet standaard verzekerd?
Omdat een aansprakelijkheidsverzekering is gemaakt voor schade die u toevallig aan zaken van derden toebrengt, en niet voor zaken die u doelbewust onder uw beheer neemt. Dat laatste is een bedrijfsrisico dat verzekeraars apart beoordelen en beprijzen. Een opzichtdekking maakt het verzekerbaar, met een eigen limiet, een eigen risico en soms voorwaarden over de werkwijze.
Wij verhuizen een productielijn en de opstart loopt uit. Is de schade van de klant gedekt?
Alleen als er zaakschade aan voorafging. Loopt de planning uit zonder dat er iets is beschadigd, dan vordert de klant zuivere vermogensschade en die valt buiten de dekking. Is er wel schade aan zijn zaken door uw fout, dan kan de daaruit voortvloeiende stilstand meelopen. Een boetebeding in het contract blijft in beide gevallen onverzekerd.
Doet onze werkmaterieelverzekering hetzelfde als de AVB?
Nee. Een werkmaterieelverzekering gaat over uw eigen machines: cascoschade, diefstal en soms de aansprakelijkheid die met het gebruik van het werktuig samenhangt. De AVB gaat over letsel en zaakschade bij anderen. Zorg dat beide polissen bij dezelfde tussenpersoon bekend zijn, zodat er bij samenloop geen gat tussen valt.
Een medewerker van de klant raakt gewond terwijl wij bezig zijn. Wie is aansprakelijk?
Dat hangt af van wie het werkgebied afzette en wie hem toeliet. Werkt hij onder uw leiding mee, dan valt hij mogelijk onder artikel 7:658 lid 4 BW en daarmee onder uw zorgplicht. Werkt hij voor zijn eigen werkgever binnen uw afgezette zone, dan speelt de vraag of die afzetting voldeed. Leg de situatie direct vast en meld het bij uw verzekeraar.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een zzp-riggerVloerbelasting, verplaatsen, vastzetten
- Aansprakelijkheidsverzekering voor een kraanbedrijfHijslast, stempeldruk, WAM-grens
- Aansprakelijkheidsverzekering voor een hijsbedrijfMotorrijtuig, de last, ondergrond
- Aansprakelijkheidsverzekering voor een montagebedrijfWerk bij derden, inbedrijfstelling, dekkingsgebied
- Aansprakelijkheidsverzekering voor een hijsbegeleider als zzp'erAanslaan, seinen, hijsplan
- Aansprakelijkheidsverzekering voor een pijpfittingbedrijfPrefab, geleverde spools, onderaanneming
- Aansprakelijkheidsverzekering voor een spoorbouwbedrijfBuitendienststelling, vertraging, bovenleiding
- Aansprakelijkheidsverzekering voor een schildersbedrijfBewoonde panden, sleutelbeheer, valgevaar