

Aansprakelijkheidsverzekering voor een hijsbedrijf
Bij een hijsbedrijf zit de hele discussie in twee vragen: was de kraan op dat moment een motorrijtuig, en wie had de last onder zich.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
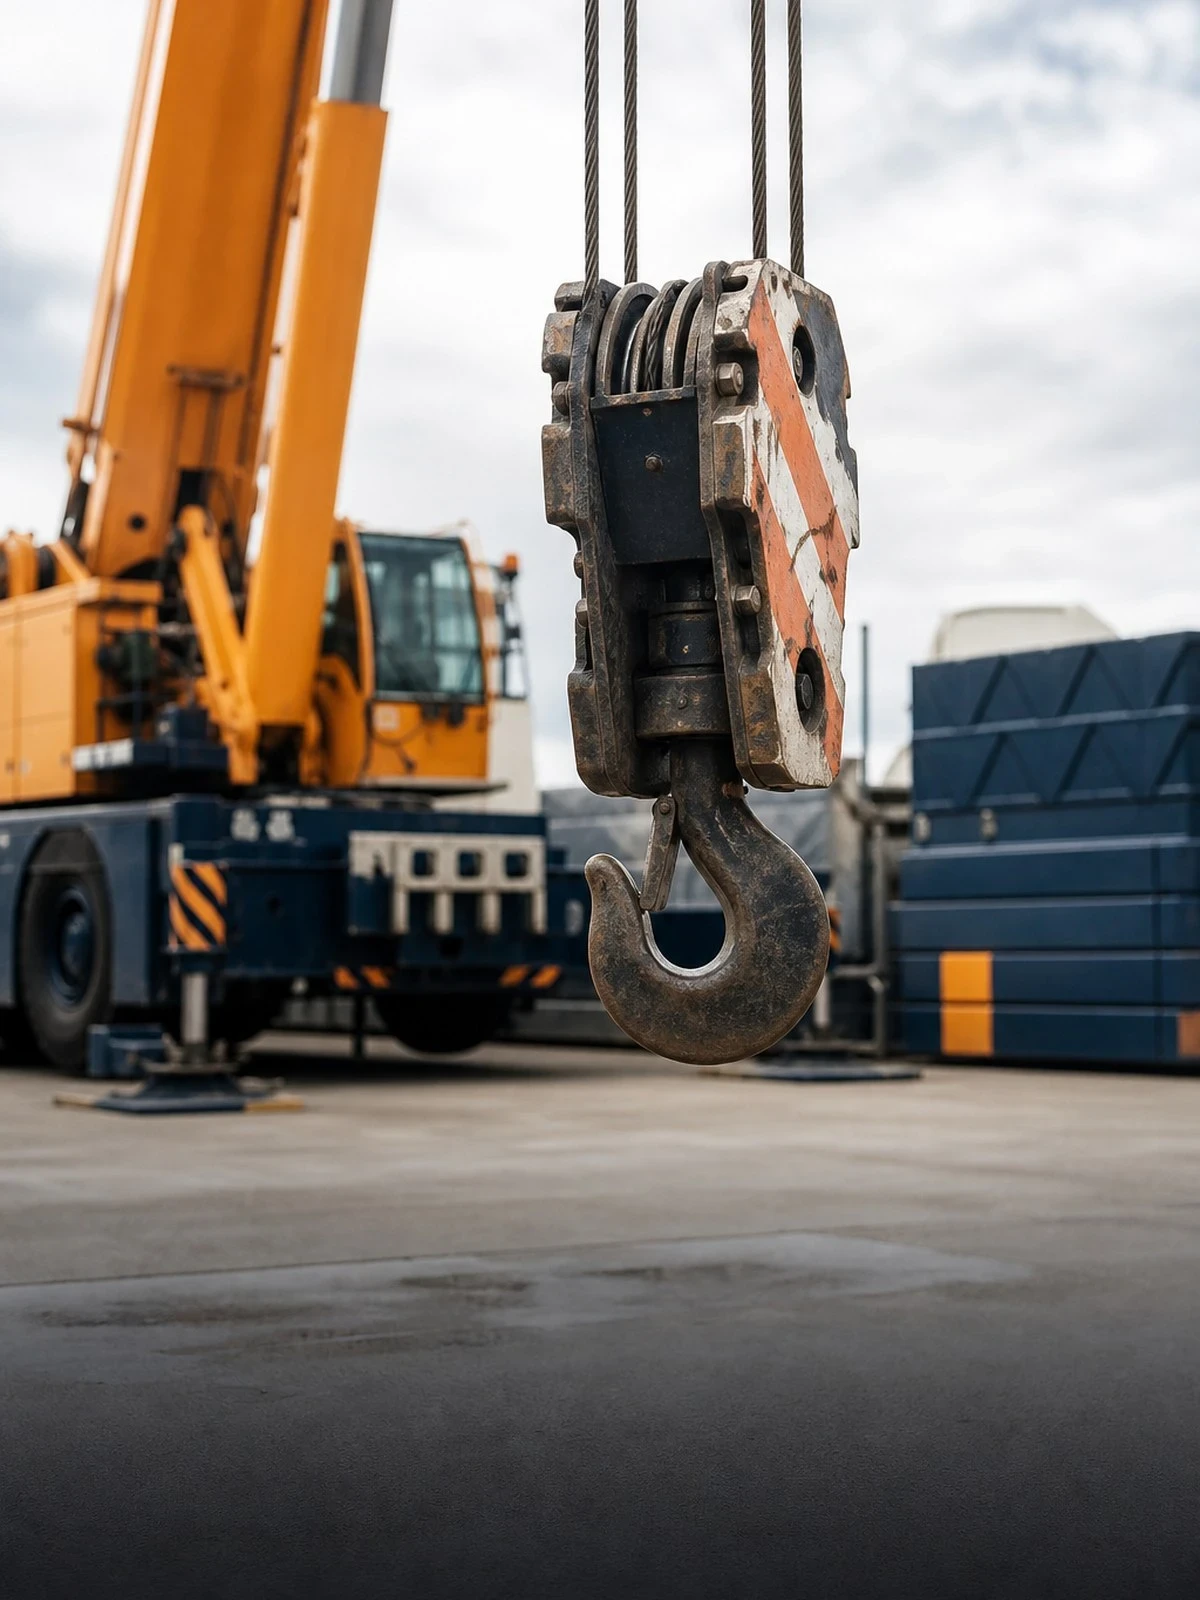
Een mobiele kraan is verzekeringstechnisch twee dingen tegelijk. In het verkeer en bij het rijden op een terrein is het een motorrijtuig, waarvoor artikel 2 WAM een verplichte verzekering voorschrijft. Schade die met of door dat motorrijtuig wordt veroorzaakt, is op de bedrijfsaansprakelijkheidsverzekering juist uitgesloten. Het werkrisico van het hijsen zelf hoort wel bij de AVB, maar of een gebeurtenis links of rechts van die streep valt, is bij elke schade opnieuw de eerste vraag.
De tweede vraag gaat over de last. Een dakelement, een prefab wand of een machine die u aan de haak heeft, is een zaak die u onder u heeft. Valt die en gaat hij kapot, dan raakt dat de opzichtuitsluiting. Beschadigt de vallende last ook het gebouw, het terrein of andere zaken, dan is dat wel schade aan derden. Sommige verzekeraars bieden een aparte dekking voor schade aan de gehesen zaak. Die moet u uitdrukkelijk aanvragen.
De derde vraag gaat over de ondergrond. Verzakken stempels in een niet-draagkrachtige bodem, drukt u een kelder, een riool of een ondergrondse leiding in, dan komt de aansprakelijkheid uit artikel 6:162 BW in beeld en wordt gekeken naar het hijsplan, de opgegeven stempeldrukken en de informatie die de opdrachtgever verstrekte. Uw eigen kraan en hulpmateriaal verzekert u niet hier, maar met een werkmaterieelverzekering.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier punten die bij hijswerk bepalen welke polis een schade draagt.
De grens tussen WAM en AVB
Rijdt de kraan, dan is het motorrijtuigrisico aan zet; staat hij gestempeld te hijsen, dan wordt het werkrisico aangesproken. Verzekeraars hanteren daarvoor verschillende formuleringen. Laat de samenloop tussen beide polissen vastleggen, anders wijzen twee verzekeraars bij een grote schade naar elkaar.
Hijsmiddelen en keuring
Stroppen, kettingen, hijsbanden en jukken moeten periodiek gekeurd zijn. Bij een gebroken hulpmiddel is het keuringsdossier het eerste wat wordt opgevraagd. Doorwerken met afgekeurd of verlopen materiaal kan als bewuste roekeloosheid worden aangemerkt en valt dan op grond van artikel 7:952 BW buiten de dekking.
Stilstand bij de opdrachtgever
Ligt een bouwplaats of een productie stil na een hijsincident, dan is beslissend of er zaakschade aan voorafging. Zonder beschadigde zaken is de vertragingsschade zuivere vermogensschade en niet gedekt. Contractuele boetes wegens overschrijding van een hijsvenster zijn dat evenmin.
Personeel op en om de kraan
Machinisten, aanslagers en begeleiders werken onder een last en in het bereik van draaiende delen. Artikel 7:658 BW vraagt aantoonbare instructie, geldige certificaten en toezicht op het vrijhouden van de gevarenzone. Lid 4 betrekt daar ingeleend personeel bij, ook als het uitzendbureau formeel de werkgever is.
Wat bepaalt uw premie?
- Omzet en loonsom: maatstaf voor omvang en werkgeversaansprakelijkheid
- Aantal en type kranen: capaciteit en giekbereik bepalen het schadepotentieel
- Verhuur met of zonder bediening: verhuur zonder machinist verlegt het risico
- Soort projecten: binnenstedelijk werk boven bestaande bebouwing weegt zwaar
- Dekking voor de gehesen zaak: wel of niet meeverzekerd en tot welk bedrag
- Schadeverleden en keuringsregime: onderhoudsdossier telt mee bij de acceptatie
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | BAV |
|---|---|---|
| Een prefab wand valt uit de strop op het dak van een naastgelegen woning | Ja | Nee |
| Een stempel zakt weg in de berm en drukt het riool van de opdrachtgever in | Ja | Nee |
| Een voorbijganger wordt geraakt door een hijsband die van hoogte valt | Ja | Nee |
| De gehesen machine zelf raakt bij die val onherstelbaar beschadigd | Mits | Nee |
| Het hijsplan blijkt op verkeerde gewichten gebaseerd en de klus moet opnieuw worden voorbereid | Nee | Mits |
| De giek van uw eigen kraan knikt bij overbelasting | Nee | Nee |
Dekking voor de last aan de haak is een aparte afspraak. Zonder die uitbreiding blijft de gehesen zaak buiten de polis.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
De last valt en wordt onherstelbaar beschadigd. Is dat gedekt?
In de standaardvoorwaarden niet: de last die aan de haak hangt, heeft u onder u en schade aan zaken in opzicht is uitgesloten. Wat de vallende last verder beschadigt, zoals een dak, een gevel of een geparkeerd voertuig, is wel schade aan derden. Een aparte dekking voor de gehesen zaak is bij sommige verzekeraars bij te sluiten.
Onze kraan kantelt en beschadigt een woning. Welke verzekering geldt?
Dat hangt af van de vraag of de kraan op dat moment als motorrijtuig deelnam aan het verkeer of als werktuig functioneerde. Voor het eerste geldt de verplichte dekking uit artikel 2 WAM, voor het tweede de werkrisicodekking. Omdat de formuleringen per verzekeraar verschillen, is afstemming tussen beide polissen bij een hijsbedrijf geen luxe.
De opdrachtgever gaf verkeerde informatie over de ondergrond. Blijft de schade bij ons?
Niet noodzakelijk. Wie welke informatie moest aanleveren, staat meestal in het hijsplan en in de opdrachtbevestiging. Legde de opdrachtgever schriftelijk vast dat de ondergrond geschikt was, dan is verhaal mogelijk. Zonder vastgelegd hijsplan en zonder opgave van stempeldrukken wordt de discussie bijna altijd in uw nadeel beslecht.
Is onze eigen kraan meeverzekerd op de AVB?
Nee. Een aansprakelijkheidsverzekering vergoedt alleen schade van anderen. Cascoschade aan de kraan, aan hulpmateriaal en aan niet-rijdend werkmaterieel verzekert u met een werkmaterieelverzekering, en het motorrijtuigdeel met de bijbehorende verplichte dekking. Diefstal van hijsbanden en jukken hoort bij de materieeldekking, niet bij de aansprakelijkheid.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een kraanbedrijfHijslast, stempeldruk, WAM-grens
- Aansprakelijkheidsverzekering voor een hijsbegeleider als zzp'erAanslaan, seinen, hijsplan
- Aansprakelijkheidsverzekering voor een riggingbedrijfMachineverhuizing, opzichtlimiet, demontage
- Aansprakelijkheidsverzekering voor een zelfstandige kraanmachinistAndermans machine, inleen, hijsplan
- Aansprakelijkheidsverzekering voor een zzp-riggerVloerbelasting, verplaatsen, vastzetten
- Aansprakelijkheidsverzekering voor een glaszettersbedrijfGlaskraan, tillen, noodservice
- Aansprakelijkheidsverzekering voor een betonbedrijfBekisting, sterkteklasse, pompwagen
- Aansprakelijkheidsverzekering voor een transportbedrijf met vrachtwagensLaadkraan, oplegger, WAM-grens