

Aansprakelijkheidsverzekering voor een kraanbedrijf
Bij hijswerk is de schade zelden klein. De vraag is meestal niet of u aansprakelijk bent, maar op welke polis de schade terechtkomt: de AVB, de werkmaterieelverzekering of de WAM.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
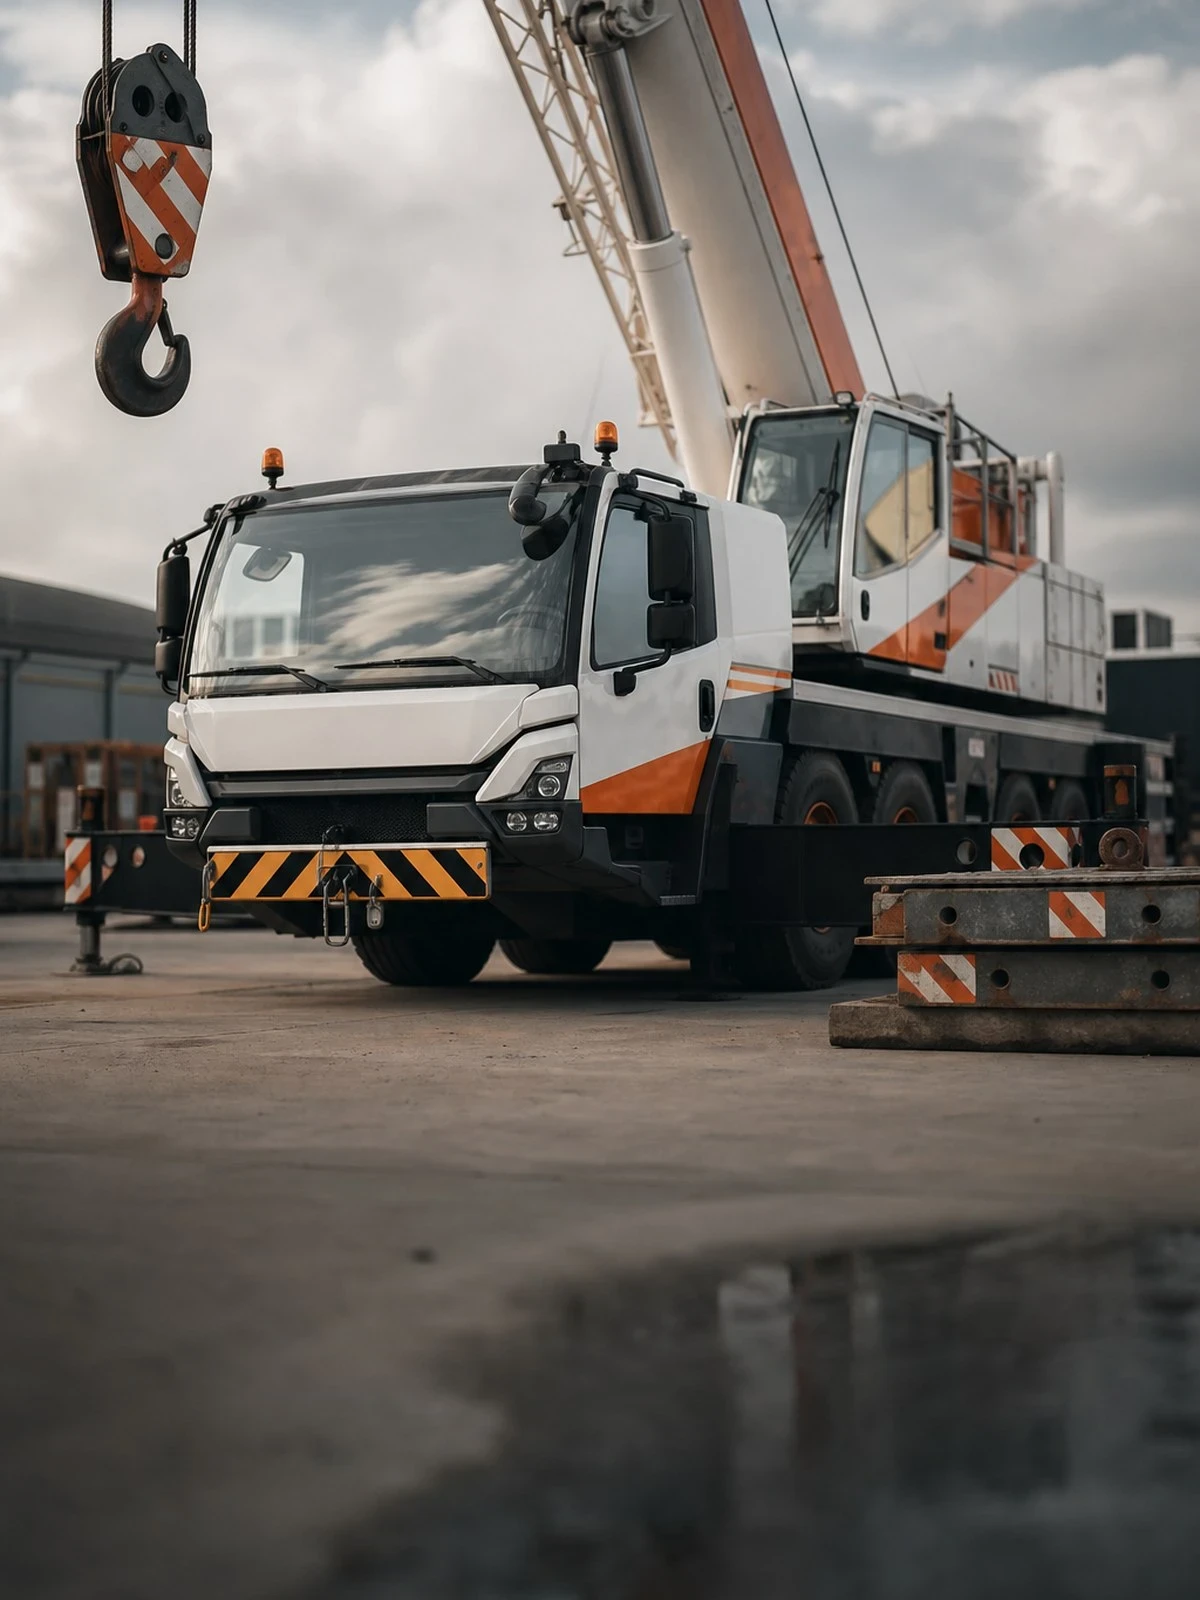
De AVB vergoedt letsel- en zaakschade bij anderen, op grond van artikel 6:162 BW. Bij een kraanbedrijf gaat het dan om de last die zwaait en een gevel raakt, een giek die tegen een dakrand komt, of een stempel die wegzakt waardoor bestrating, een riool of een kelderdek bezwijkt. Omdat de machine zelf een zaak is waarvoor u als bezitter kunt worden aangesproken op grond van artikel 6:173 BW, hecht een verzekeraar sterk aan aantoonbare keuring, boekcontrole en onderhoud van kraan, kabels en hijsmiddelen.
De belangrijkste scheidslijn is de motorrijtuigengrens. Een mobiele kraan of autolaadkraan is een motorrijtuig; zolang die aan het verkeer deelneemt, geldt de verplichte verzekering uit artikel 2 WAM en is de AVB niet aan zet. Staat de kraan gestempeld en wordt er gehesen, dan is de machine een werktuig en verschuift de schade naar de aansprakelijkheids- of werkmaterieelverzekering. Laat schriftelijk vastleggen dat het werken als werktuig is meeverzekerd, want de motorrijtuigenuitsluiting op de AVB is anders ruim genoeg om die schade eruit te houden.
Drie kostenposten blijven standaard buiten de dekking. De gehesen last is niet van u maar wel onder uw opzicht en valt daarmee onder de opzichtuitsluiting. Schade aan de eigen kraan, hijsbanden en jukken is eigen zaakschade en hoort op een casco- of autokraanverzekering. En de omzet die een opdrachtgever misloopt doordat het werk stilligt terwijl er niets kapot is, is zuivere vermogensschade.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar het bij hijswerk op vastloopt
Vier punten die vaker tot een afwijzing leiden dan de hoogte van de verzekerde som.
De last onder de haak
Een machine, gevelelement of dakinstallatie die u hijst, heeft u onder u zonder eigenaar te zijn. Dat is opzicht en op vrijwel elke AVB uitgesloten. Wilt u die schade wel gedekt hebben, dan vraagt dat een aparte opzichtdekking met een eigen limiet en eigen risico. Beoordeel per opdracht of de waarde van de last binnen die limiet blijft.
Stempeldruk en wat er onder de rijplaat ligt
Wegzakken door onvoldoende draagkracht is een klassieke hijsschade: een ingezakt keldervloer, een gebroken hoofdriool of een geraakte gasleiding. Verzekeraars verwachten een onderbouwde opstelplaats en een actuele KLIC-melding. Voor ondergrondse kabels en leidingen geldt ook vaak een aparte, lagere limiet of een uitsluiting als de melding ontbreekt.
Rijden, opstellen, hijsen
Schade tijdens het rijden valt onder artikel 2 WAM, schade tijdens het hijsen niet. Precies op het moment van opstellen en uitstempelen lopen die twee door elkaar. Zorg dat beide polissen bij dezelfde tussenpersoon in beeld zijn, zodat een schade niet tussen twee verzekeraars blijft hangen.
Machinisten, certificaten en inleen
Een kraanmachinist zonder geldig persoonscertificaat of een kraan zonder geldige keuring is voor de verzekeraar een garantieclausule die u niet bent nagekomen. Voor ingeleende machinisten geldt uw zorgplicht uit artikel 7:658 lid 4 BW onverkort, ook al staat het contract bij een ander bedrijf.
Wat bepaalt uw premie?
- Aantal en type kranen: een torenkraan weegt anders dan een autolaadkraan
- Loonsom en aantal machinisten: bepalend voor de werkgeversaansprakelijkheid
- Verhuur met of zonder bediening: zonder bediening verschuift een deel van het risico
- Opzichtdekking en limiet: afhankelijk van de waarde van wat u hijst
- Gebruik van eigen leveringsvoorwaarden: beperkt uw contractuele blootstelling
- Verzekerd bedrag en eigen risico: per aanspraak en per verzekeringsjaar
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | Basis | Uitgebreid |
|---|---|---|
| Een stapel gevelelementen valt om naast de kraan en verplettert een geparkeerde bestelbus | Ja | Ja |
| Een grondwerker raakt gewond doordat een hijsband tijdens het aanpikken breekt | Ja | Ja |
| Bij het zwenken beschadigen de contragewichten de reclamemast van het buurbedrijf | Ja | Ja |
| De airco-unit die u op het dak hijst, valt en is total loss | Nee | Mits |
| Uw eigen hijsbanden en juk zijn na het incident onbruikbaar | Nee | Nee |
| De aannemer verhaalt een verloren werkdag op u terwijl er niets beschadigd is | Nee | Nee |
Uitgebreid staat voor een polis met een aparte opzichtdekking voor de last; beoordeel per opdracht of de waarde binnen die limiet valt.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Is schade aan de last die ik hijs verzekerd?
Niet op de standaard AVB. De last is onder uw opzicht en die schade is uitgesloten, ook al bent u er wettelijk aansprakelijk voor. Een aparte opzichtdekking kan dit opvangen, met een eigen limiet en eigen risico. Beoordeel voor elke opdracht of de waarde van de last binnen die limiet past en leg de afspraak met de opdrachtgever schriftelijk vast.
Valt een aanrijding met de kraan onder de AVB?
Nee. Zodra de kraan als motorrijtuig aan het verkeer deelneemt, geldt de verplichte aansprakelijkheidsverzekering van artikel 2 WAM. De AVB kent daarvoor een motorrijtuigenuitsluiting. Gebeurt de schade terwijl de machine gestempeld staat en als werktuig wordt gebruikt, dan is de aansprakelijkheidspolis wel aan zet, mits die dekking uitdrukkelijk is meeverzekerd.
Wat als de kraan zelf omvalt en total loss is?
Schade aan uw eigen machine is geen aansprakelijkheidsschade maar eigen zaakschade. Die hoort op een werkmaterieel- of cascodekking. De AVB komt pas in beeld voor wat de omvallende kraan bij anderen aanricht: het geraakte gebouw, de beschadigde auto's en het letsel van omstanders.
Moet ik een hijsschade meteen melden?
Ja. Artikel 7:941 BW verplicht u de schade te melden zodra u er redelijkerwijs van op de hoogte bent. Meld ook een voorval waarbij nog geen claim ligt, bijvoorbeeld een geraakte gevel waarover nog niets is gezegd. Laat de situatie eerst vastleggen met foto's en het hijsplan voordat er wordt opgeruimd. Die stukken bepalen later de discussie over toedracht.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een hijsbedrijfMotorrijtuig, de last, ondergrond
- Aansprakelijkheidsverzekering voor een riggingbedrijfMachineverhuizing, opzichtlimiet, demontage
- Aansprakelijkheidsverzekering voor een zelfstandige kraanmachinistAndermans machine, inleen, hijsplan
- Aansprakelijkheidsverzekering voor een hijsbegeleider als zzp'erAanslaan, seinen, hijsplan
- Aansprakelijkheidsverzekering voor een zzp-riggerVloerbelasting, verplaatsen, vastzetten
- Aansprakelijkheidsverzekering voor een transportbedrijf met vrachtwagensLaadkraan, oplegger, WAM-grens
- Aansprakelijkheidsverzekering voor een montagebedrijfWerk bij derden, inbedrijfstelling, dekkingsgebied
- Aansprakelijkheidsverzekering voor een betonbedrijfBekisting, sterkteklasse, pompwagen