

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
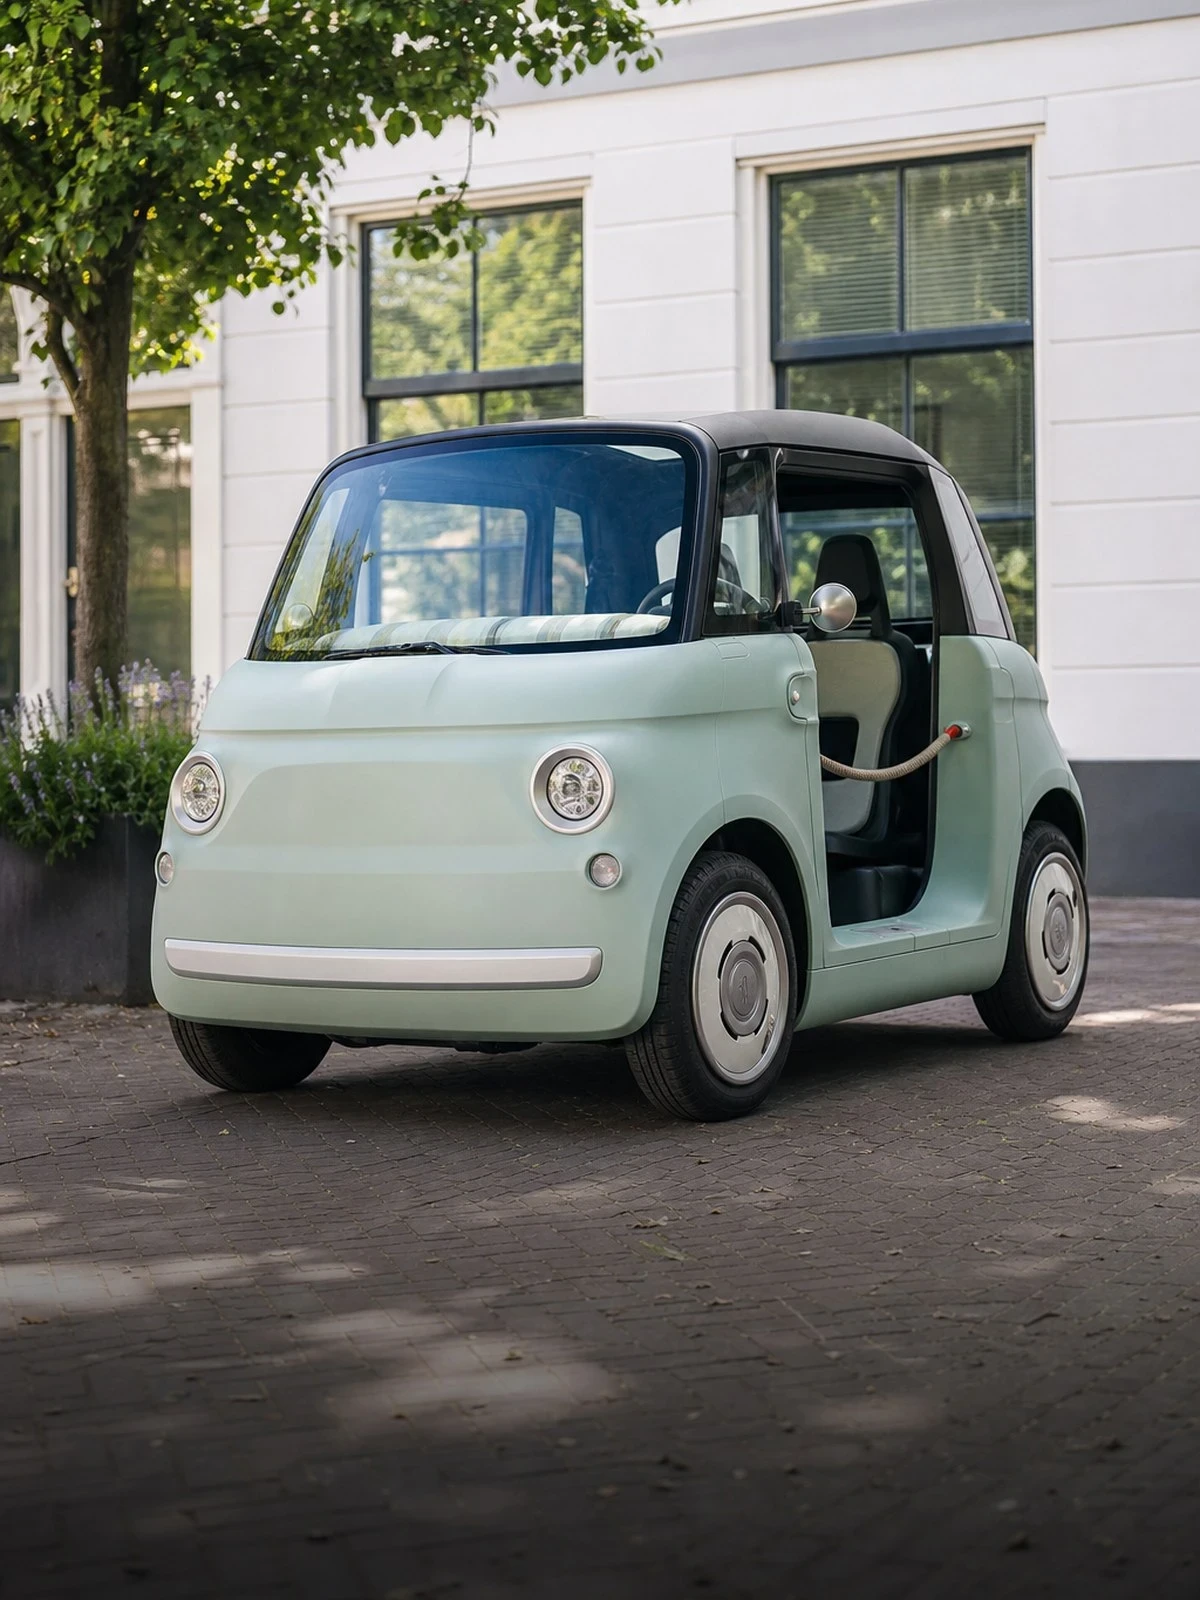
De Topolino is er ook in een open uitvoering met een roldak en deuren zonder slot, en dat verandert de eisen die een verzekeraar aan stalling stelt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Bij een voertuig dat niet volledig af te sluiten is, verschuift het hele diefstal- en weerrisico naar de plek waar het staat. Een cabine zonder slot betekent dat er bij diefstal uit het voertuig geen braaksporen zijn, en juist die sporen zijn in de meeste polissen de voorwaarde voor vergoeding. Laat daarom niets achter en ga ervan uit dat losse spullen nergens onder vallen.
De stallingsvraag op het aanvraagformulier is bij deze uitvoering geen formaliteit. Geeft u een afgesloten garage op terwijl het voertuig 's nachts aan de straat staat, dan wijkt dat af van uw mededelingsplicht uit artikel 7:928 BW en kan de verzekeraar de uitkering bij diefstal verminderen of weigeren op grond van artikel 7:930 BW. Het premieverschil is kleiner dan wat dat bij schade kost.
Daarnaast wordt de Topolino vooral in het seizoen gereden en staat hij de rest van het jaar stil. Over schorsen en de verzekeringsplicht leest u meer op de pagina over brommobiel verzekeren. Voor de algemene elektrische aandachtspunten kunt u terecht bij de elektrische brommobiel.
Wij vergelijken uw bromfietsverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Bromfietsverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Cascodekkingen vergoeden diefstal uit een voertuig alleen bij aantoonbare braak. Bij een open uitvoering met een rolzeil of deuren zonder slot is die braak per definitie niet aan te tonen. Een tas, een telefoonhouder of een jas die uit de cabine verdwijnt, valt daarmee buiten de dekking. Behandel het voertuig als een open ruimte: neem alles mee en berg losse accessoires binnen op.
Storm- en hagelschade valt onder beperkt casco, maar water dat naar binnen loopt omdat het dak openstond wordt beoordeeld als nalatigheid en niet als een onvoorziene gebeurtenis. Dat onderscheid is bij een open uitvoering scherp. Sluit het dak ook bij korte stops, en laat vochtschade aan bekleding en elektronica direct vaststellen; geleidelijk ontstane schimmel- en corrosieschade is nergens verzekerd.
Staat het voertuig het winterseizoen stil, dan loopt de verzekeringsplicht uit artikel 2 WAM door zolang het kenteken op uw naam staat. U kunt het kenteken laten schorsen. Dan mag u de openbare weg niet op. Houd er rekening mee dat brand- en diefstaldekking tijdens stilstand niet vanzelf blijft doorlopen. Diepontlading van de accu door maandenlang stilstaan is bovendien slijtage en niet verzekerd.
Buiten de dekking blijven: spullen die in de open cabine achterbleven; waterschade doordat het dak of de zijkanten niet gesloten waren; schade aan het rolzeil door slijtage, uv-straling of veroudering; diefstal wanneer de opgegeven stalling niet klopt met de werkelijkheid; capaciteitsverlies of diepontlading van de accu; en verhuur of deelgebruik dat niet op de polis staat.
Dit vragen mensen ons het vaakst.
Nee. Losse zaken vallen buiten de voertuigdekking, en bij een uitvoering zonder afsluitbare deuren ontbreken ook de braaksporen die verzekeraars als voorwaarde stellen. Ook een inboedel- of reisverzekering vergoedt diefstal uit een onafgesloten ruimte in de regel niet. De praktische conclusie is eenvoudig: laat niets achter in het voertuig, ook niet kort.
Dan is er sprake van schade die u had kunnen voorkomen. Een verzekeraar beoordeelt dat als nalatigheid en niet als een plotselinge, onvoorziene gebeurtenis. Hagel- en stormschade aan een gesloten voertuig valt daarentegen wel onder beperkt casco. Sluit het dak dus ook bij korte stops en meld waterschade direct, voordat vocht in bekleding en elektronica doorwerkt.
Zolang het kenteken op uw naam staat, geldt de verzekeringsplicht van artikel 2 WAM. Wilt u in de winter geen premie betalen, dan schorst u het kenteken bij de RDW en zet u het voertuig van de weg. Let erop dat brand- en diefstaldekking tijdens een schorsing niet vanzelfsprekend doorloopt. Vraag uw adviseur welke variant uw verzekeraar daarvoor kent.
Ja, dat is bij dit voertuig de belangrijkste vraag op het formulier. Geeft u een afgesloten berging op terwijl het voertuig aan de straat staat, dan kan de verzekeraar bij diefstal of vandalisme de uitkering verminderen of weigeren op grond van artikel 7:930 BW. Verandert uw stallingssituatie tussentijds, meld dat dan direct bij uw adviseur.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.