

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
Bij een youngtimer van zestien jaar en ouder rekent de fiscus in 2026 met 35% bijtelling over de dagwaarde, terwijl verzekeraars diezelfde dagwaarde bij totaalverlies als plafond gebruiken.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een youngtimerverzekering is een autoverzekering met vooraf vastgelegde taxatiewaarde voor auto's van ongeveer vijftien tot vijfentwintig jaar oud: te oud voor volledige cascodekking bij veel reguliere verzekeraars, te jong voor een oldtimerpolis die meestal bij 25 jaar begint. Fiscaal is een youngtimer in 2026 een auto van de zaak van 16 jaar en ouder, waarvoor 35% bijtelling over de waarde in het economisch verkeer geldt (Belastingdienst); die grens gaat volgens de huidige wet per 2027 omhoog.
Het onderscheid met een gewone autopolis zit in de waardegrondslag. Veel reguliere verzekeraars bieden op een auto van vijftien jaar en ouder alleen nog WA of beperkt casco en rekenen bij totaalverlies af op dagwaarde, terwijl klassiekerpolissen pas beginnen bij 25 jaar (De Goudse) of 26 jaar (Nationale-Nederlanden). Met een taxatierapport van een erkend taxateur geldt op grond van artikel 7:960 BW de getaxeerde waarde, mits het rapport op de schadedatum nog geldig is, doorgaans maximaal drie jaar.
Valkuil is de opgave bij aanvraag: een liefhebbersregeling veronderstelt beperkt gebruik, een tweede auto en stalling; een onjuiste opgave kan op grond van artikel 7:928 BW tot weigering leiden. Rijdt u de auto zakelijk met bijtelling, dan hoort hij op een zakelijk tarief zonder kilometerbeperking. Is de auto 25 jaar of ouder, kijk dan bij de oldtimerverzekering.
Wij vergelijken uw youngtimerverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
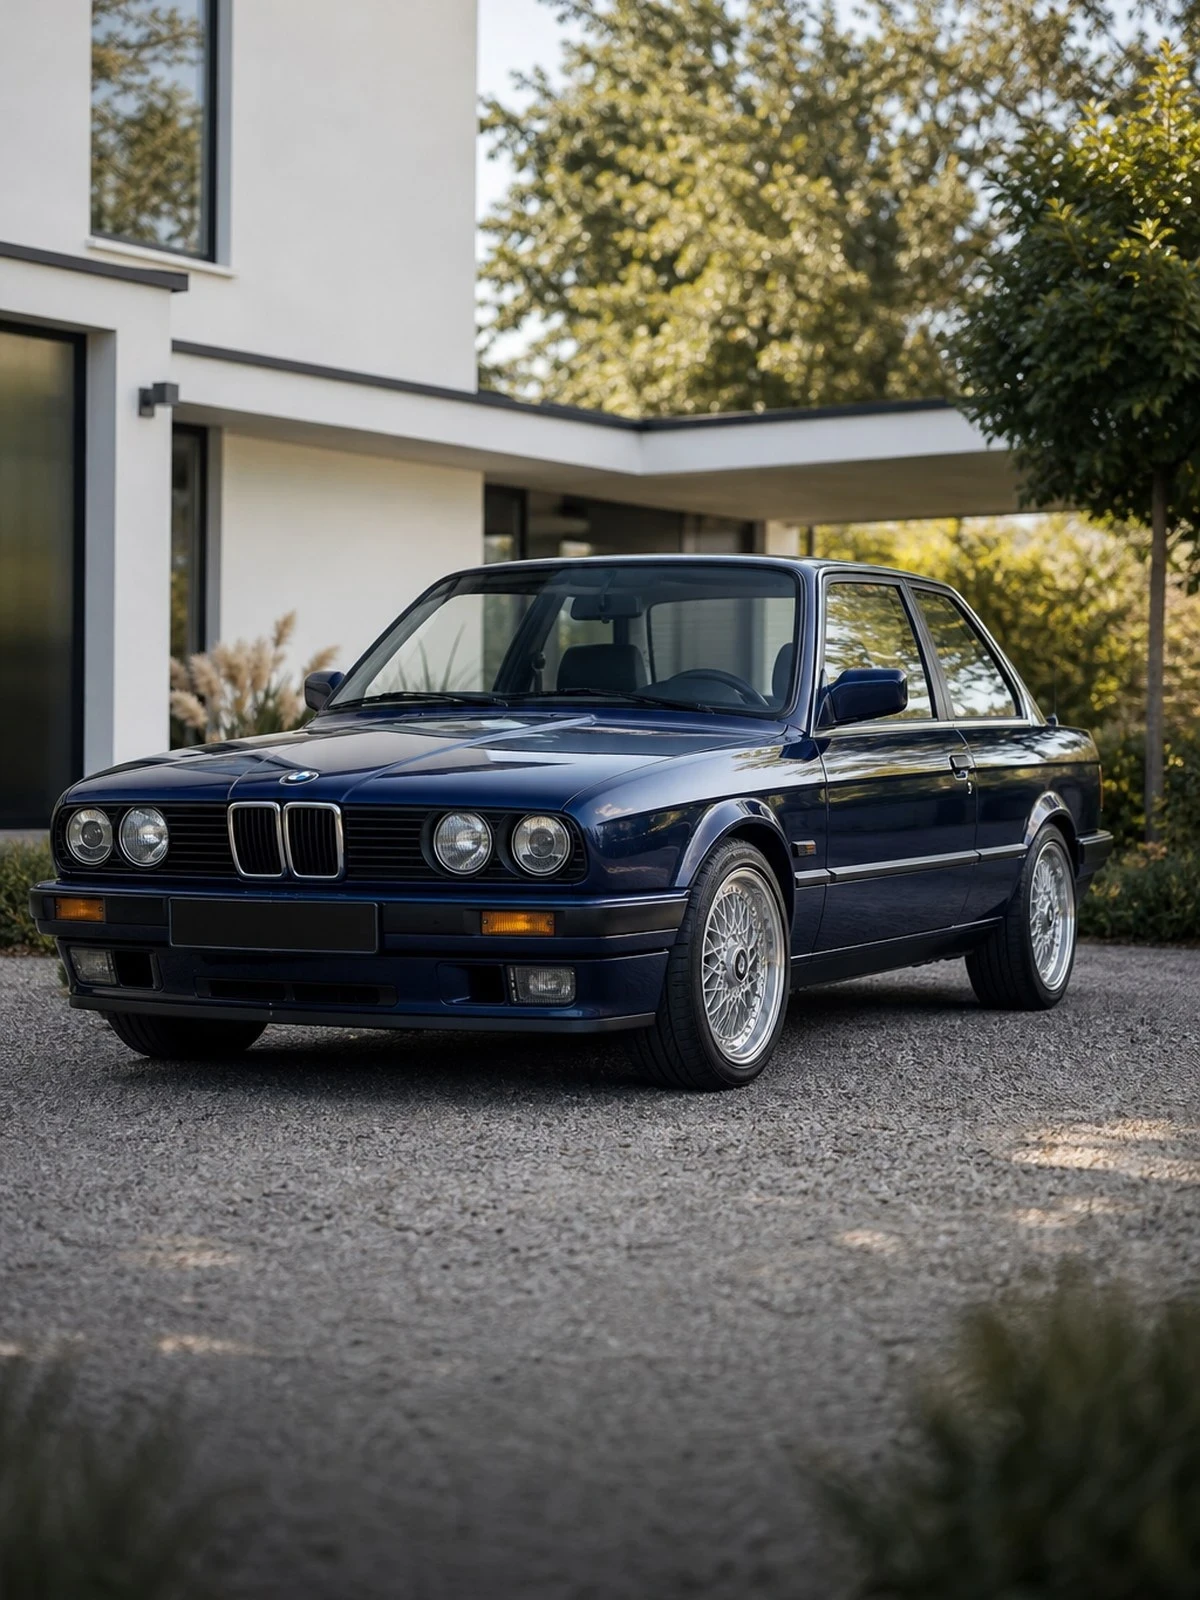 Youngtimerverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij een youngtimer bepaalt niet de omvang van de schade maar de rekensom of de auto blijft rijden. Een beschadigd front met sensoren, een lichtunit en een geactiveerde airbagset kan nieuw al in de buurt komen van wat de auto op de koerslijst waard is. De verzekeraar mag dan total loss vaststellen en de dagwaarde uitkeren, ook als u de auto liever laat herstellen. Wie dat wil voorkomen, laat de waarde vooraf vastleggen.
Een voorafgaande taxatie door een deskundige legt de verzekerde waarde vast en haalt de discussie bij schade weg; artikel 7:960 BW maakt die vaststelling bindend voor beide partijen. Wat een rapport niet doet, is zichzelf verlengen. Verzekeraars hanteren een geldigheidsduur waarna hertaxatie nodig is; is die verstreken op het moment van de schade, dan valt u terug op dagwaarde. Bewaar ook onderhoudsfacturen en foto's van uitgevoerd werk.
Youngtimertarieven zijn gebouwd op beperkt gebruik. Voorwaarden noemen in de regel een maximum aantal kilometers per jaar, de eis dat er een andere auto voor dagelijks vervoer beschikbaar is, stalling in een afgesloten ruimte en een minimumleeftijd voor de bestuurder. Gaf u bij de aanvraag hobbygebruik op terwijl u er dagelijks mee naar het werk rijdt, dan was uw opgave op grond van artikel 7:928 BW onjuist en kan de uitkering worden geweigerd.
Buiten de dekking vallen slijtage, corrosie en mechanische of elektronische storingen die zonder van buiten komend onheil ontstaan. Een vastgelopen motor, een doorgebrande regeleenheid of een lekkende koppakking is onderhoud en geen schade. Ook werk tijdens restauratie, deelname aan snelheidsritten en gebruik op een circuit zijn uitgesloten. Juist bij een auto van vijftien jaar en ouder is dit het grootste deel van wat er stukgaat.
Wat vaststaat, met bron. Handig als u zelf wilt controleren of vergelijken.
Voor de bijtelling geldt in 2026 dat een auto van de zaak van 16 jaar en ouder wordt belast op 35% van de waarde in het economisch verkeer in plaats van op een percentage van de cataloguswaarde; in 2025 lag die grens op 15 jaar, en auto's die in 2025 al 15 waren houden in 2026 de regeling. In de wet die de Eerste Kamer in december 2025 aannam, gaat de grens per 1 januari 2027 naar 25 jaar. Het Belastingplan 2027, op Prinsjesdag 2026 ingediend en nog niet aangenomen, stelt een geleidelijker pad voor: 17 jaar in 2027 en 20 jaar vanaf 2028. Verzekeraars rekenen hier los van: klassiekerpolissen beginnen bij De Goudse bij 25 jaar en bij Nationale-Nederlanden bij 26 jaar, met maximaal 7.500 kilometer per jaar en een taxatiewaarde die bij Nationale-Nederlanden tot drie jaar na de taxatiedatum geldt; daaronder valt de auto op een reguliere autopolis, waar veel verzekeraars de cascodekking bij oudere auto's beperken en op dagwaarde afrekenen.
Kerncijfers en regels
| Onderwerp | Regel of bedrag | Bron |
|---|---|---|
| Bijtelling 2026 | Auto van de zaak van 16 jaar en ouder: 35% van de waarde in het economisch verkeer. In 2025 was de grens 15 jaar; auto's die in 2025 al 15 waren, houden de regeling in 2026. | Belastingdienst |
| Leeftijdsgrens 2027 (huidige wet) | Belastingplan 2026: grens per 1 januari 2027 naar 25 jaar. Het kabinet schrijft op 15 september 2026: “De eerdere verhoging naar 25 jaar per 2027 gaat niet door. Dit wordt 17 jaar per 2027 en 20 jaar per 2028.” | Rijksoverheid |
| Voorstel Belastingplan 2027 | Op Prinsjesdag 2026 ingediend, nog niet aangenomen: leeftijdsgrens 17 jaar per 2027 en structureel 20 jaar per 2028; voor auto's die vóór 1 januari 2026 al onder de regeling vielen, wordt voor 2027 een extra jaar overgangsrecht voorgesteld. | Rijksfinanciën (factsheet) |
| Status wetswijziging | Ondernemersplein: de wijziging per 1 januari 2027 is niet definitief zolang beide Kamers niet hebben ingestemd met de nieuwe tekst. | Ondernemersplein |
| Klassiekerpolis: ondergrens | De Goudse Klassieke Autoverzekering: auto minstens 25 jaar oud, alleen hobbymatig en recreatief gebruik, maximaal 7.500 km per jaar, geldig taxatierapport bij aanvraag of vervanging. | De Goudse |
| Taxatiewaarde: geldigheid | Nationale-Nederlanden Oldtimerverzekering: auto minimaal 26 jaar, taxatie door een erkende taxateur, verzekerd voor de taxatiewaarde tot drie jaar na de taxatiedatum, minder dan 7.500 km per jaar, andere auto verzekerd in het ZekerheidsPakket. | Nationale-Nederlanden |
| Vaste taxatie | Art. 7:960 BW: het verbod op een uitkering die de verzekerde in een duidelijk voordeliger positie brengt, geldt niet bij een voorafgaande taxatie door een deskundige. | Wetten.overheid.nl |
Voor uw keuze betekent dit dat de fiscale leeftijd (16, straks 17, 20 of 25 jaar) niets zegt over de verzekerbaarheid. Reguliere verzekeraars bouwen cascodekking af naarmate de auto ouder wordt, terwijl klassiekerpolissen meestal pas bij 25 jaar beginnen; zie de oldtimerpagina voor die grenzen. Daartussen is een youngtimerpolis met taxatierapport de manier om totaalverlies op basis van de koerslijst te voorkomen. Rijdt u de auto zakelijk, dan geldt een gewoon zakelijk tarief zonder kilometerbeperking; de bijtelling verandert daar niets aan. Controleer bij elke offerte de leeftijdsgrens, de kilometerklasse en de geldigheidsduur van de taxatie.
Bedragen en voorwaarden verschillen per verzekeraar en veranderen; de polisvoorwaarden en de verzekeringskaart zijn leidend. Dit is algemene informatie, geen persoonlijk advies.
Dit vragen mensen ons het vaakst.
Voor de fiscus telt in 2026 zestien jaar: vanaf die leeftijd wordt de bijtelling bij zakelijk gebruik berekend op 35% van de waarde in het economisch verkeer. In 2025 was dat vijftien jaar; wie in 2025 al onder de regeling viel, houdt die in 2026. Verzekeraars hanteren los daarvan een eigen leeftijdsgrens voor liefhebbersvoorwaarden. Klassiekerpolissen beginnen bij De Goudse bij 25 jaar en bij Nationale-Nederlanden bij 26 jaar, met andere voorwaarden en waarderingsregels.
Verplicht is het niet, maar zonder rapport keert de verzekeraar bij totaalverlies de koerslijstwaarde uit, en die valt bij een goed onderhouden exemplaar vrijwel altijd tegen. Een voorafgaande taxatie door een deskundige bindt partijen op grond van artikel 7:960 BW. Verzekeraars accepteren een rapport doorgaans maximaal drie jaar; is die termijn op de schadedatum verstreken, dan geldt opnieuw de dagwaarde. Laat de taxatie uitvoeren door een taxateur uit een erkend register.
Op youngtimervoorwaarden meestal niet. Die tarieven gaan uit van beperkt gebruik, een maximum aantal kilometers per jaar en de aanwezigheid van een andere auto voor woon-werkverkeer. Rijdt u er toch dagelijks in, meld dat dan en sluit de auto af op een gewone autoverzekering. Dat kost meer premie, maar voorkomt dat de dekking bij schade ter discussie staat op grond van de mededelingsplicht van artikel 7:928 BW.
Rijdt u een auto van de zaak van zestien jaar of ouder, dan wordt de bijtelling in 2026 berekend op 35% van de waarde in het economisch verkeer. Voor de verzekering blijft het een zakelijk gebruikt voertuig: hobbyvoorwaarden met een kilometerbeperking passen daar niet bij en een taxatie blijft wel zinvol. Houd er rekening mee dat de fiscale leeftijdsgrens per 2027 stijgt; zie youngtimer zakelijk verzekeren voor de zakelijke variant.
Volgens het Belastingplan 2026 zou de leeftijdsgrens per 1 januari 2027 van 16 naar 25 jaar gaan. Het kabinet meldde op Prinsjesdag 15 september 2026 dat die verhoging niet doorgaat: het Belastingplan 2027 stelt 17 jaar per 2027 en structureel 20 jaar per 2028 voor, met een extra jaar overgangsrecht in 2027 voor auto's die vóór 1 januari 2026 al onder de regeling vielen. Dat voorstel is nog niet aangenomen; controleer de stand van zaken bij de Belastingdienst voordat u beslist.
Omdat de verzekeraar herstelkosten afzet tegen de dagwaarde. Bij een auto van twintig jaar is die dagwaarde laag, terwijl een lichtunit, sensoren of een regeleenheid nieuw geprijsd blijven. Komen de herstelkosten in de buurt van de dagwaarde, dan mag de verzekeraar totaalverlies vaststellen en de dagwaarde uitkeren. Een taxatiewaarde die op grond van artikel 7:960 BW is vastgelegd, verhoogt die drempel en houdt herstel vaker haalbaar.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.