

Aansprakelijkheid
- Moersleutel valt op een geparkeerde auto
- Gevelreiniger op kleding van voorbijgangers
- Betonbrok door het dak van een aanbouw
Het Arbobesluit eist bij touwtoegang twee lijnen, geborgd gereedschap en toezicht; precies die punten toetst een verzekeraar als er iets op straat valt of een gevel beschadigt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Particuliere offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
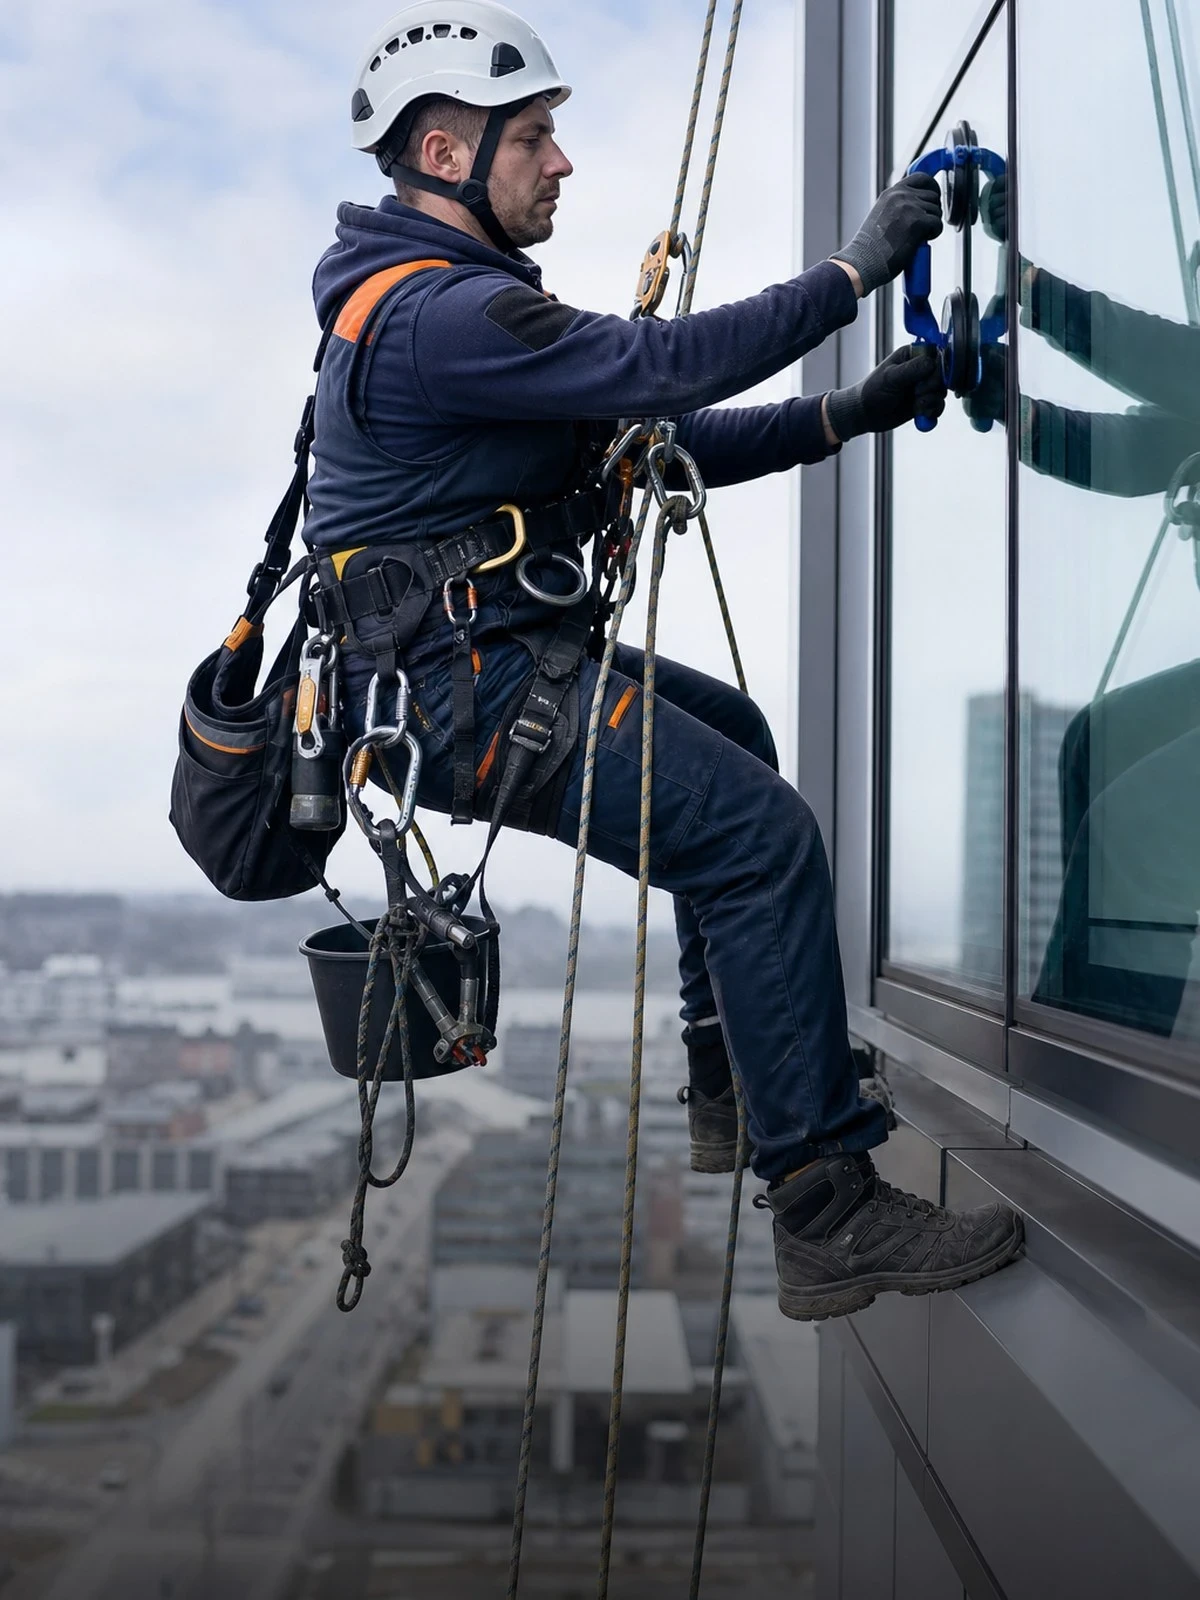
Touwtoegangstechniek is in Nederland geregeld in artikel 7.23c van het Arbobesluit. Het systeem moet bestaan uit minstens twee afzonderlijk verankerde lijnen, een werklijn met een zelfblokkerend afdaalmechanisme en een veiligheidslijn met een meelopende valbeveiliging. Gereedschap moet aan het harnas of het zitje zijn bevestigd, het werk moet worden gepland met toezicht zodat direct hulp mogelijk is, en technici moeten een specifieke opleiding hebben, vooral in reddingsprocedures. Anders dan op onze pagina over de zelfstandige rope access-technicus gaat het hier om het bedrijf dat projecten aanneemt en voor de hele ploeg aanspreekbaar is.
De branche werkt vrijwel overal volgens IRATA of SPRAT. Een IRATA-certificaat is drie jaar geldig; doorstromen naar een hoger niveau kan pas na minimaal twaalf maanden en 1.000 gelogde uren op het huidige niveau. Die logboeken, de certificaten en het reddingsplan per project zijn de documenten waar een verzekeraar bij acceptatie en na een schade om vraagt.
Het schadebeeld is tweeledig: vallende voorwerpen op mensen, auto's en daken onder de werkplek, en schade aan het object zelf, zoals glas, gevelbekleding, coating of een rotorblad. Het eerste valt onder de bedrijfsaansprakelijkheid, het tweede alleen met een opzichtdekking. Wij leggen uw projecten, certificaten en RI&E voor aan verzekeraars die rope access accepteren.
Wij vergelijken uw aansprakelijkheidsverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVP-verzekering
 Vergelijken
 Direct afsluiten
Bij rope access bepalen het object, de hoogte en wat er onder de werkplek gebeurt welke van de drie onderdelen het zwaarst weegt.
Letsel en zaakschade bij derden door een vallend voorwerp, lekkend reinigingsmiddel of een losgeraakt geveldeel.
Het object waaraan u hangt, zoals een vliesgevel, tank, schoorsteen of turbineblad, met een limiet die bij de waarde past.
Acceptatie draait om aantoonbare naleving: IRATA- of SPRAT-niveau per technicus, logboek en reddingsplan per project.
Wat is gedekt
| Situatie | AVB | Met opzicht |
|---|---|---|
| Vallend gereedschap beschadigt een auto | Ja | Ja |
| Letsel van een passant | Ja | Ja |
| Schade aan de gevel waaraan u werkt | Nee | Ja |
| Schade aan de turbine tijdens onderhoud | Nee | Ja |
| Werk aan offshore windturbines | Nee | Nee |
| Verlopen IRATA- of SPRAT-certificaat | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten waarop verzekeraars een rope access-bedrijf bij acceptatie en bij een claim beoordelen.
Vallende voorwerpen zijn de meest voorkomende oorzaak van schade aan derden. Artikel 7.23c lid 1 onder e van het Arbobesluit eist dat gereedschap en hulpstukken aan het harnas of het zitje zijn bevestigd of op een andere passende manier zijn geborgd. Valt er toch iets, terwijl de zone eronder niet was afgezet of een voetganger onder de afzetting doorliep, dan is de aansprakelijkheid nauwelijks te betwisten. Bij werk boven de openbare weg is vaak een gemeentelijke vergunning met verkeersmaatregelen nodig. Leg per project foto's van de afzetting en het toolboxformulier vast.
Het Arbobesluit gaat ervan uit dat touwtoegang alleen wordt gekozen als de risico-inventarisatie dat rechtvaardigt; de keuze voor touw in plaats van steiger, hoogwerker of gevelgondel moet dus onderbouwd zijn. Ontbreekt die onderbouwing en raakt een eigen technicus gewond, dan weegt dat zwaar bij de werkgeversaansprakelijkheid onder artikel 7:658 BW en kan de Nederlandse Arbeidsinspectie een boete opleggen. De werkgeversrubriek van de AVB dekt de letselclaim, maar de verzekeraar beoordeelt of u uw eigen veiligheidssysteem volgde. Een geoefend reddingsplan hoort bij die onderbouwing; de wet noemt reddingsprocedures uitdrukkelijk als opleidingseis.
Bladreparaties aan windturbines combineren een kostbaar object met dure stilstand. Een fout in de laminering die later scheurvorming geeft, kan bladvervanging en weken productieverlies betekenen. Bladschade valt onder opzicht, het productieverlies onder zuivere vermogensschade, die op veel AVB-polissen is uitgesloten of beperkt. Windparkexploitanten en hoofdaannemers schrijven in hun inkoopvoorwaarden een verzekerd bedrag voor dat hoger ligt dan bij gewoon gevelwerk. Offshore-werk op de Noordzee kent eigen contractvormen met vrijwaringen; meld het vooraf, want veel polissen beperken zich tot werk aan land.
Veel rope access-bedrijven zetten op hetzelfde project ook hoogwerkers, gevelonderhoudsinstallaties of steigers in. Schade veroorzaakt met een zelfrijdende hoogwerker valt onder een werkmaterieelverzekering met WAM-dekking, niet onder de AVB. Een vaste gevelgondel is eigendom van de gebouweigenaar en valt bij gebruik onder opzicht. Een steiger van een onderaannemer brengt weer een andere aansprakelijke partij in beeld. Breng per werkmethode in kaart welk materieel van wie is en op welke polis het thuishoort, zodat er geen gat ontstaat wanneer de ploeg van touw naar machine overstapt.
Vragen die rope access-bedrijven ons stellen over hun aansprakelijkheidsverzekering.
Verzekeraars zien werk op hoogte boven derden als verhoogd risico en de branche is klein, waardoor niet elke maatschappij er acceptatiebeleid voor heeft. Een aanvraag zonder toelichting wordt vaak afgewezen. Met een dossier dat IRATA- of SPRAT-certificaten, logboeken, reddingsplannen en het type projecten laat zien, is acceptatie bij gespecialiseerde verzekeraars vaak haalbaar; de verzekeraar beoordeelt elk dossier afzonderlijk.
Wettelijk niet. Artikel 7.23c van het Arbobesluit eist twee lijnen, geborgd gereedschap, toezicht en een specifieke opleiding, maar noemt geen certificeringssysteem. In de praktijk is IRATA of SPRAT de norm voor verzekeraars en opdrachtgevers, omdat niveaus en logboeken de naleving aantoonbaar maken. Let op de geldigheid: een IRATA-certificaat moet elke drie jaar worden verlengd, en een verlopen certificaat kan bij een schade tot discussie leiden.
Dat bepaalt meestal de opdrachtgever. Gemeenten, vastgoedbeheerders, windparkexploitanten en petrochemische bedrijven schrijven in hun inkoopvoorwaarden een minimumbedrag per aanspraak voor, en bij industriële en offshore-opdrachten ligt dat hoger dan bij gevelwerk in de stad. De opzichtlimiet ligt doorgaans lager dan het hoofdbedrag en moet passen bij het duurste object waaraan u werkt. Leg ons de voorwaarden van uw grootste opdrachtgevers voor, dan stemmen wij beide bedragen daarop af.
Veel AVB-polissen dekken werk binnen Europa, maar sluiten offshore en werk buiten Europa uit of beperken het. Rope access-ploegen werken regelmatig in Duitsland, België en op de Noordzee. Meld buitenlandse en offshore-projecten vooraf; voor offshore gelden eigen contractvormen met vrijwaringen die een standaardpolis niet dekt. Werk voor opdrachtgevers in de Verenigde Staten of Canada vraagt extra aandacht, omdat die landen vaak zijn uitgesloten.
Neemt uw bedrijf de opdracht aan, dan bent u tegenover de opdrachtgever aansprakelijk voor de hele ploeg, inclusief ingehuurde zelfstandigen. De AVB dekt die aansprakelijkheid, maar de verzekeraar kan regres nemen op de zzp'er of diens verzekeraar. Leg in het inhuurcontract vast wie welke polis heeft en of regres is uitgesloten. Vraag een kopie van de AVB van de zzp'er, controleer of opzicht is meeverzekerd en of zijn IRATA-certificaat nog geldig is.
Niet op de AVB, want dat is eigen materiaal. Touwen, harnassen, descenders en back-upapparaten verzekert u via een materieel- of gereedschapsverzekering. Houd rekening met de afkeurregel: beschermingsmiddelen die een val of chemische belasting hebben doorstaan, worden afgekeurd. Die vervanging is alleen gedekt als er een verzekerde gebeurtenis was, zoals diefstal of brand, niet bij slijtage of afkeur na een periodieke keuring.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.