

Aansprakelijkheid
- Geraakte stroomkabel op de zeebodem
- Schade aan een kademuur of sluis
- Letsel bij lanceren en bergen aan dek
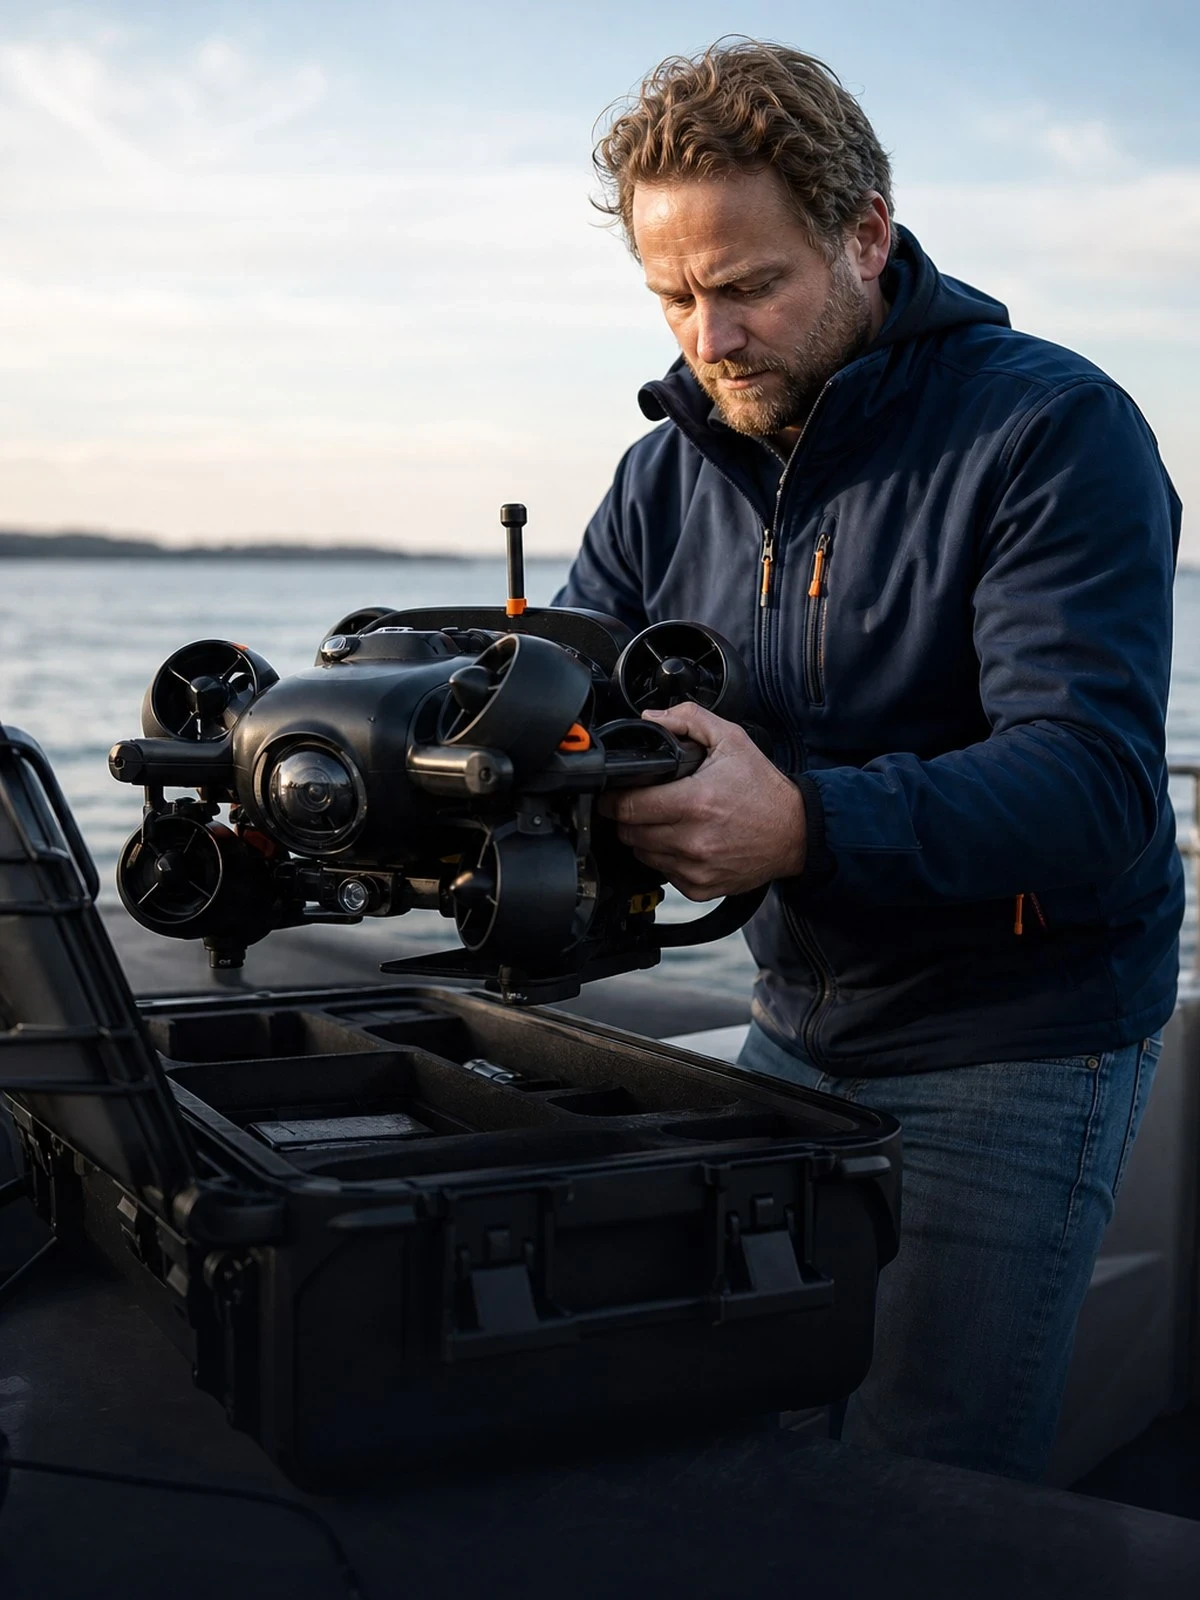
Een ROV-piloot stuurt op afstand een onderwatervoertuig langs leidingen, kabels en funderingen die miljoenen waard zijn; één verkeerde beweging raakt het object, niet de ROV.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Zakelijke offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
ROV-piloten besturen remotely operated vehicles vanaf een schip, een platform of de kade. Het werk omvat inspecties van pijpleidingen en stroomkabels, ondersteuning bij installatie van windturbinefunderingen, survey, onderzoek van scheepsrompen en havenconstructies, en werk met manipulatorarmen bij duik- en bergingsprojecten. De sector werkt veel volgens de richtlijnen van IMCA, met eisen aan opleiding, ervaring en de rolverdeling tussen piloot, co-piloot en supervisor.
De schade die een ROV-piloot kan veroorzaken, ontstaat vrijwel altijd aan het object van een ander. Een thruster die tegen een exportkabel van een windpark slaat, een manipulator die de coating van een pijpleiding beschadigt of een umbilical die verstrikt raakt in een ankerketting. Die objecten zijn tijdens het werk vaak aan u toevertrouwd en vallen dan onder opzicht. Bovendien volgt op fysieke schade aan een kabel of leiding vaak dagenlange stilstand bij de exploitant.
Een gewone Nederlandse bedrijfsaansprakelijkheidsverzekering sluit offshorewerk en werk vanaf schepen regelmatig uit. Wij kijken daarom eerst waar u werkt, voor wie en onder welk contract, want in de offshore sector gelden vaak knock-for-knock-afspraken die de aansprakelijkheid anders verdelen dan de wet.
Wij vergelijken uw aansprakelijkheidsverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVP-verzekering
 Vergelijken
 Direct afsluiten
Bij ROV-werk hangt de keuze af van de locatie, de waarde van de geïnspecteerde objecten en de contractuele verdeling van aansprakelijkheid.
De basisdekking geldt voor schade door de ROV aan objecten en personen van derden.
Opzicht dekt het object dat u inspecteert, zoals een fundering of scheepsromp.
Stilstand bij de exploitant is zonder aparte afspraak geen gedekte schade.
Wat is gedekt
| Situatie | AVB | Met opzicht | BAV |
|---|---|---|---|
| Schade aan een naburige installatie | Ja | Ja | Nee |
| Letsel van bemanning aan dek | Ja | Ja | Nee |
| Schade aan het geïnspecteerde object | Nee | Ja | Nee |
| Productiestilstand bij de opdrachtgever | Nee | Nee | Soms |
| Schade aan uw eigen ROV of umbilical | Nee | Nee | Nee |
| Werk offshore zonder melding | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bepalen hoe een claim tegen een ROV-piloot of ROV-bedrijf afloopt.
In offshorecontracten is vaak afgesproken dat elke partij zijn eigen schade en die aan zijn eigen personeel draagt, ongeacht wie de fout maakte. Dat heet knock-for-knock. Voor een ROV-bedrijf kan dat gunstig zijn, omdat schade aan de installatie van de opdrachtgever bij hem blijft. Tegelijk geldt het omgekeerde voor uw eigen ROV. Een AVB moet zulke contractuele regelingen erkennen. Leg contracten vooraf voor, zodat de verzekeraar kan beoordelen of de polis erop aansluit.
Wordt de ROV ingezet vanaf een vaartuig, dan kan schade samenhangen met het schip zelf: een ankerval, een dynamisch positioneringssysteem dat uitvalt of een kraan die de ROV te water laat. Schade die met het schip te maken heeft, valt vaak onder de aansprakelijkheid van de reder en diens verzekering. Maak duidelijk welke partij voor het lanceren en bergen verantwoordelijk is, want daar ontstaan veel incidenten met letsel aan dek.
Een ROV-inspectie levert beelden en een rapport op over de staat van een kabel, leiding of fundering. Mist u een defect dat later tot een storing leidt, dan kan de opdrachtgever u aanspreken op een onvolledige inspectie. Dat is zuivere vermogensschade en valt buiten de AVB. Een beroepsaansprakelijkheidsdekking voor inspectie en survey vult dat aan. Leg in het rapport vast welke delen u wel en niet kon inspecteren, bijvoorbeeld door zicht of stroming.
Niet elk ROV-werk is offshore. In havens en op binnenwater worden ROV's ingezet voor inspecties van kademuren, sluizen, duikers en scheepsrompen. Het risico is anders: minder stilstand van grote installaties, maar meer kans op schade aan scheepsschroeven en infrastructuur van waterbeheerders. Voor dit werk is een gewone AVB vaak wel toereikend, mits werk op en vanaf het water in de omschrijving staat. Vermeld dat duidelijk.
Vragen die ROV-piloten en ROV-bedrijven ons stellen.
Niet altijd. Veel polissen sluiten werk op de Noordzee, op platforms en vanaf schepen uit, of beperken het tot de territoriale wateren. Voor offshorewerk is vaak een gespecialiseerde marine- of offshore-aansprakelijkheidsdekking nodig. Wij brengen uw werkgebieden in kaart en zoeken een verzekeraar die dit risico accepteert, al beoordeelt elke verzekeraar dit per dossier.
Nee. Uw ROV, het tether management system, de umbilical en de bedieningscontainer zijn uw eigen materieel. Die verzekert u via een materieel- of casco-verzekering voor onderwaterapparatuur. Verlies van een ROV op zee, bijvoorbeeld door een gebroken umbilical, is een bekend risico en vraagt om een polis die verlies onder water uitdrukkelijk dekt.
Soms. In offshorecontracten worden ingehuurde personen vaak opgenomen in de groep van de contractant, waardoor het knock-for-knock-regime ook voor u geldt. Dat moet dan wel uitdrukkelijk zo in het contract staan. Vraag om een schriftelijke bevestiging en een kopie van de relevante clausule voordat u aan boord gaat. Ontbreekt die, dan is een eigen polis nodig.
Voor offshorewerk aan windparken en kabels worden vaak bedragen van € 5.000.000 tot € 10.000.000 per gebeurtenis gevraagd, soms meer. Voor havenwerk volstaat vaak € 2.500.000. Het juiste bedrag hangt af van de contracten en van wat de opdrachtgever zelf draagt onder de knock-for-knock-regeling. Wij leggen de contracteis naast de polis voordat u tekent.
Schade die pas na enige tijd zichtbaar wordt, valt meestal onder de polis die liep op het moment van de gebeurtenis, mits die gebeurtenis kan worden vastgesteld. Bewaar daarom alle ROV-beelden en logbestanden van uw duiken. Zij zijn bij een latere claim het bewijs van wat er wel en niet is gebeurd, en wanneer.
De meeste AVB-polissen dekken alleen plotselinge en onzekere milieuaantasting, en offshore geldt die dekking vaak niet of beperkt. Een lek uit een beschadigde olie- of gasleiding kan tot zeer hoge saneringskosten leiden. In offshorecontracten draagt de exploitant dit risico meestal zelf. Controleer dat in uw contract en in de polisvoorwaarden.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.