

Aansprakelijkheid
- Verhaal door de verzekeraar van de hoofdaannemer
- Schade aan gevelpanelen, coating en turbinebladen
- Minimaal verzekerd bedrag uit de inkoopvoorwaarden
Als zzp'er in rope access hangt u in de ploeg van een ander bedrijf; een fout aan uw lijn wordt toch op uw eigen polis verhaald.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Zakelijke offerteaanvraag. Een vrijblijvende aanvraag: er wordt niets automatisch afgesloten. Na verzenden ontvangt u een referentienummer en een bevestiging per e-mail.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
Per gekozen verzekering volgen aanvullende vragen.
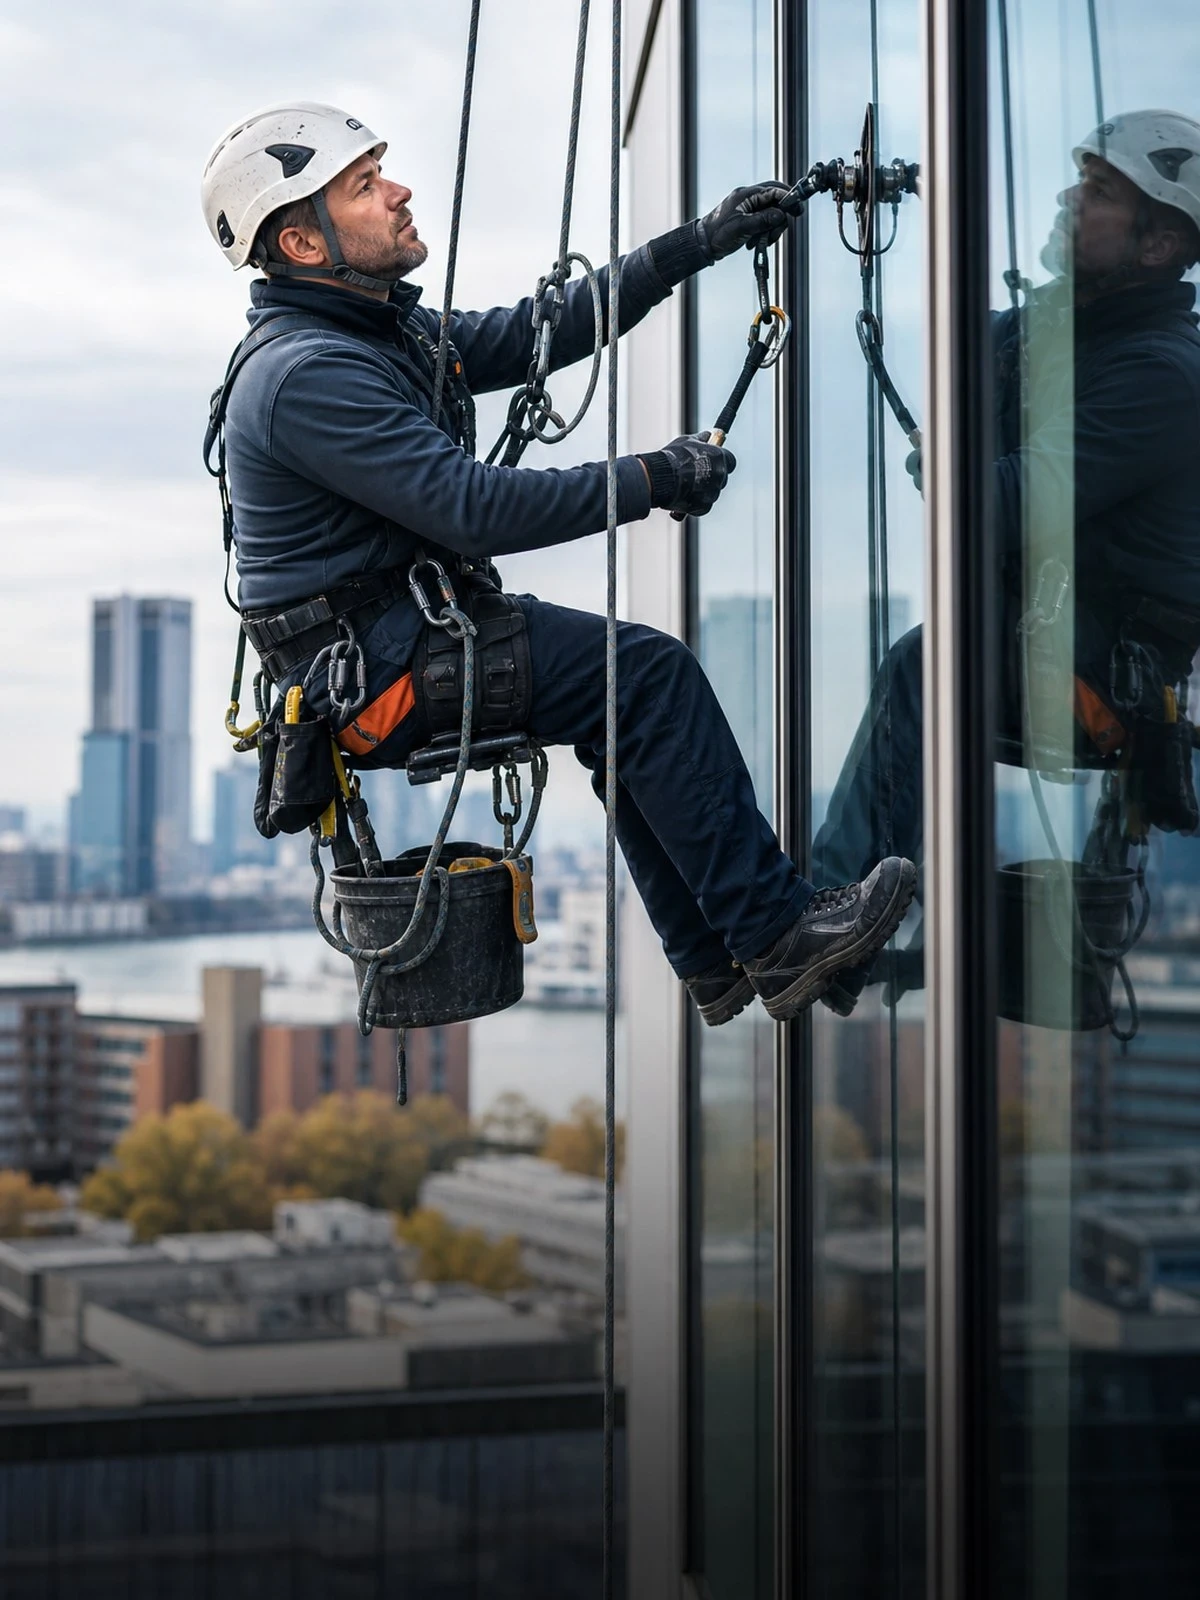
Als zzp'er in rope access werkt u zelden voor een eigen eindklant. U wordt ingehuurd door een rope access-bedrijf dat het project draait, met een IRATA level 3-supervisor en minimaal twee technici per ploeg. Arbobesluit artikel 7.23c staat toegang met lijnen alleen toe als een steiger of hoogwerker niet redelijk is, en eist twee onafhankelijk verankerde lijnen, toezicht en een reddingsplan. Dat kader bepaalt ook hoe een verzekeraar uw aanvraag leest.
Anders dan op onze pagina over het rope access-bedrijf gaat het hier om uw plek in die keten. De hoofdaannemer heeft een bedrijfsaansprakelijkheidsverzekering, maar die dekt uw fout niet vanzelf. Valt een slijptol uit uw gordel op een voorbijganger, dan betaalt zijn verzekeraar eerst en zoekt daarna verhaal op de zzp'er die het veroorzaakte. Inkoopvoorwaarden eisen daarom een eigen AVB, in de praktijk vaak met een minimum van 2,5 miljoen euro per gebeurtenis, en een geldig certificaat: IRATA-certificaten moeten elke drie jaar worden vernieuwd.
Daarnaast is uw eigen lichaam uw bedrijfsmiddel. Een val, beknelling of hangtrauma raakt niemand anders, maar stopt uw omzet direct. Wij regelen voor rope access-zzp'ers de AVB bij verzekeraars die werk op touw accepteren, en kijken tegelijk naar een ongevallen- of arbeidsongeschiktheidsdekking en naar de verzekering van uw persoonlijke klimset.
Wij vergelijken uw aansprakelijkheidsverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVP-verzekering
 Vergelijken
 Direct afsluiten
De dekking volgt uit uw rol in de ploeg, uw IRATA-niveau, de objecten waaraan u werkt en wat de inkoopvoorwaarden van uw opdrachtgever eisen.
De AVB dekt letsel en zaakschade die u als ingehuurde technicus veroorzaakt, ook als de hoofdaannemer eerst wordt aangesproken en op u verhaalt.
Uw persoonlijke klimset vertegenwoordigt enkele duizenden euro's en moet periodiek worden gekeurd; uw inkomen hangt aan uw fysieke inzetbaarheid.
Huurt u zelf een tweede technicus in om als duo te kunnen werken, dan bent u voor zijn letsel aansprakelijk alsof u zijn werkgever bent.
Wat is gedekt
| Situatie | AVB | BAV | Cyber |
|---|---|---|---|
| Letsel van een bezoeker of klant | Ja | Nee | Nee |
| Schade aan zaken van een opdrachtgever | Soms | Nee | Nee |
| Financieel nadeel door een advies- of rekenfout | Nee | Ja | Nee |
| Stilstand na gijzelsoftware | Nee | Nee | Ja |
| Datalek met persoonsgegevens | Nee | Soms | Ja |
| Schade aan zaken die u onder u heeft | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier situaties die bij een zzp'er in rope access anders liggen dan bij een rope access-bedrijf met eigen personeel.
U werkt als level 2-technicus in een ploeg van een rope access-bedrijf aan de glasgevel van een kantoortoren. Bij het verwijderen van een kitvoeg schiet uw mes uit en krast een gecoate ruit van enkele duizenden euro's. De gebouweigenaar spreekt de hoofdaannemer aan, die de schade via zijn AVB laat afhandelen. Zijn verzekeraar verhaalt het bedrag vervolgens op u, omdat de fout aantoonbaar van uw hand was. Zonder eigen AVB betaalt u dat uit privévermogen. Controleer in uw inhuurcontract of de hoofdaannemer afstand van verhaal doet; meestal staat er juist dat u zelf verzekerd moet zijn.
IRATA werkt met drie niveaus. Voor level 2 en level 3 is minimaal 1000 gelogde werkuren vereist, en elk certificaat is drie jaar geldig. Een verzekeraar vraagt bij de aanvraag naar uw niveau en of u onder een level 3-supervisor werkt. Voert u als level 1-technicus zelfstandig riggingwerk uit dat volgens de IRATA-werkwijze aan een hoger niveau toekomt, dan kan de verzekeraar bij schade stellen dat u buiten de omschreven werkzaamheden handelde. Houd uw logboek bij en zorg dat de hercertificering niet verloopt; een verlopen certificaat is ook voor opdrachtgevers een reden om u van de site te sturen.
Een complete set met harnas, afdaalapparaat, back-up device, helm, lijnen en ankermateriaal kost al snel enkele duizenden euro's en gaat dagelijks mee in de auto en de werkbus. De AVB dekt uw eigen spullen niet. Diefstal uit de bus, schade door chemicaliën bij gevelreiniging of een lijn die na een val moet worden afgekeurd, komt op een aparte gereedschaps- of inventarisdekking. Verzekeraars vragen dan naar de bewaarplek en soms naar bewijs van de periodieke keuring. Vermeld ook materiaal dat u van de hoofdaannemer leent; daarvoor geldt vaak een opzichtbeperking in uw AVB.
Een val of een lange tijd bewegingloos in het harnas hangen leidt tot letsel waar geen aansprakelijkheidspolis voor betaalt. Arbeidsongeschiktheidsverzekeraars delen rope access in een zware beroepsklasse in: hogere premie, soms een langere wachttijd of uitsluiting van bepaalde werkzaamheden. Een ongevallenverzekering met een uitkering bij blijvende invaliditeit en overlijden is vrijwel altijd te regelen en vangt het eerste jaar op. Vraag ook of een collectieve ongevallendekking van de hoofdaannemer u als ingeleende zzp'er meeneemt; dat verschilt per bedrijf en staat in het inhuurcontract.
Vragen die zzp'ers in rope access ons stellen over hun aansprakelijkheid.
Meestal niet. De AVB van de hoofdaannemer dekt zijn aansprakelijkheid, niet de uwe. Zijn verzekeraar betaalt het slachtoffer of de gebouweigenaar en verhaalt daarna op de ingehuurde technicus die de fout maakte. Alleen als het contract afstand van verhaal regelt of u uitdrukkelijk als meeverzekerde bent opgenomen, ligt dat anders. In de praktijk eisen rope access-bedrijven juist een eigen AVB van elke zzp'er in de ploeg.
Verzekeraars stellen geen minimumniveau, maar vragen wel welk niveau u heeft en of u onder toezicht van een level 3-supervisor werkt. Een level 1-technicus die alleen onder supervisie werkt, is doorgaans te verzekeren. Werkt u als level 3 zelf als supervisor, dan beoordeelt de verzekeraar ook uw verantwoordelijkheid voor het reddingsplan en de ploeg. Een verlopen certificaat kan bij schade tegen u worden gebruikt; de geldigheid is drie jaar.
Nee. De AVB dekt schade aan anderen. Uw harnas, afdaalapparaat, lijnen en ankers verzekert u op een gereedschaps- of bedrijfsinventarisdekking, met aandacht voor diefstal uit de bus en schade op locatie. Een lijn die na een val uit voorzorg wordt afgekeurd, is bij veel verzekeraars geen gedekte schade; vraag dat na. Geleend materiaal van de hoofdaannemer valt onder opzicht en is op uw AVB vaak beperkt gedekt.
De premie hangt af van uw omzet, het verzekerd bedrag, de objecten waaraan u werkt en of offshore- of buitenlandwerk meeverzekerd moet zijn. Omdat een deel van de verzekeraars werk op touw als verhoogd risico beoordeelt, ligt de premie hoger dan bij een gemiddelde bouw-zzp'er; reken als indicatie op enkele honderden tot ruim duizend euro per jaar. Wij vragen bij verzekeraars die rope access accepteren een offerte op.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.