

Recreatiewoning en chalet
- Opstal- en inboedeldekking apart
- Bouwaard bepaalt de acceptatie
- Hout en riet verhogen het risico
- Bijgebouwen en terras benoemen
Een recreatiewoning wordt zelden permanent bewoond en vaak verhuurd. Welke verzekering u nodig heeft, hangt af van de bouwvorm en van het gebruik.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Recreatiewoningen vormen geen eenduidige categorie. Een stenen vakantiewoning op eigen grond, een houten chalet op een park en een stacaravan met een vaste standplaats worden door verzekeraars verschillend behandeld. Bepalend zijn de bouwaard, of de woning aard- en nagelvast is, of er sprake is van erfpacht of huur van de grond, en vooral: hoe de woning wordt gebruikt.
Dat laatste is het punt waar het meestal misgaat. Een recreatiewoning die u ook verhuurt aan derden, staat voor de verzekeraar in een andere categorie dan een woning die u uitsluitend zelf gebruikt. Verhuur die u niet opgeeft, raakt de mededelingsplicht van artikel 7:928 BW. De verzekeraar kan de uitkering dan verlagen of weigeren op grond van artikel 7:930 BW, ook bij een schade die met de verhuur niets te maken heeft.
Daarnaast bent u als eigenaar van het bouwwerk risicoaansprakelijk op grond van artikel 6:174 BW. Raakt een gast gewond door een bezwijkend terras of een losgeraakt dakdeel, dan bent u aansprakelijk zonder dat u een verwijt treft. Uw particuliere aansprakelijkheidsverzekering dekt dat bij verhuur in de regel niet. Zie ook welke soorten vastgoed apart worden verzekerd.
Wij vergelijken uw recreatiewoningverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
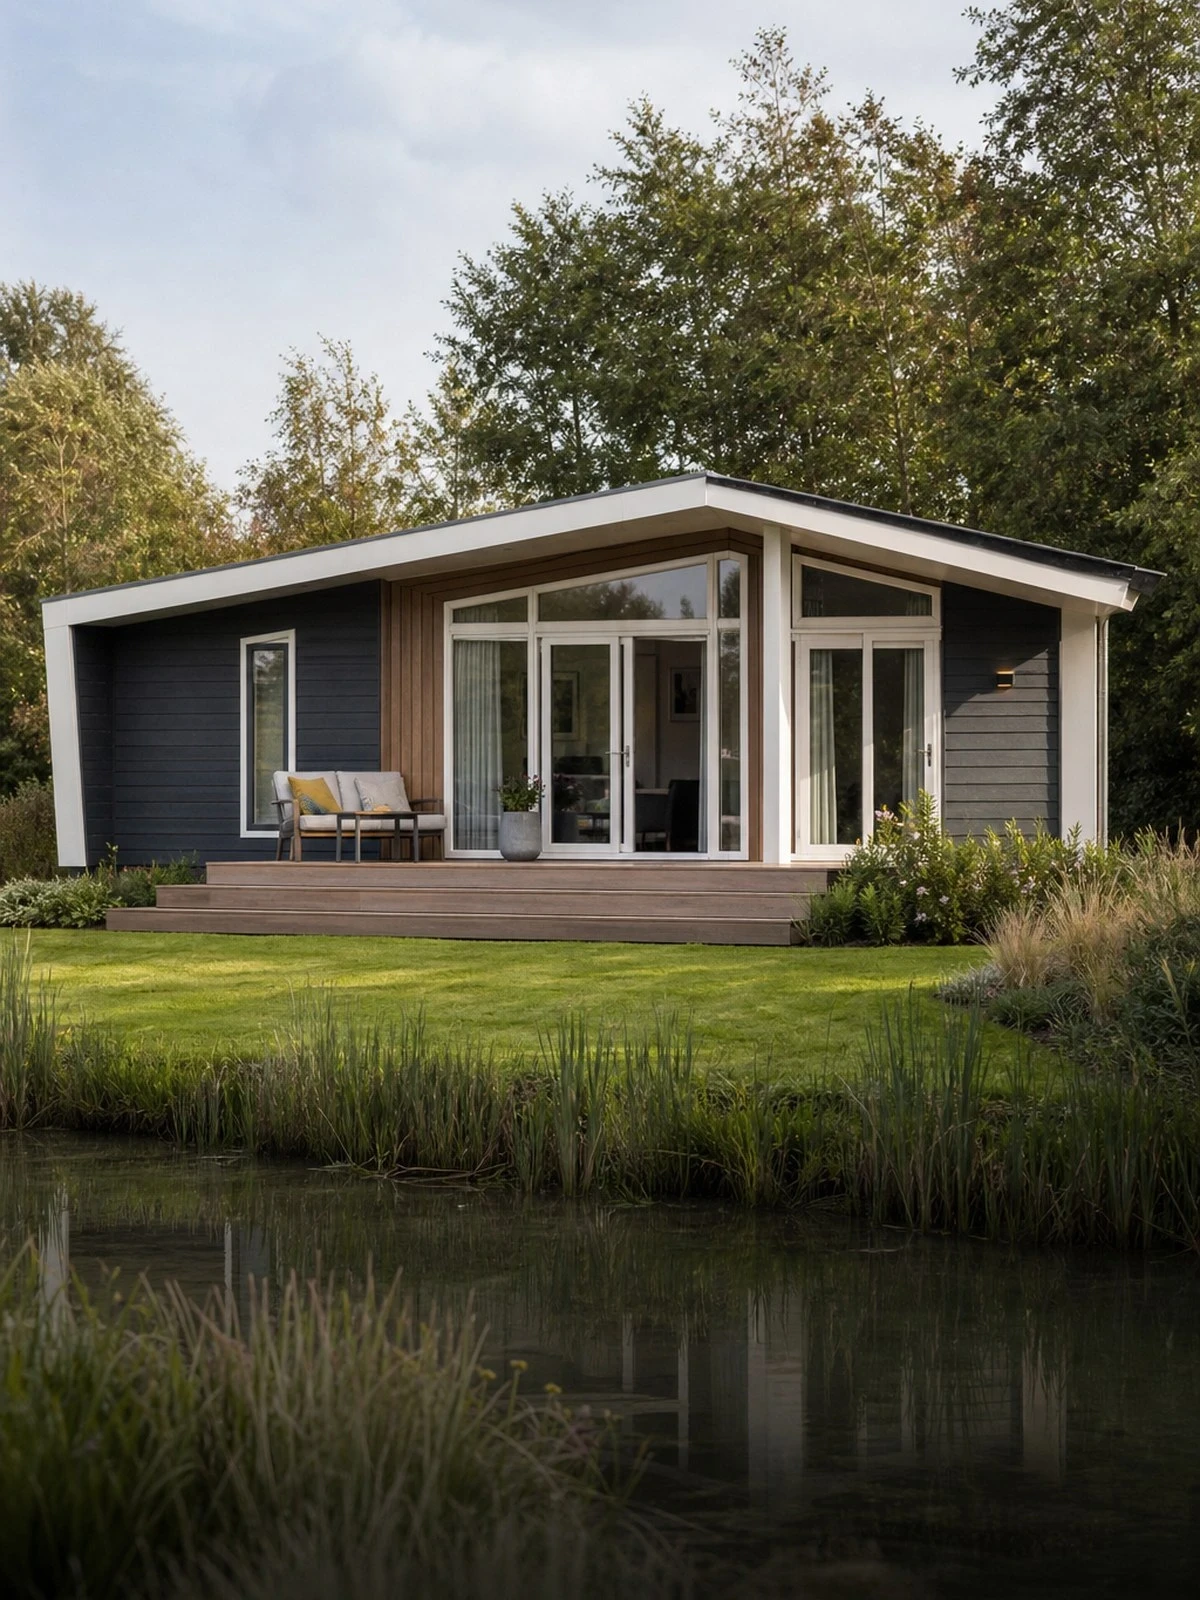 Recreatiewoningverzekering
 Vergelijken
 Direct afsluiten
Welke verzekering u nodig heeft, volgt uit de bouwvorm en het gebruik van de woning.
Een aard- en nagelvaste woning, verzekerd als opstal op herbouwwaarde.
Niet aard- en nagelvast, daarom via een aparte stacaravanverzekering.
De verhuurvorm bepaalt de categorie waarin de polis valt.
Wat is gedekt
| Situatie | Alleen eigen gebruik | Ook verhuur |
|---|---|---|
| Brand- en stormschade aan de recreatiewoning | Ja | Ja |
| Inbraakschade buiten het seizoen | Mits | Mits |
| Huurderving na een gedekte schade | Nee | Mits |
| Vandalisme door huurders of hun bezoek | Nee | Mits |
| Vorstschade aan leidingen in de winterperiode | Mits | Mits |
| Houtrot, schimmel en achterstallig onderhoud | Nee | Nee |
Welke limieten, termijnen en uitsluitingen voor u gelden, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Waar de categorieën op stuklopen.
Een recreatiewoning is verzekerd als recreatief gebruikt object. Woont u er permanent, of laat u er iemand permanent wonen, dan klopt de polis niet meer. Datzelfde geldt bij verhuur aan arbeidsmigranten of aan een huurder met een woonadres. Geef het werkelijke gebruik op; artikel 7:928 BW verlangt dat, en bij verzwijging kan de verzekeraar zich beroepen op artikel 7:930 BW. Ook het bestemmingsplan van de gemeente speelt hier een rol.
Recreatiewoningen staan een groot deel van het jaar leeg. Vrijwel elke polis kent daarom een leegstandsclausule die de dekking na een genoemde termijn terugbrengt tot brand, storm en blikseminslag. Inbraak, vandalisme en waterschade vallen er dan buiten. Verzekeraars stellen daarnaast winterse eisen: verwarming op een minimumstand of het aftappen van de waterleiding. Wordt daar niet aan voldaan, dan is vorstschade aan leidingen niet gedekt.
Bij verhuur is de inrichting van de woning uw eigenaarsbelang: keuken, sanitair, meubilair en witgoed. Gasten brengen geen eigen inboedel in van betekenis, dus de schade komt bij u terecht. Veel polissen sluiten schade veroorzaakt door huurders echter uit, of dekken die alleen als aanvullende module met een eigen risico. Regel een borg en een opnamestaat, en vraag vooraf of huurdersvandalisme meeverzekerd kan worden.
Ongeacht de bouwvorm dekt geen enkele polis schade door achterstallig onderhoud, houtrot en slijtage, door ongedierte, schimmel en langzaam inwerkend vocht, of door verzakking en grondwater. Bij houten chalets is dat geen randgeval maar de meest voorkomende schadeoorzaak. Ook schade door opzet of roekeloosheid blijft uitgesloten op grond van artikel 7:952 BW. Periodiek onderhoud is bij dit type woning onderdeel van de dekkingsvoorwaarden.
Gecontroleerd door het adviesteam van Finass Verzekert · LinkedIn
Finass Advies B.V. · AFM-vergunningnummer 12016589 · KvK 37131781
AFM-vergunning voor: Adviseren en bemiddelen in schadeverzekeringen particulier, Adviseren en bemiddelen in schadeverzekeringen zakelijk
Laatst gecontroleerd op
Deze pagina is geschreven en gecontroleerd door adviseurs van een kantoor met een AFM-vergunning (Wft). Advies en afsluiten gebeuren altijd door een adviseur, niet automatisch.
Dit vragen mensen ons het vaakst.
Nee. Een opstalverzekering is bedoeld voor aard- en nagelvaste bouwwerken. Een stacaravan of verplaatsbare unit verzekert u via een aparte stacaravanverzekering, op basis van dagwaarde of aankoopwaarde. De voorwaarden wijken af, onder meer bij storm en bij transport naar een andere standplaats. Vraag vooraf op welke waardegrondslag wordt uitgekeerd.
Ja, ook als u maar enkele weken per jaar verhuurt. Verhuur is voor de verzekeraar een risicowijziging: er verblijven mensen die het pand niet kennen en het gebruik is intensiever. Sommige polissen sluiten kortdurende verhuur volledig uit, andere accepteren die tegen aanvullende voorwaarden. Verzwijgen raakt de mededelingsplicht en kan bij elke schade de uitkering kosten.
Niet automatisch. De inboedel van uw hoofdwoning is verzekerd op het adres waar u woont; spullen in een recreatiewoning vallen daar buiten of alleen tot een klein bedrag. Voor de inrichting van een vakantiewoning sluit u een aparte inboedeldekking. Bij verhuur telt die inrichting als eigenaarsbelang en gelden vaak strengere eisen aan sluitwerk en toezicht.
Dan wijkt het gebruik af van wat op de polis staat en van het bestemmingsplan. De verzekeraar kan de dekking beperken of de polis beëindigen, en bij schade een beroep doen op artikel 7:930 BW. Wilt u de woning permanent laten bewonen of langdurig verhuren, meld dat dan vooraf, zodat de polis op het werkelijke gebruik wordt afgestemd.
Als bezitter van het bouwwerk bent u risicoaansprakelijk op grond van artikel 6:174 BW wanneer het pand niet voldoet aan de eisen die men eraan mag stellen. Een bezwijkend terras, een gebrekkige trap of een losgeraakte dakplaat volstaat. Verhuurt u de woning, dan dekt uw particuliere aansprakelijkheidsverzekering dat vaak niet en is een aansprakelijkheidsverzekering voor onroerend goed nodig.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij toetsen bouwaard, gebruik en verhuurvorm aan de acceptatie-eisen.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.