

Inventaris
- Op nieuwwaarde
- Brand, water en inbraak
- Huurdersbelang apart
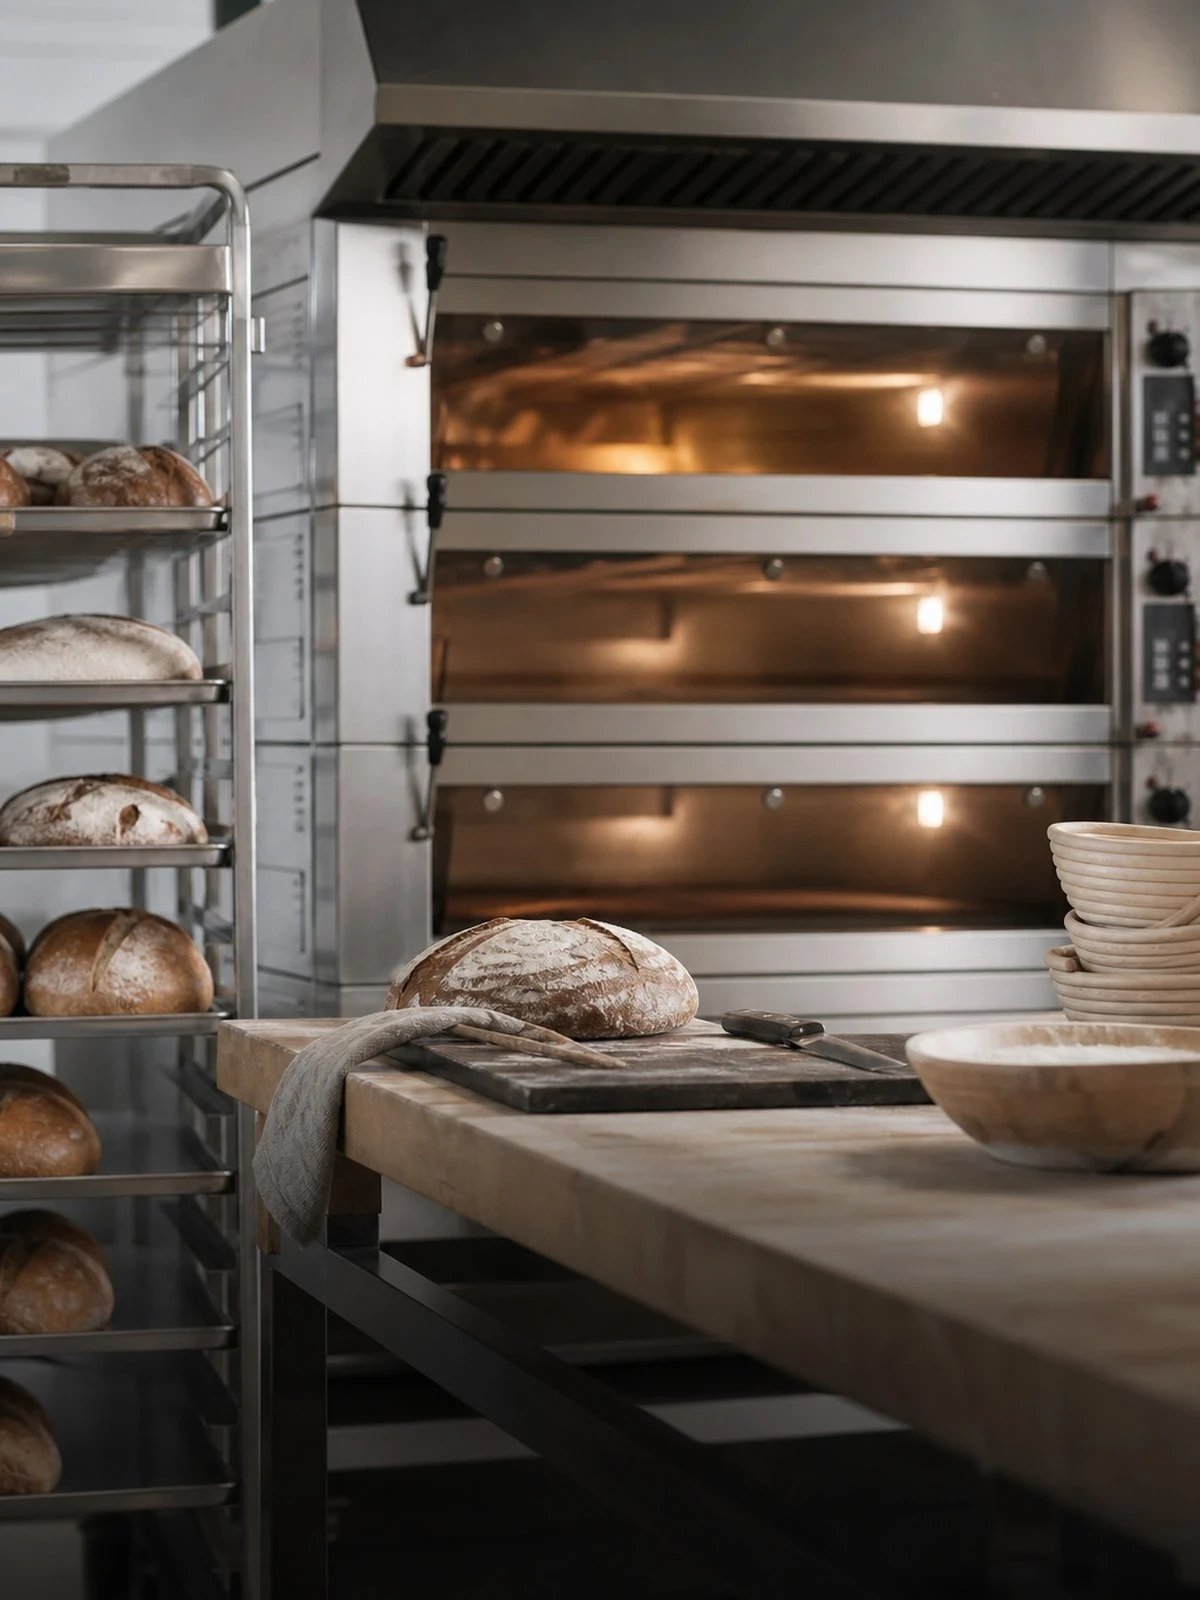
Een bakkerij combineert twee dingen die elders zelden samenkomen: een oven die dag en nacht warmte afgeeft en fijn bloemstof dat door de ruimte trekt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De inventaris van een bakkerij bestaat uit de oven, de rijskast, de deegkneder, de opmaaktafel, de koeling en de inrichting van de verkoopruimte. Die post verzekert u op nieuwwaarde. Meel, boter, vulling en gereed product zijn goederen en gaan op inkoop- of kostprijs. Beide bedragen staan los op de polis, en juist bij een bakkerij loopt de goederenpost rond de feestdagen sterk op.
Het risico dat een bakkerij van andere bedrijven onderscheidt is warmte in combinatie met stof. Vetaanslag en meelresten in het afzuigkanaal boven de oven zijn een bekende brandoorzaak, en fijn bloemstof kan met een ontstekingsbron tot een stofexplosie leiden. Verzekeraars zetten daarom clausules op de polis over het reinigen van de kanalen, over de uitvoering van elektra in stofzones en over de scheiding tussen bakruimte en verkoopruimte.
Buiten de dekking blijven: een oven die door eigen gebrek uitvalt, geleidelijke inwerking van hitte en damp op de inrichting, bederf van deeg, room en vulling zonder de rubriek bederf, en geld uit de kassa. Wat u bij de aanvraag opgeeft over afzuiging en reinigingsregime valt onder de mededelingsplicht van artikel 7:928 BW.
Wij vergelijken uw inventarisverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Inventarisverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Machines, apparatuur, meubilair en vaste inrichting.
Handelsvoorraad, grondstoffen en gereed product.
Wat er standaard buiten valt.
Wat is gedekt
| Situatie | Inventaris | Goederen |
|---|---|---|
| Brand- en rookschade | Ja | Ja |
| Inbraak met braaksporen | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Zaken van klanten in bewerking | Nee | Nee |
| Bederf door uitval van koeling | Soms | Soms |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Fijn meelstof slaat neer op leidingen, armaturen en de bovenkant van machines. Verzekeraars stellen daarom eisen aan de afzuiging, aan de uitvoering van elektra in stofzones en aan de frequentie waarmee de kanalen boven de oven worden gereinigd. Die eisen komen als clausule op uw polis te staan. Bewaar de reinigingsrapporten met datum en bedrijfsnaam: na brand vraagt de expert die als eerste op, en zonder rapport beroept de verzekeraar zich op de clausule.
Valt de besturing, een weerstand of de omloopventilator van de oven uit, dan is dat eigen gebrek en geen gedekt gevaar. Deze verzekering betaalt bij brand, blikseminslag, inbraak en water, niet bij een machine die uit zichzelf stukgaat. Wilt u dat wel afgedekt zien, dan hoort daar een machinebreukverzekering bij. Combineer die met bedrijfsschade, want een bakkerij zonder werkende oven produceert helemaal niets meer.
Meel, boter, amandelspijs en gereed product liggen in november en december op een veelvoud van het jaargemiddelde. Een verzekerd bedrag dat op een gemiddelde week is gebaseerd geeft dan onderverzekering: er wordt evenredig uitgekeerd, ook bij een kleine schade. Meld de piek vooraf of spreek voor die maanden een hogere goederenpost af. Meer dan de werkelijke schade wordt hoe dan ook niet vergoed; dat volgt uit artikel 7:960 BW.
Bakkers werken 's nachts en de winkel is overdag open, dus het pand is zelden op de standaardtijden onbeheerd. Meld dat, want alarmschakeling en toezichteisen worden daarop afgestemd. Verder blijven buiten de dekking: bederf van deeg, room en vulling na uitval van de koeling zonder de rubriek bederf, geld in de kassa, en bestellingen die klanten bij u lieten staan. Dat laatste is een zaak van derden en vraagt een eigen rubriek.
Dit vragen mensen ons het vaakst.
Explosie is vaak een gedekt gevaar, maar de dekking staat of valt met de clausules over stofafzuiging, reiniging en elektra in stofzones. Voldoet u daar aantoonbaar aan, dan valt de schade onder de polis. Ontbreekt het reinigingsregime, dan beroept de verzekeraar zich op de clausule. Leg reiniging en onderhoud daarom vast met datum en uitvoerder.
Alleen met de rubriek bederf. Daaraan hangen voorwaarden: een temperatuuralarm, een minimale duur van de uitval en aantoonbare registratie. Let ook op het verschil tussen een storing in uw eigen koelinstallatie en uitval van het openbare net. Niet elke polis dekt beide. Zonder die rubriek wordt bedorven voorraad niet vergoed, ook niet na een gedekte brand elders in het pand.
Dan moeten beide adressen op de polis staan. Een zaakverzekering dekt de inventaris en goederen op het omschreven risicoadres. Produceert u in een bakkerij aan de rand van het dorp en verkoopt u in een winkelpand in het centrum, dan is dat één bedrijf maar zijn het twee risico's, met een eigen verzekerd bedrag en eigen beveiligingseisen per locatie.
De brandschade aan de bakkerij is gedekt, en meestal ook de schade die het vuur aan de oven zelf aanrichtte. Het defect dat de brand veroorzaakte is dat niet: een doorgebrande weerstand of een kapotte besturing is eigen gebrek en blijft buiten de dekking. Dat onderscheid is precies waarom een machinebreukdekking naast deze polis wordt afgesloten.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.