

Inventaris
- Op nieuwwaarde
- Brand, water en inbraak
- Huurdersbelang apart
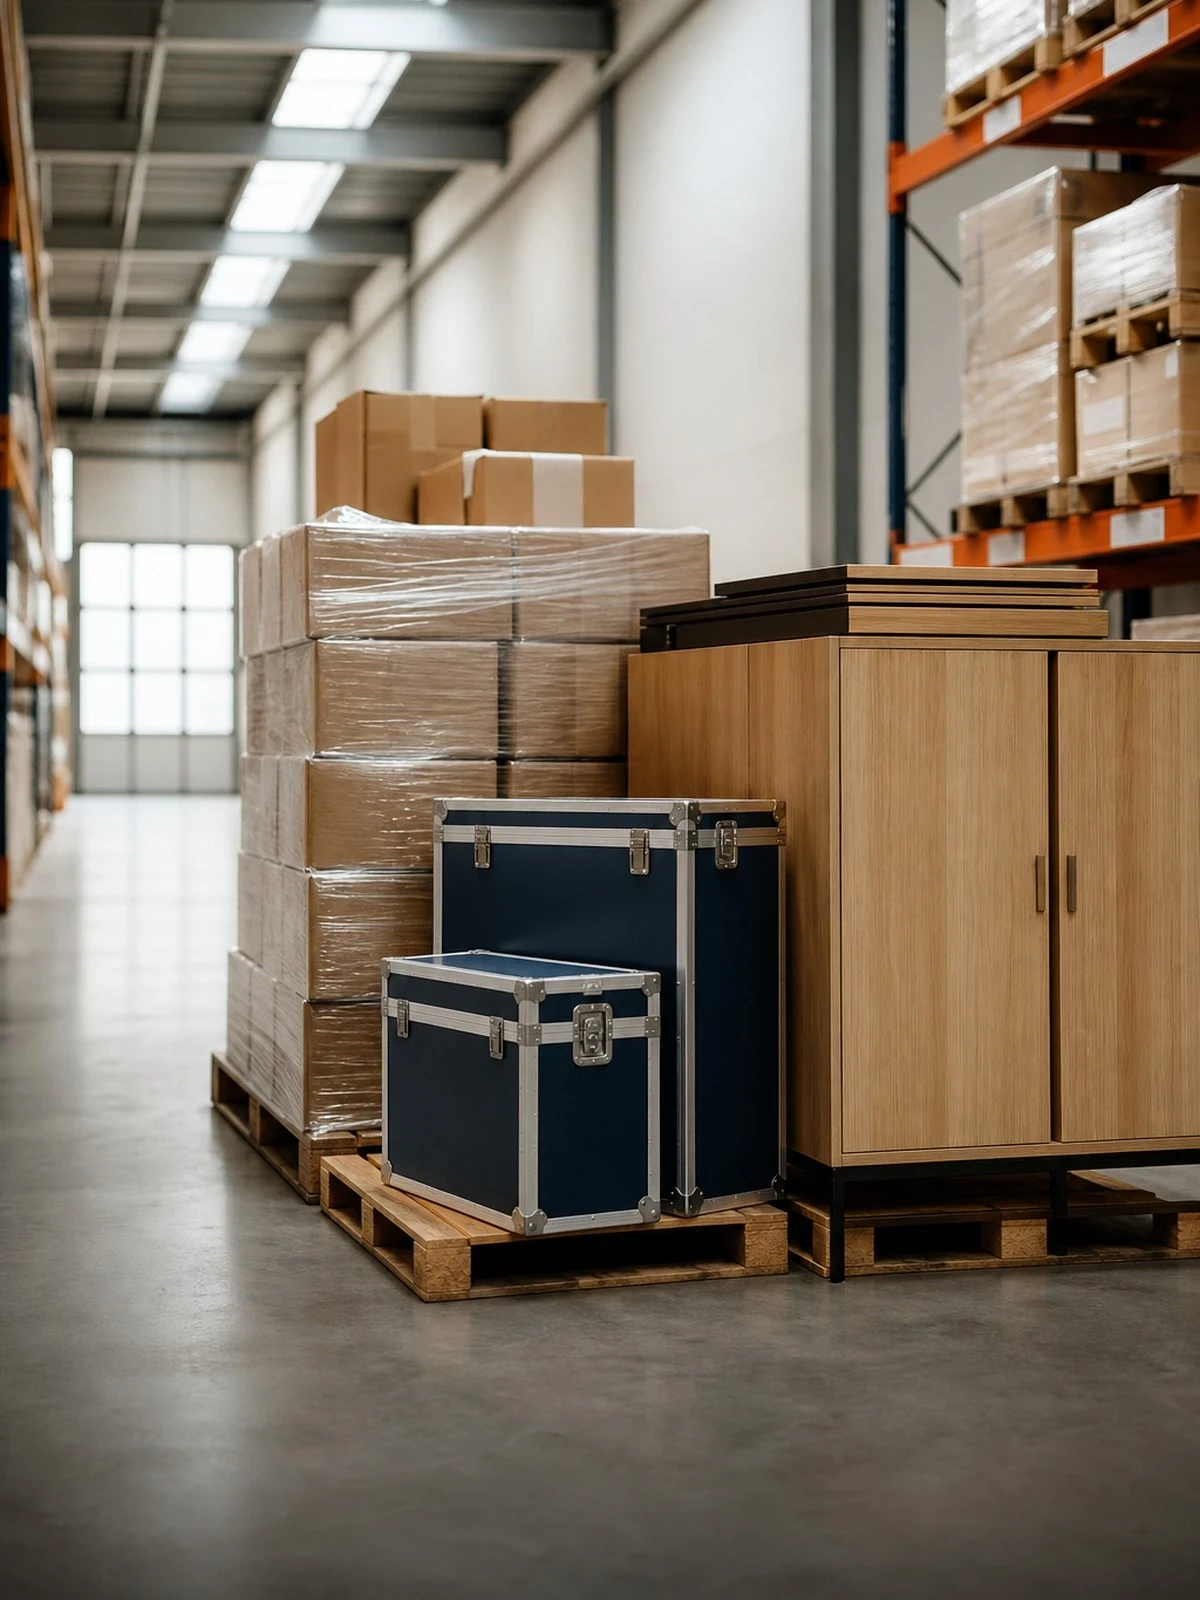
In een magazijn bepaalt niet de waarde maar de opslagwijze het risico: stapelhoogte, gangbreedte, sprinklerklasse en wat er precies in de stelling ligt.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De inventaris van een magazijn bestaat uit stellingen, heftrucks en reachtrucks, transportbanden, laaddocks, orderpicksystemen en het kantoortje. De goederen zijn de voorraad, en die post is hier vrijwel altijd het grootste bedrag op de polis. Ook is het het bedrag dat het hardst schommelt, want de voorraad ademt mee met inkoop en seizoen.
Acceptatie draait bij opslagpanden om de inrichting. Verzekeraars kijken naar stapelhoogte, naar de vraag of een sprinklerinstallatie past bij die hoogte en bij het productsoort, naar de brandcompartimenten, naar aparte voorzieningen voor gevaarlijke stoffen en naar de plek waar heftruckaccu's worden geladen. Wijkt de praktijk af van wat is opgegeven, dan raakt dat artikel 7:928 BW en de sanctie van artikel 7:930 BW.
Buiten de dekking blijven: goederen van derden die u alleen opslaat, vermissing en inventarisverschillen zonder braaksporen, broei en zelfontbranding van de goederen zelf, temperatuurschade zonder aparte rubriek, en schade door onjuist stapelen. Voor voorraad die niet van u is, is een aparte afspraak nodig.
Wij vergelijken uw inventarisverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Inventarisverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Machines, apparatuur, meubilair en vaste inrichting.
Handelsvoorraad, grondstoffen en gereed product.
Wat er standaard buiten valt.
Wat is gedekt
| Situatie | Inventaris | Goederen |
|---|---|---|
| Brand- en rookschade | Ja | Ja |
| Inbraak met braaksporen | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Zaken van klanten in bewerking | Nee | Nee |
| Bederf door uitval van koeling | Soms | Soms |
| Slijtage en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een blusinstallatie wordt ontworpen op een bepaalde stapelhoogte en op een bepaald soort goed. Gaat u hoger stapelen, verandert u van houten pallets naar kunststof, of neemt u aerosolen of accu's in het assortiment op, dan klopt dat ontwerp niet meer. Meld zulke wijzigingen vooraf. Doet u dat niet en blijkt na brand dat de installatie nooit toereikend was, dan komt de mededelingsplicht bij aanvang alsnog aan de orde.
De meest voorkomende schade in een magazijn is geen brand maar een reachtruck die een staander raakt. Een beschadigde stelling kan volledig bezwijken, met de voorraad erbij. Of dat op uw polis valt hangt af van de gekozen dekkingsvorm: op een polis die alleen brand, storm, water en inbraak noemt, valt aanrijding er niet onder. Een uitgebreide vorm die van buiten komende onheilen dekt, doet dat wel.
Een magazijn kent pieken rond inkoopmomenten en seizoenen. Een verzekerd bedrag dat op het jaargemiddelde is gebaseerd, geeft op het hoogste punt onderverzekering en dan wordt elke schade evenredig afgerekend. Werk daarom met een voorraadclausule waarbij u periodiek de stand opgeeft, of laat het bedrag op de piek afstemmen. Bespreek ook wat er gebeurt met goederen die tijdelijk buiten of in een huurunit staan.
Goederen die u voor een ander opslaat zijn geen eigen zaken; u heeft ze onder opzicht en dat is op de bedrijfsaansprakelijkheidsverzekering uitgesloten. Verder blijven buiten de dekking: vermissing zonder braaksporen, inventarisverschillen bij de telling, broei en zelfontbranding, schade door verkeerd stapelen en slijtage van transportmiddelen. Voor voorraad onderweg is een transportdekking nodig.
Dit vragen mensen ons het vaakst.
Niet onder de gewone goederenpost. Die dekt uw eigen voorraad. Wat u voor een ander bewaart heeft u onder opzicht, en uw aansprakelijkheidsverzekering sluit dat vaak uit. Slaat u structureel voor derden op, dan heeft u een aparte rubriek nodig met een limiet die past bij de maximale waarde die tegelijk bij u ligt, en met afspraken over aansprakelijkheid in het opslagcontract.
Verzeker dan niet op het jaargemiddelde. Op het hoogste punt bent u dan onderverzekerd en wordt elke schade evenredig uitgekeerd, ook een kleine. Werk met een voorraadclausule waarbij u periodiek de werkelijke stand opgeeft, of stem het verzekerde bedrag af op de piek. Meld ook eenmalige uitschieters, bijvoorbeeld een grote inkoop voor een actieperiode, vooraf.
Dat hangt van de dekkingsvorm af. Een polis die uitsluitend brand, storm, water en inbraak dekt, betaalt niet bij aanrijding. Een uitgebreide vorm die van buiten komende onheilen dekt, doet dat meestal wel. Kijk ook naar de aansprakelijkheidskant: rijdt de heftruck op openbaar terrein, dan speelt de verzekeringsplicht van WAM artikel 2 en is een aparte werkmaterieeldekking nodig.
Ja. Stapelhoogte is een acceptatiegegeven, omdat de blusinstallatie erop is ontworpen. Hetzelfde geldt voor een wijziging in het soort goederen of het gebruik van andere pallets. Meld dat schriftelijk voordat u het doorvoert. Blijft de melding uit, dan kan de verzekeraar zich bij schade beroepen op de artikelen 7:928 en 7:930 BW en de uitkering verminderen of weigeren.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.