

Het werk
- Brand, storm en water
- Diefstal van materiaal
- Eigen gebrek en constructiefout
- Vandalisme op de bouwplaats
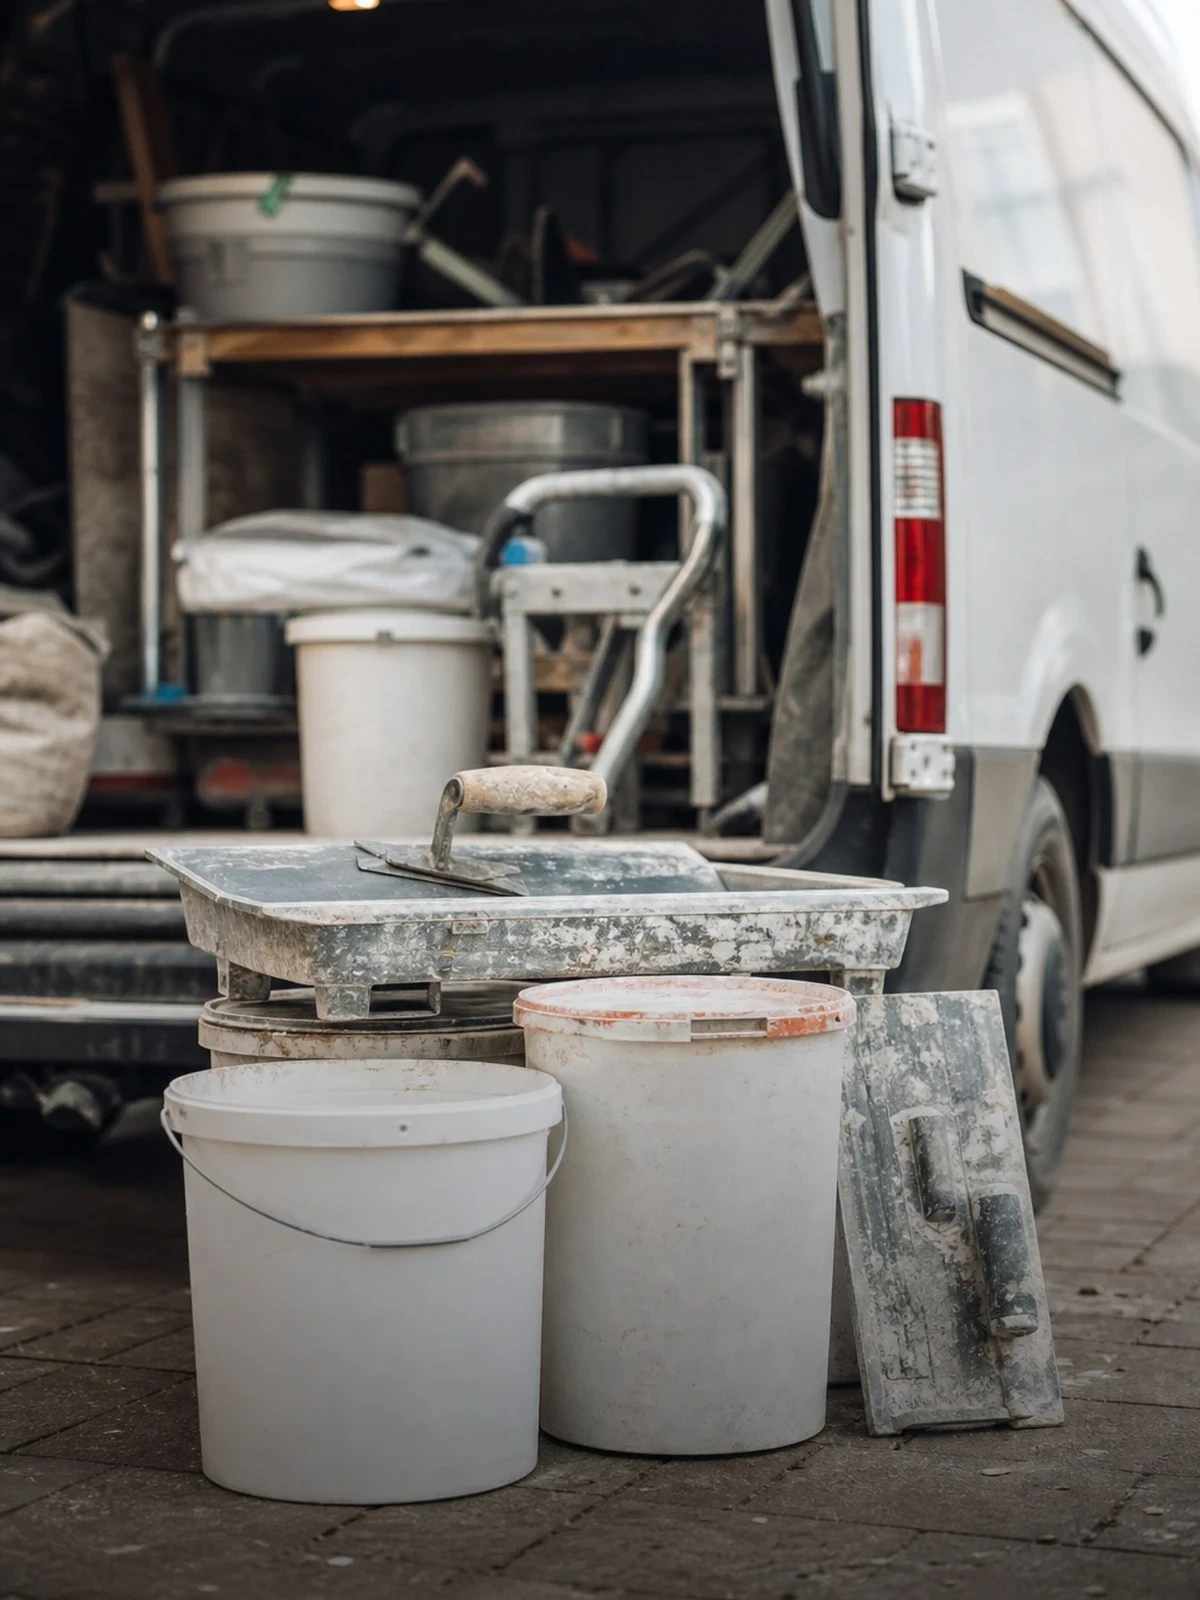
Een stukadoor komt binnen als het pand bijna klaar is, brengt water en mortel mee en werkt tussen alles wat een ander net heeft opgeleverd.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Uw plaats in de volgorde bepaalt uw risico. Wanneer u begint, staan de kozijnen erin, liggen de leidingen weggewerkt, hangen de radiatoren en is de vloer vaak al gelegd. Alles wat u raakt is daarmee andermans werk of eigendom van de opdrachtgever, en op uw aansprakelijkheidsverzekering valt dat onder de opzichtuitsluiting.
Daar komt bij dat u met natte materialen en met pompen werkt. Een gesprongen koppeling of een verstopte slang verspreidt in seconden mortel of gips over een ruimte, en het water dat u inbrengt moet er weken over doen om er weer uit te trekken. In die droogfase ontstaan de klachten over schimmel, kromgetrokken hout en loslatende afwerking.
Verzeker daarom niet alleen uw eigen werk. De sectie bestaande eigendom van de opdrachtgever en een aansprakelijkheidsdekking met aandacht voor de opzichtclausule zijn hier de onderdelen waarop het aankomt.
Wij vergelijken uw CAR-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 CAR-verzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade aan het werk zelf tijdens de bouw of montage.
Schade aan zaken en personen van derden op en om het werk.
Wat er naast het werk zelf speelt.
Wat is gedekt
| Situatie | Sectie werk | Sectie aansprakelijkheid |
|---|---|---|
| Storm- of waterschade aan het werk in uitvoering | Ja | Nee |
| Diefstal van materiaal van de bouwplaats | Soms | Nee |
| Schade aan een belendend pand | Nee | Ja |
| Letsel van een omstander | Nee | Ja |
| Bestaande eigendom van de opdrachtgever | Soms | Soms |
| Herstel van eigen ondeugdelijk werk | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Springt een koppeling of scheurt een slang onder druk, dan zit een hele ruimte onder de mortel: plafond, ramen, radiatoren en de vloer waarop u staat. Controleer koppelingen en slangen bij het opbouwen, houd de bedrijfsdruk binnen de opgave van de fabrikant en werk niet door met een pomp die eerder die dag verstopt is geweest. Dek vloeren volledig af en laat het gebruikte materiaal niet in de leiding staan tijdens de pauze.
Stucwerk voegt tientallen liters vocht toe aan een pand. Zonder ventilatie of verwarming slaat dat neer op koude oppervlakken en op hout dat er al lag. Klachten over schimmel op kozijnen, opbollend laminaat en loslatend behang komen vrijwel altijd uit die fase. Leg schriftelijk vast welke droogomstandigheden u nodig heeft en wie ze levert, want in een pand waar u de verwarming niet beheert draagt u anders het gevolg van andermans keuze.
Spatten op een parketvloer, een gemonteerde keuken of een pas gestucte trapleuning leiden tot een geschil over de vraag of de beschadiging er al zat. Fotografeer de ruimte gedateerd voordat u de eerste zak opent, leg vast hoe u heeft afgedekt en meld beschadigingen die u aantreft dezelfde dag aan de uitvoerder. Bij werken in een bewoond pand laat u die opname aftekenen door de bewoner.
Krimpscheuren, uitbloeiingen, verschil in structuur of een afwerking die niet aan de afgesproken klasse voldoet, gelden als uitvoeringsresultaat en niet als plotselinge gebeurtenis; het opnieuw uitvoeren is voor uw rekening. Ook loslating door een ondergrond die u had moeten controleren, valt erbuiten. Uw mengpomp, silo, steigers en gereedschap zijn hulpmaterieel en zijn alleen gedekt als u die afzonderlijk heeft opgegeven.
Werkt u in of aan een bestaand pand, dan is dat pand niet uw werk maar eigendom van de opdrachtgever. Schade daaraan valt niet onder sectie 1 en op uw AVB onder de opzichtuitsluiting. De sectie bestaande eigendom vult dat gat, en bij verbouwing, renovatie en installatiewerk is dat geen randgeval maar de kern van het risico.
Na oplevering geldt vaak een onderhoudstermijn waarin u nog aansprakelijk bent voor gebreken die tijdens de bouw zijn ontstaan. Spreek die termijn expliciet af en laat hem op de polis zetten. Onder de Wet kwaliteitsborging weegt dat zwaarder: artikel 7:758 lid 4 BW legt bij verborgen gebreken het bewijsrisico bij de aannemer.
Dit vragen mensen ons het vaakst.
Meld het direct bij uw verzekeraar en beperk de schade voordat de mortel uithardt. Die schadebeperkingsplicht hoort bij elke polis. Fotografeer de situatie voordat u begint met opruimen, ook de gesprongen koppeling zelf, en bewaar het onderdeel. Schade aan de vloer en het interieur van de opdrachtgever loopt via de sectie bestaande eigendom of via uw aansprakelijkheidsdekking.
Niet op uw aansprakelijkheidsverzekering: die vloer had u onder u en dat valt onder de opzichtuitsluiting. Alleen de sectie bestaande eigendom van de opdrachtgever vult dat gat, en dan met een limiet die past bij de inrichting van de panden waarin u werkt. Bij afbouw in opgeleverde woningen is dat de belangrijkste dekking van uw polis.
Formeel is de uitvoerende partij verantwoordelijk voor het resultaat, dus u wordt als eerste aangesproken. U kunt dat alleen weerleggen als u de benodigde droogomstandigheden vooraf schriftelijk heeft gesteld en heeft gemeld dat er niet aan werd voldaan. Leg temperatuur en ventilatie vast in het werkdossier. Zonder die melding is scheurvorming een uitvoeringsfout.
Alleen als u daar als medeverzekerde op staat, en dan nog dekt die polis zelden uw hulpmaterieel of uw aansprakelijkheid als werkgever. Vraag het polisblad op en controleer of de sectie bestaande eigendom is opgenomen. Staat u er niet op, dan kan de verzekeraar een uitkering op u verhalen als u de schade heeft veroorzaakt.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.