

Aansprakelijkheidsverzekering voor een sloopbedrijf
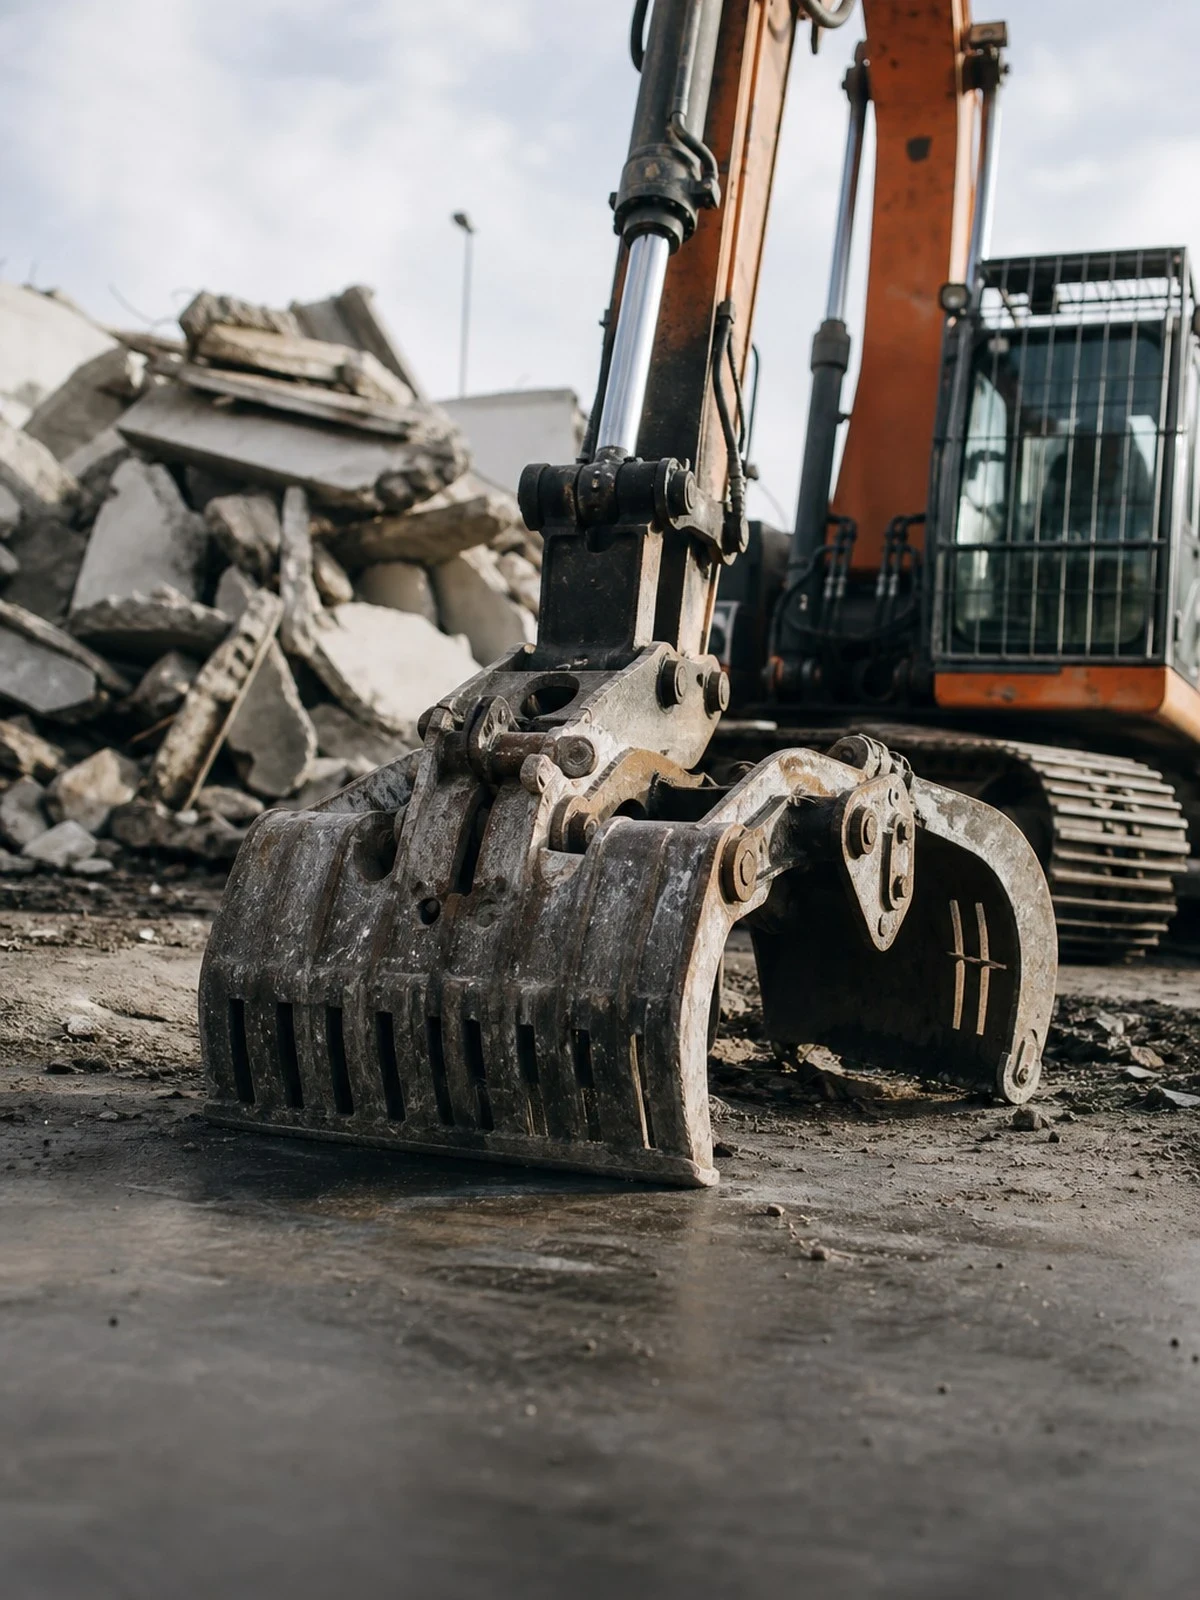
Bij sloopwerk valt de schade bijna nooit op het object dat weg moet. Ze valt op het pand ernaast, op de leiding eronder en op de grond waarop het puin ligt.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
De bedrijfsaansprakelijkheidsverzekering vergoedt letsel- en zaakschade die u aan anderen toebrengt. Bij een sloopbedrijf gaat het dan om belendende panden, om weggebruikers en om ondergrondse infrastructuur. Het te slopen object zelf is uitdrukkelijk geen schadepost: dat moest immers weg. Wat u wel kan raken is het deel dat moest blijven staan, en dat valt onder de opzichtuitsluiting omdat u het gebouw op dat moment onder u heeft.
Drie categorieën staan bij sloopwerk structureel buiten de standaarddekking. Asbest is op vrijwel elke polis uitgesloten of alleen gedekt binnen een strikte clausule voor gecertificeerde verwijdering. Bodem- en grondwaterverontreiniging hoort thuis op een milieuschadeverzekering. En bestuurlijke boetes en dwangsommen, bijvoorbeeld na een handhavingsbezoek, zijn nergens verzekerbaar omdat het om een straf gaat en niet om schadevergoeding.
Uw dossier is uw verweer. Een bouwkundige vooropname van de omliggende panden, een sloopveiligheidsplan, de asbestinventarisatie en de graafmelding bepalen bij een claim of u aan uw zorgplicht uit artikel 6:162 BW heeft voldaan. Meld een aanspraak zodra u die kent: artikel 7:941 BW verplicht u daartoe en late melding kan de verzekeraar in zijn onderzoek benadelen.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar een sloopklus op stukloopt
Vier punten die bij sloop vaker het verschil maken dan de hoogte van de verzekerde som.
Belendende panden en de vooropname
Scheuren in de buurwoning door trillen, knippen of het uittrekken van funderingspalen zijn de meest voorkomende claim. Zonder bouwkundige vooropname kunt u niet aantonen welke schade er al was, en veel verzekeraars nemen die opname als voorwaarde in de polis op. Let daarbij ook op de uitsluiting voor geleidelijk werkende invloeden: zetting die zich over maanden ontwikkelt, wordt anders beoordeeld dan een muur die tijdens het werk bezwijkt.
Asbest staat in een eigen clausule
Bij bouwjaren van voor 1994 is een asbestinventarisatie verplicht voordat u begint. Treft u tijdens de sloop onverwacht materiaal aan, dan stopt het werk. Aansprakelijkheid voor asbestbesmetting van een omgeving of van personeel is op de AVB in principe uitgesloten. Alleen een saneerder met het juiste procescertificaat krijgt hiervoor een aparte dekking aangeboden, en dan nog binnen scherpe grenzen.
Graafschade en de melding vooraf
Een geraakte gasleiding of glasvezelbundel is zaakschade van een derde en in principe gedekt, maar veel polissen hanteren hiervoor een verhoogd eigen risico. Beslissend is of u de graafmelding heeft gedaan en zorgvuldig heeft gegraven zoals de WIBON voorschrijft. Ontbreekt de melding, dan verschuift de discussie van dekking naar verwijtbaarheid.
Puin, stof en het afvoeren ervan
Stofoverlast bij omwonenden, puin dat op de openbare weg belandt en afvalstromen die verkeerd worden afgevoerd leiden tot claims die deels buiten de AVB vallen. Voor uw eigen mensen geldt artikel 7:658 BW: blootstelling aan kwartsstof en de kans op letsel door instortend materiaal vragen om aantoonbare maatregelen, ook bij ingeleende krachten op grond van lid 4.
Wat bepaalt uw premie?
- Loonsom en aantal medewerkers: bepalend voor de rubriek werkgeversaansprakelijkheid
- Jaaromzet: maatstaf voor het aansprakelijkheidsrisico jegens derden
- Soort sloop: totaalsloop, renovatiesloop of industriële ontmanteling
- Aandeel saneringswerk: asbest en verontreinigde locaties worden apart beoordeeld
- Eigen materieel: kranen en sorteerinstallaties raken ook de werkmaterieeldekking
- Verzekerd bedrag en eigen risico: per aanspraak en per verzekeringsjaar, met een aparte staffel voor graafschade
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | Milieuschadeverzekering |
|---|---|---|
| Een vallend brok beton raakt een bestelbus die voor het bouwhek stond | Ja | Nee |
| Een medewerker raakt gewond doordat een muur eerder bezwijkt dan in het sloopplan voorzien | Ja | Nee |
| Een gescheurde hydrauliekslang laat olie in de grond naast het werkterrein lopen | Nee | Ja |
| Verontreinigd bluswater uit het puin stroomt via het riool naar de sloot | Nee | Ja |
| De gemeente legt een dwangsom op omdat het stofprotocol niet is gevolgd | Nee | Nee |
| De opdrachtgever houdt een deel van de aanneemsom in omdat het terrein te laat vrijkwam | Nee | Nee |
Schade aan mensen en zaken hoort links, verontreiniging van bodem en water rechts, en een straf van de overheid nergens.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Is schade aan het pand dat wij slopen verzekerd?
Nee. Het object waaraan u werkt heeft u onder u en valt onder de opzichtuitsluiting. Sloopt u te ver door en beschadigt u een deel dat volgens de opdracht moest blijven staan, dan is dat herstel van uw eigen werk en komt het voor eigen rekening. Schade aan zaken van derden die daar niets mee te maken hebben, is wel gedekt.
De buren melden scheuren na onze werkzaamheden. Wat nu?
Meld het direct bij uw verzekeraar en verwijs niet zelf naar de vooropname, maar laat een expert die vergelijking maken. Erken geen aansprakelijkheid: vrijwel elke polis verbiedt dat, omdat het de positie van de verzekeraar aantast. Zonder vooropname wordt de discussie een woord-tegen-woordkwestie, en dat pakt in de praktijk zelden in uw voordeel uit.
Dekt de AVB verontreiniging van de bodem onder een sloopobject?
In principe niet. Milieuschade kent een eigen regime en hoort op een milieuschadeverzekering, die ook saneringskosten op de eigen of gehuurde locatie kan meenemen. Sommige AVB-polissen dekken uitsluitend een plotselinge, onvoorziene verontreiniging bij derden. Verwacht u bij sloop tanks, olie of verontreinigd puin aan te treffen, meld dat dan bij de aanvraag.
Wij besteden de sloop van installaties uit. Loopt dat mee?
Alleen als het is gemeld. De verzekeraar beoordeelt uw hoedanigheid en de omvang van uitbesteed werk bij het sluiten van de polis; wijzigt dat wezenlijk, dan kunnen de artikelen 7:928 en 7:930 BW gevolgen hebben voor een uitkering. Leg ook in uw inkoopvoorwaarden vast dat de onderaannemer zelf een aansprakelijkheidsverzekering heeft en vraag jaarlijks om het bewijs.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een betonbedrijfBekisting, sterkteklasse, pompwagen
- Aansprakelijkheidsverzekering voor een zelfstandige sloperStrip-out, dragende delen, huurmaterieel
- Aansprakelijkheidsverzekering voor een aannemersbedrijfKetenaansprakelijkheid, zorgplicht, milieu
- Aansprakelijkheidsverzekering voor een zzp'er in de aannemingOnderaanneming, opzicht, vrijwaring
- Aansprakelijkheidsverzekering voor een zelfstandige stratenmakerVerzakking, struikelen, ondergrond
- Aansprakelijkheidsverzekering voor een stratenmakersbedrijfWerkvak, machines, fysieke belasting
- Aansprakelijkheidsverzekering voor een spoorbouwbedrijfBuitendienststelling, vertraging, bovenleiding
- Aansprakelijkheidsverzekering voor een callcenterBeeldschermwerk, zorgplicht, gehuurde ruimte