

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
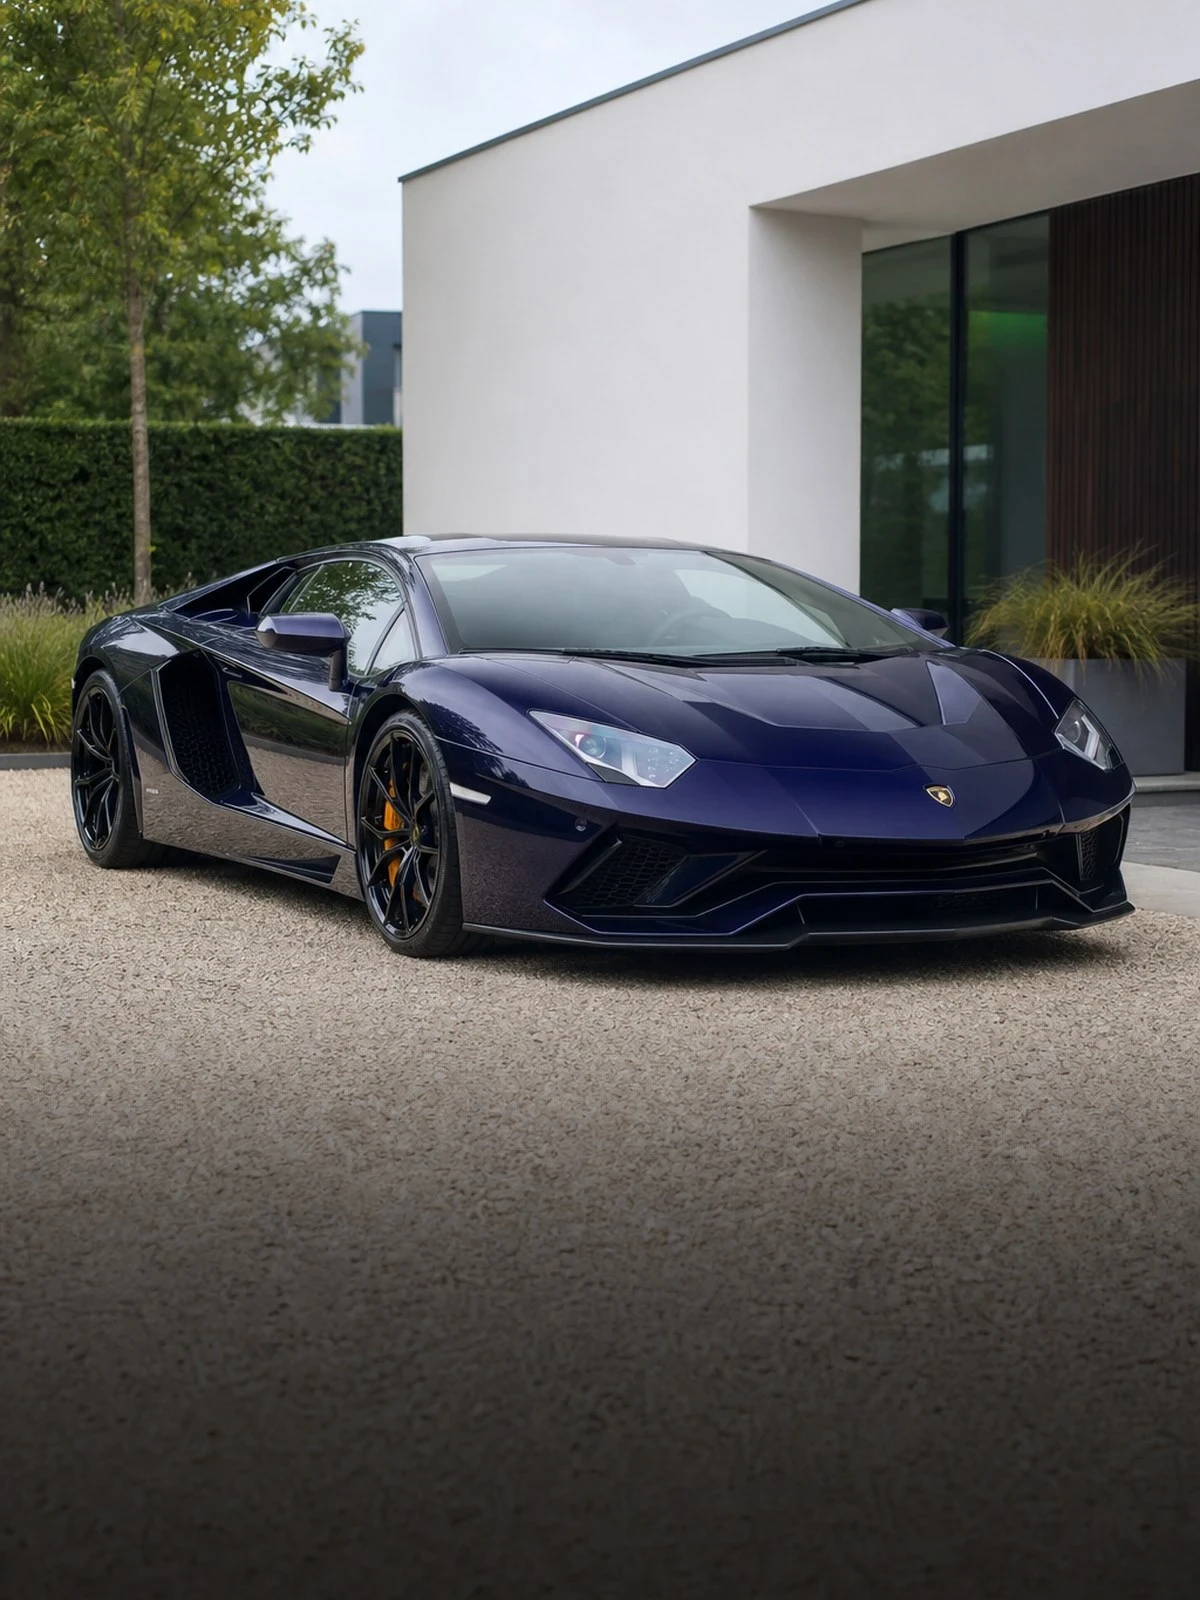
Een Lamborghini valt op, is uitzonderlijk breed en laag, en wordt vaker dan andere auto's uitgeleend of verhuurd: die drie eigenschappen bepalen waar het bij deze polis misgaat.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De topmodellen zijn opgebouwd rond een koolstofvezel monocoque. Zo'n kuip wordt niet gericht of gelast: hij wordt beoordeeld, en het oordeel is vaak dat de auto economisch niet meer te herstellen is. Daardoor komt bij deze auto's veel sneller de vraag op tafel wat de verzekerde waarde precies is. Zonder voorafgaande taxatie op grond van artikel 7:960 BW discussieert u dat na een ongeval alsnog uit.
De praktijkschades zijn juist heel alledaags. Door de breedte, de lage bodemvrijheid en het beperkte zicht naar achteren ontstaat de meeste schade bij lage snelheid: hellingbanen in parkeergarages, drempels, opritten en paaltjes. Een voorspoiler die contact maakt met asfalt is losse cascoschade en telt gewoon mee in uw schadeverleden, hoe klein het voorval ook lijkt.
Het derde punt is wie er achter het stuur zit. Deze auto's worden regelmatig uitgeleend, meegenomen naar evenementen of tegen betaling beschikbaar gesteld als rijervaring. Verhuur en elke vorm van gebruik tegen betaling zijn standaard uitgesloten. Dat is geen formaliteit: na een schade wordt de betaling teruggevonden en vervalt de dekking voor het hele voorval.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Koolstofvezel vervormt niet zoals metaal. Het bezwijkt of het blijft heel, en beschadigingen zijn niet altijd van buiten zichtbaar. Wordt de monocoque geraakt, dan volgt vaak een afschrijving in plaats van een herstel. Juist daarom is de vastgelegde waarde het belangrijkste onderdeel van uw polis. Laat het taxatierapport de exacte uitvoering, de lakstelling en de opties benoemen en let op de geldigheidstermijn die in de polis is opgenomen.
Voorspoilers, sideskirts en de onderzijde van de bumper lopen schade op bij drempels, hellingbanen en trottoirbanden. Een hefsysteem voor de vooras beperkt dat, maar dekt het niet af. Deze schades zijn cascoschade en gaan ten koste van uw schadevrije jaren. Reken bij kleine bedragen daarom altijd na of zelf betalen goedkoper is dan het verlies aan trede en het eigen risico bij elkaar.
Deze auto's trekken bekijks en dat leidt tot krassen, beschadigde lak en aanraakschade tijdens parkeren op straat. Vandalisme en beschadiging door onbekenden vallen bij een beperkt cascodekking meestal buiten de dekking en zijn alleen op een volledige cascovorm gedekt. Verzekeraars stellen daarom vaak eisen aan de stalling. Parkeert u de auto structureel op de openbare weg, meld dat dan, want een afwijkende stallingsvorm raakt zowel acceptatie als uitkering.
Incidenteel uitlenen aan een bekende is meestal toegestaan, mits die persoon binnen de opgegeven bestuurderskring valt en er geen leeftijdsuitsluiting geldt. Zodra er een vergoeding tegenover staat, ook als het om benzinegeld of een rijervaring gaat, is het verhuur en is de dekking vervallen. Ook gebruik als aankleding bij commerciele opnamen valt daaronder. Wilt u dat wel, dan is een aparte verhuurdekking nodig.
Dit vragen mensen ons het vaakst.
Alleen als u het wilt claimen. Het is cascoschade, dus melden betekent vaak verlies van schadevrije jaren plus uw eigen risico. Reken uit wat het herstel kost en zet dat naast het premie-effect over meerdere jaren. Bij deze modellen zijn spoilerdelen echter zelden goedkoop, dus maak die rekensom met een concrete calculatie in de hand en niet op gevoel.
Dat mag als hij binnen de opgegeven bestuurderskring valt en aan een eventuele minimumleeftijd voldoet. Controleer of uw polis werkt met een vaste regelmatige bestuurder of met een open kring, want dat verschilt per verzekeraar. Vraagt u een vergoeding, in welke vorm dan ook, dan is het verhuur en vervalt de dekking. Dat onderscheid wordt na een schade daadwerkelijk nagegaan.
Alleen op een volledige cascodekking. Bij beperkt casco zijn vandalisme en beschadiging door onbekende derden uitgesloten, omdat die vorm zich richt op brand, storm, diefstal en ruitschade. Doe altijd aangifte en leg de plek en het tijdstip vast, ook als de dader onbekend blijft. Zonder aangifte weigeren veel verzekeraars dit soort meldingen alsnog.
Dan volgt een technische beoordeling en niet meteen een reparatie. Koolstofvezel laat schade niet altijd zichtbaar achter, dus wordt de constructie op sterkte beoordeeld. Luidt het oordeel dat herstel niet verantwoord of niet rendabel is, dan wordt de auto afgeschreven en telt de vastgelegde taxatiewaarde. Zonder geldige taxatie valt u op dat moment terug op dagwaarde.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.