

Offerte aansprakelijkheidsverzekering voor lassers
Bij laswerk zit het risico in twee dingen: wat de vonk raakt en wat de naad later doet. Voor de verzekeraar zijn dat twee verschillende gesprekken.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
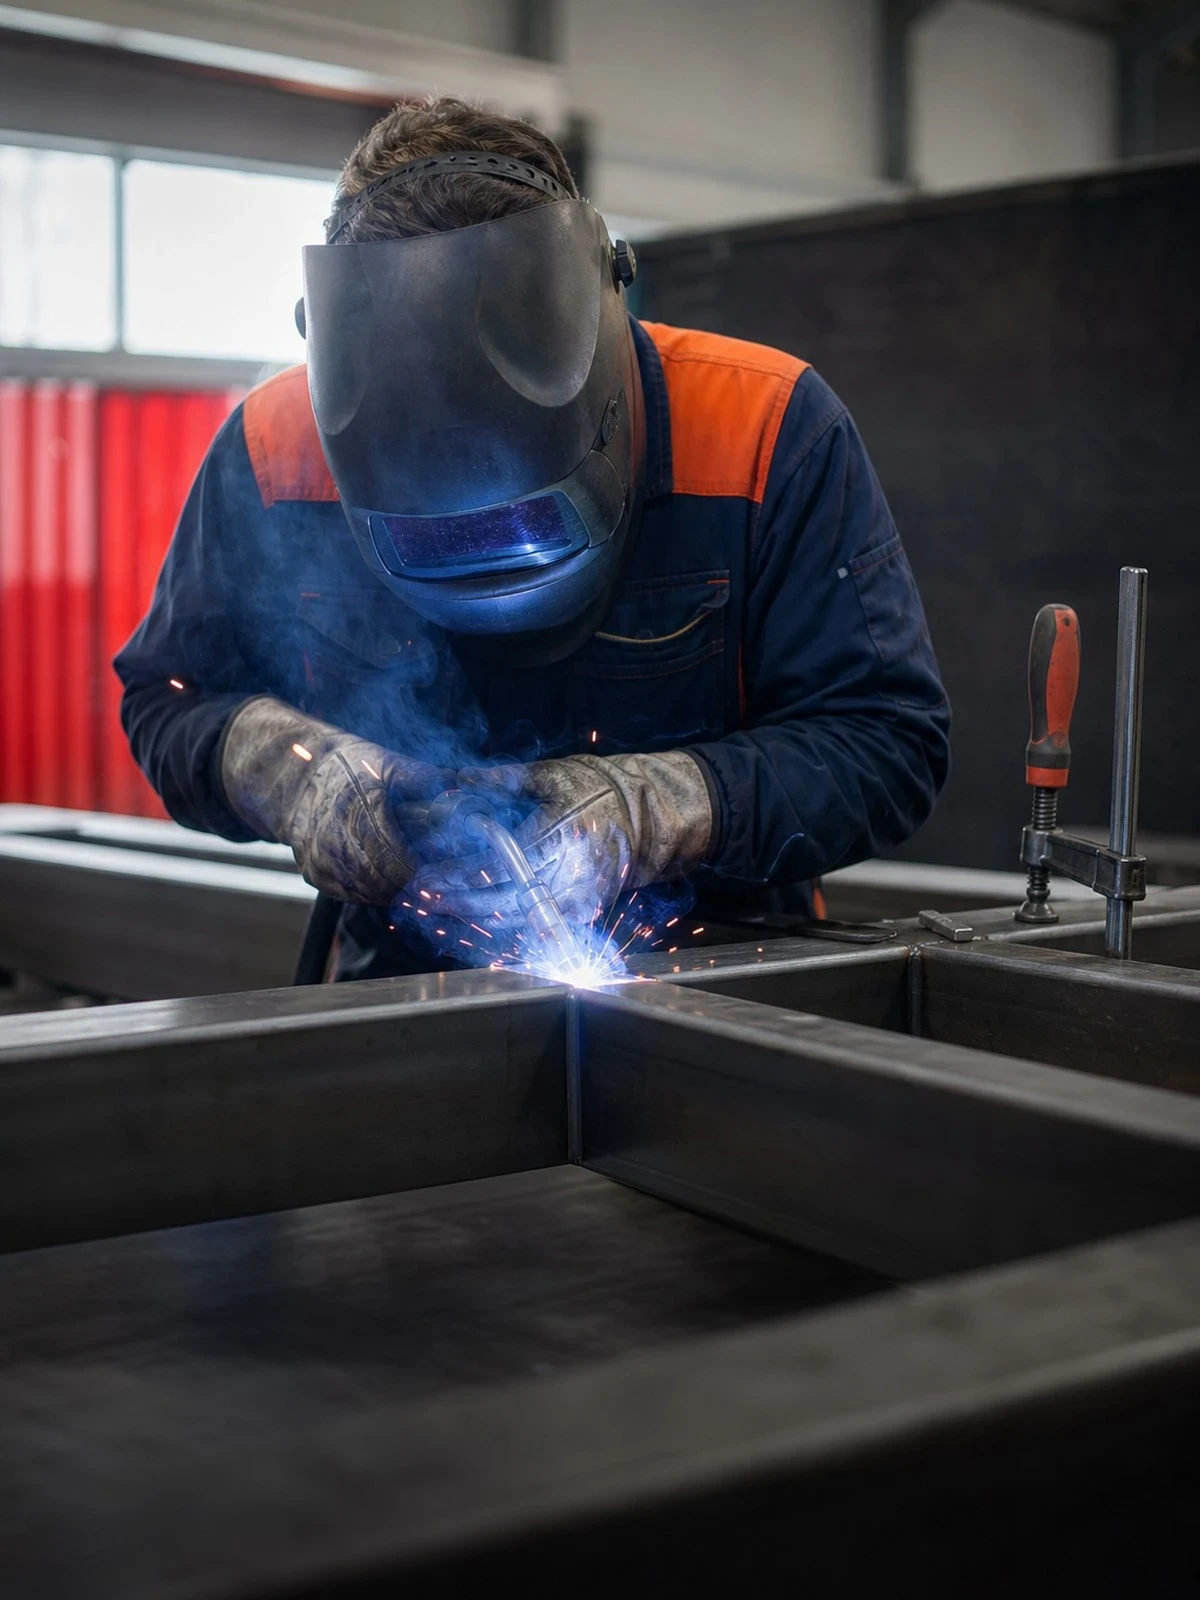
Het eerste risico is brand. Vonken springen verder dan u ziet, slijpvonken rollen onder een plaat door, en warmte geleidt door een wand naar een houten balk of isolatie aan de andere kant. Een smeulbrand ontstaat vaak pas uren nadat u bent vertrokken. Verzekeraars accepteren dit risico wel, maar hangen er een clausule brandgevaarlijke werkzaamheden aan: een ingevuld werkformulier, afscherming van de omgeving, brandblusmiddel binnen bereik, en nacontrole na afloop. Wie zonder die maatregelen werkt, verliest de dekking precies op het moment dat hij haar nodig heeft.
Het tweede risico is de naad zelf. Porositeit, onvoldoende doorlassing, een afwijking van de lasmethodebeschrijving of ongeschikt toevoegmateriaal komt bij visuele inspectie of niet-destructief onderzoek aan het licht, soms pas bij de eerste beproeving. Het uitslijpen en opnieuw lassen van uw eigen naad is uw eigen prestatie en dus niet verzekerd. Breekt een constructie na oplevering, dan komt de uitsluiting voor geleverde zaken en uitgevoerd werk in beeld: de schade aan het werk zelf blijft voor u, de schade die anderen daardoor lijden kan wel onder de bedrijfsaansprakelijkheidsverzekering vallen.
Het derde risico is uw eigen personeel. Lasrook bij roestvast staal en bij gecoat of geconserveerd staal brengt blootstelling aan chroom-6 met zich mee, en ook spelen lasogen, elektrocutie en werken in besloten ruimte. Artikel 7:658 BW vraagt van u aantoonbare afzuiging, adembescherming, instructie en toezicht. Op grond van lid 4 geldt dat ook voor ingehuurde lassers. Bij blootstellingsclaims verstrijken vaak jaren tussen het werk en de aanspraak.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Aansprakelijkheidsverzekering particulier (AVP) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVP-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVP-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier punten die bij laswerk het verschil maken tussen een gedekte en een afgewezen claim.
De clausule brandgevaarlijke werkzaamheden
Dit is de belangrijkste bepaling op uw polis. Zij schrijft voor hoe u werkt buiten een vaste, ingerichte werkplaats: vergunning of formulier, brandbaar materiaal weg of afgedekt, aangrenzende ruimten gecontroleerd, en een nacontrole nadat u klaar bent. Werkt u in een pand van een opdrachtgever, houd u dan ook aan diens eigen vergunningstelsel en aan de eis van een brandwacht.
Afkeur is geen verzekerde schade
Wordt uw las afgekeurd, dan draagt u de kosten van uitslijpen, opnieuw lassen, opnieuw stralen en opnieuw laten keuren. Dat is de uitsluiting van het eigen werk. Ook de vertraging die uw opdrachtgever daardoor oploopt is meestal zuivere vermogensschade en valt buiten de AVB. Reken bij een strakke planning dus met dit risico als iets wat u zelf financiert.
Opzicht op de constructie waaraan u last
Vervormde plaatdelen, doorgebrande leidingen achter een wand, een beschadigde coating of een verzengd tanktussendek: schade aan de zaak die u bewerkt valt onder de opzichtuitsluiting. Werkt u in bestaande installaties, vraag dan naar een aparte opzichtdekking en naar de vraag of alleen het bewerkte deel of de hele zaak wordt uitgesloten.
Late claims en het moment van dekking
Een beroepsziekte meldt zich jaren na de blootstelling. Kijk daarom in de voorwaarden of de dekking uitgaat van het moment van handelen of nalaten of van het moment waarop de aanspraak wordt ingediend. Bij het tweede stelsel heeft u bij beëindiging of overstap een uitlooptermijn nodig, anders staat u bij een late claim zonder dekking. Ook asbest is standaard uitgesloten.
Wat bepaalt uw premie?
- Loonsom en aantal lassers: inclusief ingehuurde lassers onder uw leiding
- Werkplaats of locatie: lassen bij derden weegt zwaarder dan in eigen hal
- Materiaal en lasproces: roestvast staal en gecoat staal geven extra blootstelling
- Aard van de constructies: dragend of drukhoudend werk verhoogt de gevolgschade
- Verzekerd bedrag en eigen risico: brandschade kent vaak een afwijkend eigen risico
- Preventie en certificering: vastgelegde procedures en geldige lascertificaten
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | BAV |
|---|---|---|
| Een smeulbrand in de isolatie achter de wand, ontdekt uren nadat u bent vertrokken | Mits | Nee |
| Een monteur van een ander bedrijf loopt brandwonden op door uw slijp- en lasvonken | Ja | Nee |
| Een machine van de opdrachtgever raakt beschadigd doordat uw naad na oplevering bezwijkt | Ja | Nee |
| Een chroom-6-claim van een lasser die jaren geleden bij u in dienst was | Mits | Nee |
| De vertraging die uw opdrachtgever oploopt doordat de keuring moest worden uitgesteld | Nee | Ja |
| Een boete van de arbeidsinspectie na een ongeval in uw werkplaats | Nee | Nee |
Bij laswerk zit het verschil tussen deze kolommen zelden in de fout zelf, maar in wat die fout bij een ander heeft aangericht.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Ik heb brand veroorzaakt in het pand van mijn opdrachtgever. Is dat gedekt?
In principe wel, want dat is zaakschade aan een ander. De verzekeraar toetst daarbij of u de clausule brandgevaarlijke werkzaamheden bent nagekomen. Ontbrak de afscherming of de nacontrole, dan kan hij de uitkering beperken of weigeren. Meld de brand direct, want artikel 7:941 BW verplicht u tot melding zodra u redelijkerwijs op de hoogte bent.
Dekt de verzekering een afgekeurde las?
Nee. Het opnieuw uitvoeren van uw eigen werk is geen schade in de zin van de polis, maar het alsnog nakomen van uw opdracht. Wel gedekt is de schade die het gebrek bij anderen veroorzaakt, bijvoorbeeld als een gebroken naad een machine beschadigt of letsel oplevert. Ook dan blijft de las zelf voor uw rekening.
Zijn claims over lasrook en chroom-6 verzekerd?
Letselclaims van personeel vallen onder de rubriek werkgeversaansprakelijkheid, mits die is meeverzekerd. Doorslaggevend is of u aannemelijk kunt maken dat u afzuiging, adembescherming en instructie op orde had. Bewaar metingen, instructiedocumenten en registraties, want de bewijslast onder artikel 7:658 BW ligt in belangrijke mate bij u als werkgever.
Heb ik naast de AVB nog andere dekkingen nodig?
Meestal wel, want de AVB dekt alleen schade van anderen. Uw eigen apparatuur, lasmachines en toebehoren verzekert u op een gereedschaps- of inventarisverzekering, en het werk dat u aan het opbouwen bent op een montageverzekering. Ligt uw productie stil na brand in de eigen werkplaats, dan is een bedrijfsschadeverzekering de aangewezen dekking, en voor conflicten over facturen en opleveringen bestaat een zakelijke rechtsbijstandverzekering.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- AansprakelijkheidsverzekeringHet hoofdonderwerp
- Bedrijfsaansprakelijkheidsverzekering voor lassersOpen vuur, opzicht, gevolgschade
- Offerte aansprakelijkheidsverzekering voor flensmonteurs en pijpfittersLekkage, opzicht, werkvergunning
- Aansprakelijkheid voor lassers in de petrochemieCertificering, lasmethode, gevolgschade
- Aansprakelijkheid voor flensmonteurs en pijpfittersRegistratie, certificering, ketenschade
- Aansprakelijkheid voor lassersBrandgevaarlijk werk, nacontrole, certificaten
- Lassers in dienst: werkgeversaansprakelijkheid en inleenHeet werk, nacontrole, certificaten
- Aansprakelijkheidsverzekering voor installatie en montageOpzicht, inbedrijfstelling, werk na oplevering
- Aansprakelijkheid bij montage- en installatiewerkWerk bij derden, opzicht, brandgevaarlijk werk