

Aansprakelijkheid
- Vallend gereedschap
- Letsel van passanten
- Schade op straat
Bij rope access hangt uw grootste risico niet aan het touw maar eronder: gereedschap dat valt, op een dak, een straat of een installatie.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Rope access-technici werken aan gevels, windturbines, bruggen, tanks en installaties, hangend aan een touwsysteem. De AVB dekt de schade en het letsel dat u daarbij bij anderen veroorzaakt.
Certificering is hier geen formaliteit maar de basis van de acceptatie. Verzekeraars vragen naar IRATA- of SPRAT-certificering, de teamsamenstelling en het reddingsplan. Zonder die stukken accepteert vrijwel niemand.
Wij vergelijken uw AVP-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
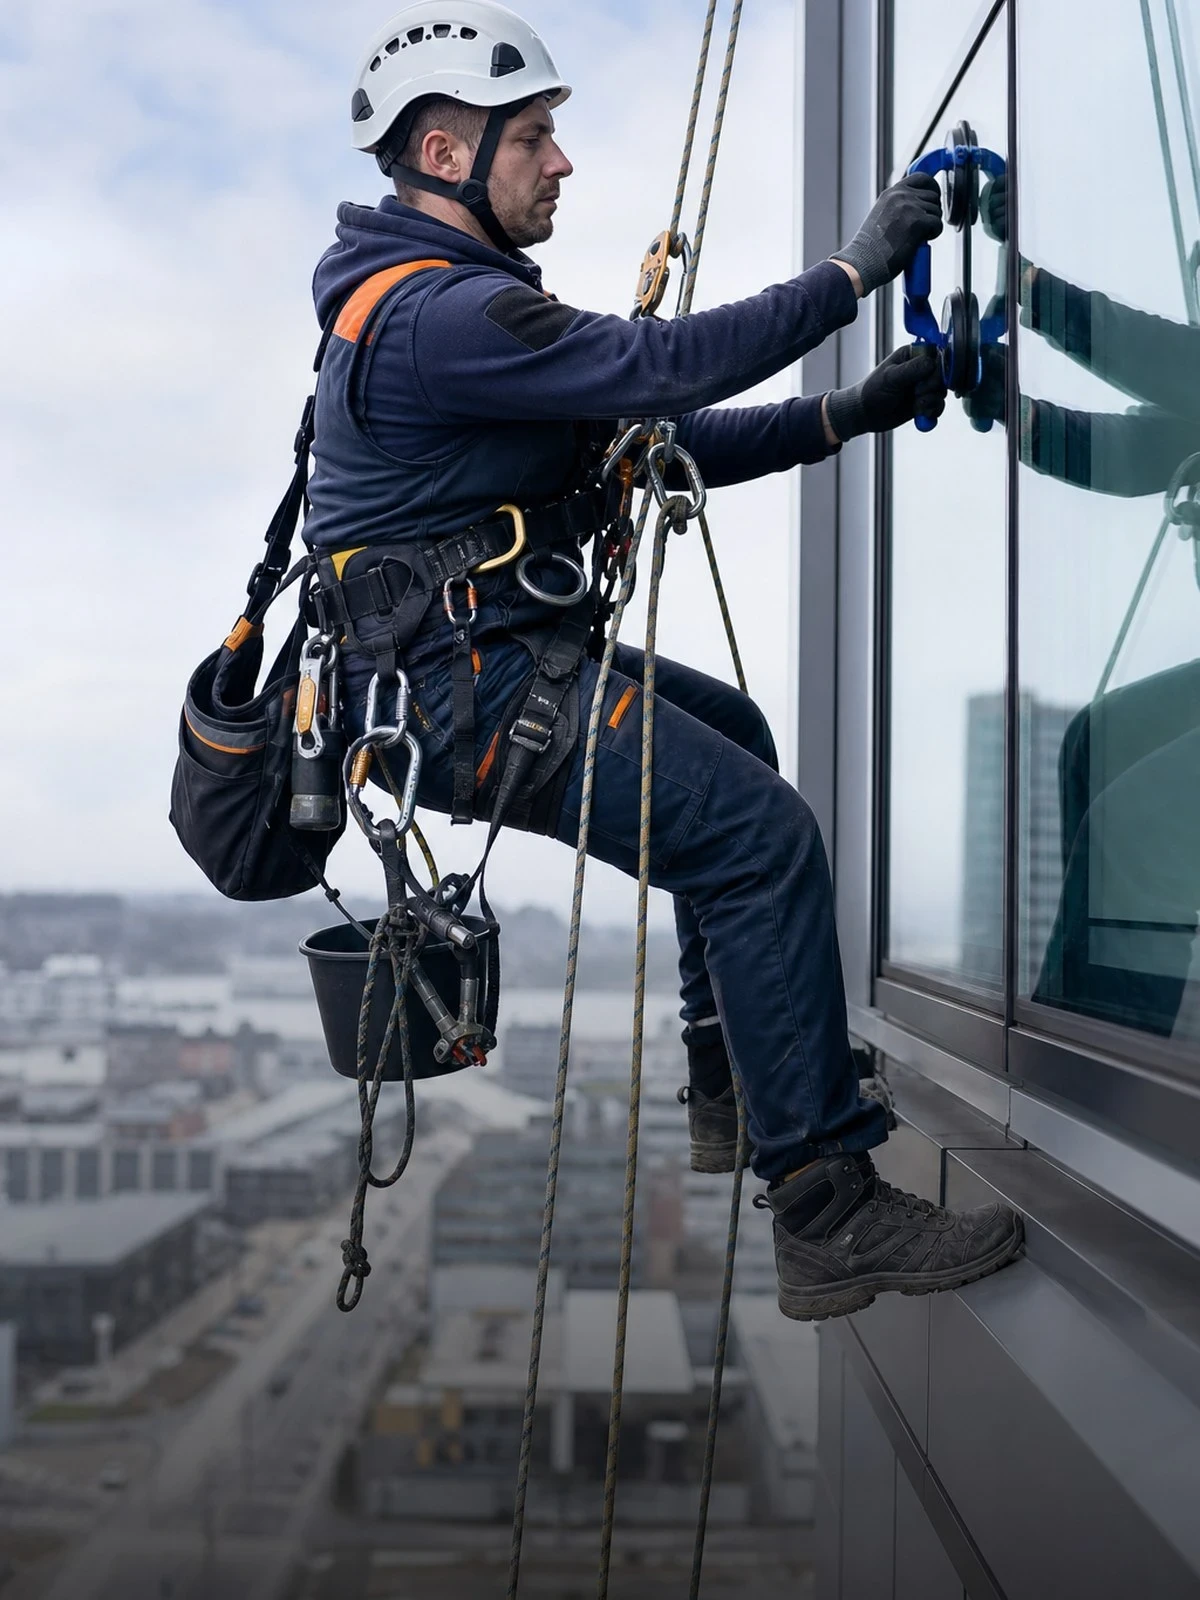 AVP-verzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade en letsel door werk aan touw.
Het object waaraan u werkt: gevel, tank of turbine.
Zonder geldige certificaten geen acceptatie.
Wat is gedekt
| Situatie | AVB | Met opzicht |
|---|---|---|
| Vallend gereedschap beschadigt een auto | Ja | Ja |
| Letsel van een passant | Ja | Ja |
| Schade aan de gevel waaraan u werkt | Nee | Ja |
| Schade aan de turbine tijdens onderhoud | Nee | Ja |
| Werk aan offshore windturbines | Nee | Nee |
| Verlopen IRATA- of SPRAT-certificaat | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Gereedschap dat naar beneden valt is de meest voorkomende schade. Werk met gereedschapsborging en afzetting onder de werkzone, en leg dat vast.
IRATA- of SPRAT-certificering en een reddingsplan per project zijn acceptatievoorwaarde. Zonder actuele certificaten vervalt de dekking.
Werkt u aan de gevel, tank of turbine, dan valt schade daaraan onder opzicht. Dat is standaard uitgesloten.
Werk aan turbines op zee en aan installaties buiten de territoriale wateren valt buiten een reguliere AVB.
Dit vragen mensen ons het vaakst.
Vallend gereedschap. De schade aan wat eronder ligt en het letselrisico wegen zwaarder dan schade aan het object zelf.
IRATA of SPRAT, met bewijs per technicus, plus een reddingsplan per project. Dat is bij vrijwel elke verzekeraar acceptatievoorwaarde.
Niet standaard; dat is opzichtschade. Vraag om een opzichtdekking als u aan het object zelf werkt.
Alleen als dat expliciet is meeverzekerd. Offshore is op een reguliere AVB uitgesloten.
Dat staat in het contract of bestek en verschilt sterk per sector. In de industrie en petrochemie gaat het vaak om enkele miljoenen per aanspraak. Vraag de eis op vóór u inschrijft.
De AVB dekt schade aan zaken en personen. De BAV dekt zuivere vermogensschade: financieel nadeel door een fout, zonder dat er iets stuk is of iemand gewond raakt. Bij stilstand- en vertragingsclaims is dat het verschil dat telt.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.