Uitgebreide dekking
- Brand, rook en blikseminslag
- Storm vanaf windkracht 7
- Waterschade en lekkage
- Inbraakschade
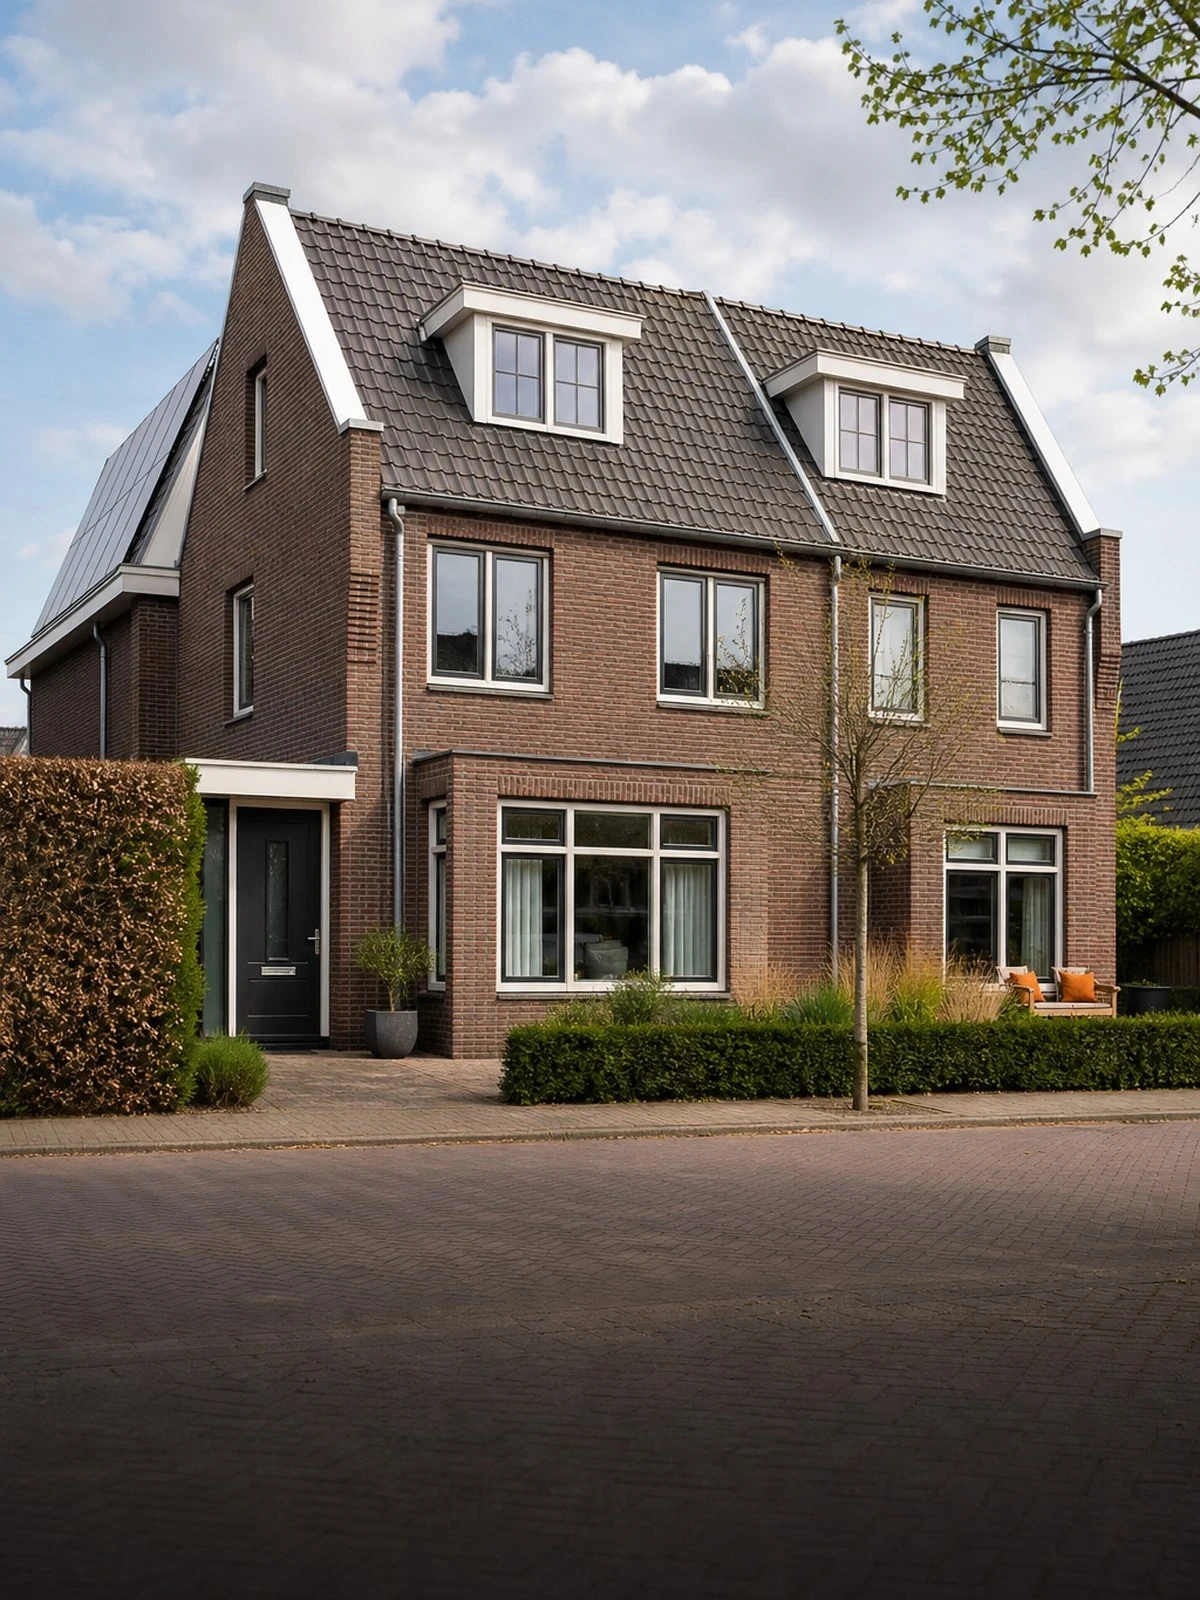
Twee-onder-een-kap betekent letterlijk wat het zegt: u deelt niet alleen een muur maar meestal ook een kapconstructie, een goot en een dakvlak met precies een andere eigenaar.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De naam wijst op het punt dat verzekeringstechnisch telt. Bij dit woningtype loopt de kapconstructie vaak ongeschonden over beide woningen door, met een gordingenstelsel, een doorlopende goot en soms een gedeeld schoorsteenkanaal. De verticale scheidingsmuur eindigt in veel oudere woningen op zolderniveau en niet boven het dakvlak, waardoor de zolder in feite een ruimte is.
Aan de andere kant heeft u drie eigen gevels en meestal een eigen oprit. De herbouwwaarde ligt daardoor duidelijk boven die van een rijtjeswoning, en er staan vaker bijgebouwen op het perceel: een aangebouwde garage, een carport, een tuinhuis. Die worden alleen meeverzekerd als ze zijn opgegeven.
Het derde punt is dat u afhankelijk bent van een buurman. Wordt zijn helft van het dak niet onderhouden, blijft zijn goot verstopt of gaat hij verbouwen aan de gedeelde constructie, dan raakt dat uw woning direct. Een aansprakelijkheidsvraag tussen twee eigenaren loopt via 6:162 of 6:174 BW.
Wij vergelijken uw opstalverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Opstalverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
De benoemde gevaren: brand, storm, water, inbraak en aanrijding.
Alle plotselinge en onvoorziene schade van buitenaf, tenzij uitgesloten.
Herbouwwaarde met garantie tegen onderverzekering, of taxatie.
Wat is gedekt
| Situatie | Uitgebreid | Allrisk |
|---|---|---|
| Brand-, rook- en blikseminslagschade | Ja | Ja |
| Stormschade vanaf windkracht 7 | Ja | Ja |
| Waterschade door een gesprongen leiding | Ja | Ja |
| Inbraakschade aan deuren en kozijnen | Ja | Ja |
| Boor door een leiding tijdens het klussen | Nee | Ja |
| Verzakking, paalrot en achterstallig onderhoud | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Als de scheidingsmuur op zolderniveau stopt, is er onder de pannen geen barriere tussen beide woningen. Brand op de ene zolder is dan binnen minuten brand op de andere. Verzekeraars vragen bij oudere woningen naar deze constructie en kunnen bij aanpassing gunstiger voorwaarden bieden. Laat u de kap toch al openleggen voor isolatie, dan is dat het moment om de scheiding tot boven het dakvlak door te zetten.
Een doorlopende mastgoot of bakgoot over beide woningen loopt over bij een verstopping, ongeacht aan welke kant het blad ligt. De resulterende lekkage is vaak geleidelijk en daarmee uitgesloten, ook op een allriskdekking. Spreek met uw buren af wie wanneer reinigt en leg dat vast. Bij een plotselinge breuk of losgeraakte gootbeugel na storm kan er wel dekking zijn, mits het onderhoud aantoonbaar op orde was.
Bij dit woningtype hoort meestal een aangebouwde garage of berging, soms een carport of een vrijstaand tuinhuis met elektra. Elk bijgebouw hoort apart in de opgave, met de bouwaard erbij: hout of golfplaat wordt anders beoordeeld dan steen met harde dakbedekking. Ontbreken ze in de verzekerde som, dan is er na een brand geen dekking voor het bijgebouw en bent u ook onderverzekerd op het geheel.
Achterstallig onderhoud aan de gedeelde constructie, dus rot in de gording, uitgespoeld voegwerk in de bouwmuur of een verweerde goot, valt buiten de dekking. Hetzelfde geldt voor doorslaand vocht en voor zetting van de fundering onder beide helften; zie funderingsschade. Verbouwt uw buurman aan de gedeelde muur en ontstaat daardoor schade, dan is dat een aansprakelijkheidskwestie op grond van 6:162 BW en geen opstalschade.
Een uitbouw of dakkapel verhoogt de herbouwwaarde. Meld die na de verbouwing, anders raakt u ongemerkt onderverzekerd.
Vult u de herbouwwaardemeter van de verzekeraar correct in, dan krijgt u vaak garantie tegen onderverzekering: bij schade wordt het werkelijke bedrag vergoed, ook als de verzekerde som te laag blijkt. Op uw polisblad staat óf u die garantie heeft. Zonder die garantie geldt de evenredigheidsregel, en die treft ook de kleine schades.
Dit vragen mensen ons het vaakst.
Beide eigenaren, elk voor de helft die bij hun woning hoort. Als het erop aankomt speelt dat pas bij schade: wordt de muur beschadigd door een gebeurtenis bij een van beide, dan wikkelt de verzekeraar van de getroffen woning het af en verhaalt zo nodig. Is de eigendomsgrens onduidelijk, kijk dan in de leveringsakte en in de kadastrale gegevens.
Voor uw eigen polis wel, zodra er schade uit voortkomt. Geleidelijke lekkage door achterstallig onderhoud is uitgesloten, ook als het onderhoud van de ander tekortschoot. Wat u dan rest is aanspreken van uw buurman op grond van 6:174 BW als bezitter van een gebrekkige opstal. Leg de situatie schriftelijk vast en fotografeer de gebreken voordat er schade ontstaat.
Nee. Bijgebouwen worden alleen gedekt als ze in de aanvraag zijn opgegeven, met vermelding van bouwaard en oppervlakte. Dat geldt ook voor een carport, een tuinhuis met elektra en een overkapping. Wordt de garage bedrijfsmatig gebruikt of staat er een oldtimer, geef dat dan apart door; het gebruik weegt bij de acceptatie mee.
Omdat bij dit woningtype de kap vaak over beide woningen doorloopt. Stopt de scheidingsmuur op zolderniveau, dan kan brand onder de pannen ongehinderd naar de andere helft doorlopen en verdubbelt de schadeomvang. Een scheiding die tot boven het dakvlak is doorgezet beperkt dat aanzienlijk, en kan bij een deel van de verzekeraars tot gunstiger voorwaarden leiden.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert. Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.