

Basisdekking
- Letsel aan personen
- Zaakschade aan derden
- Medewerkers meeverzekerd
- Inloopdekking (voorrisico)
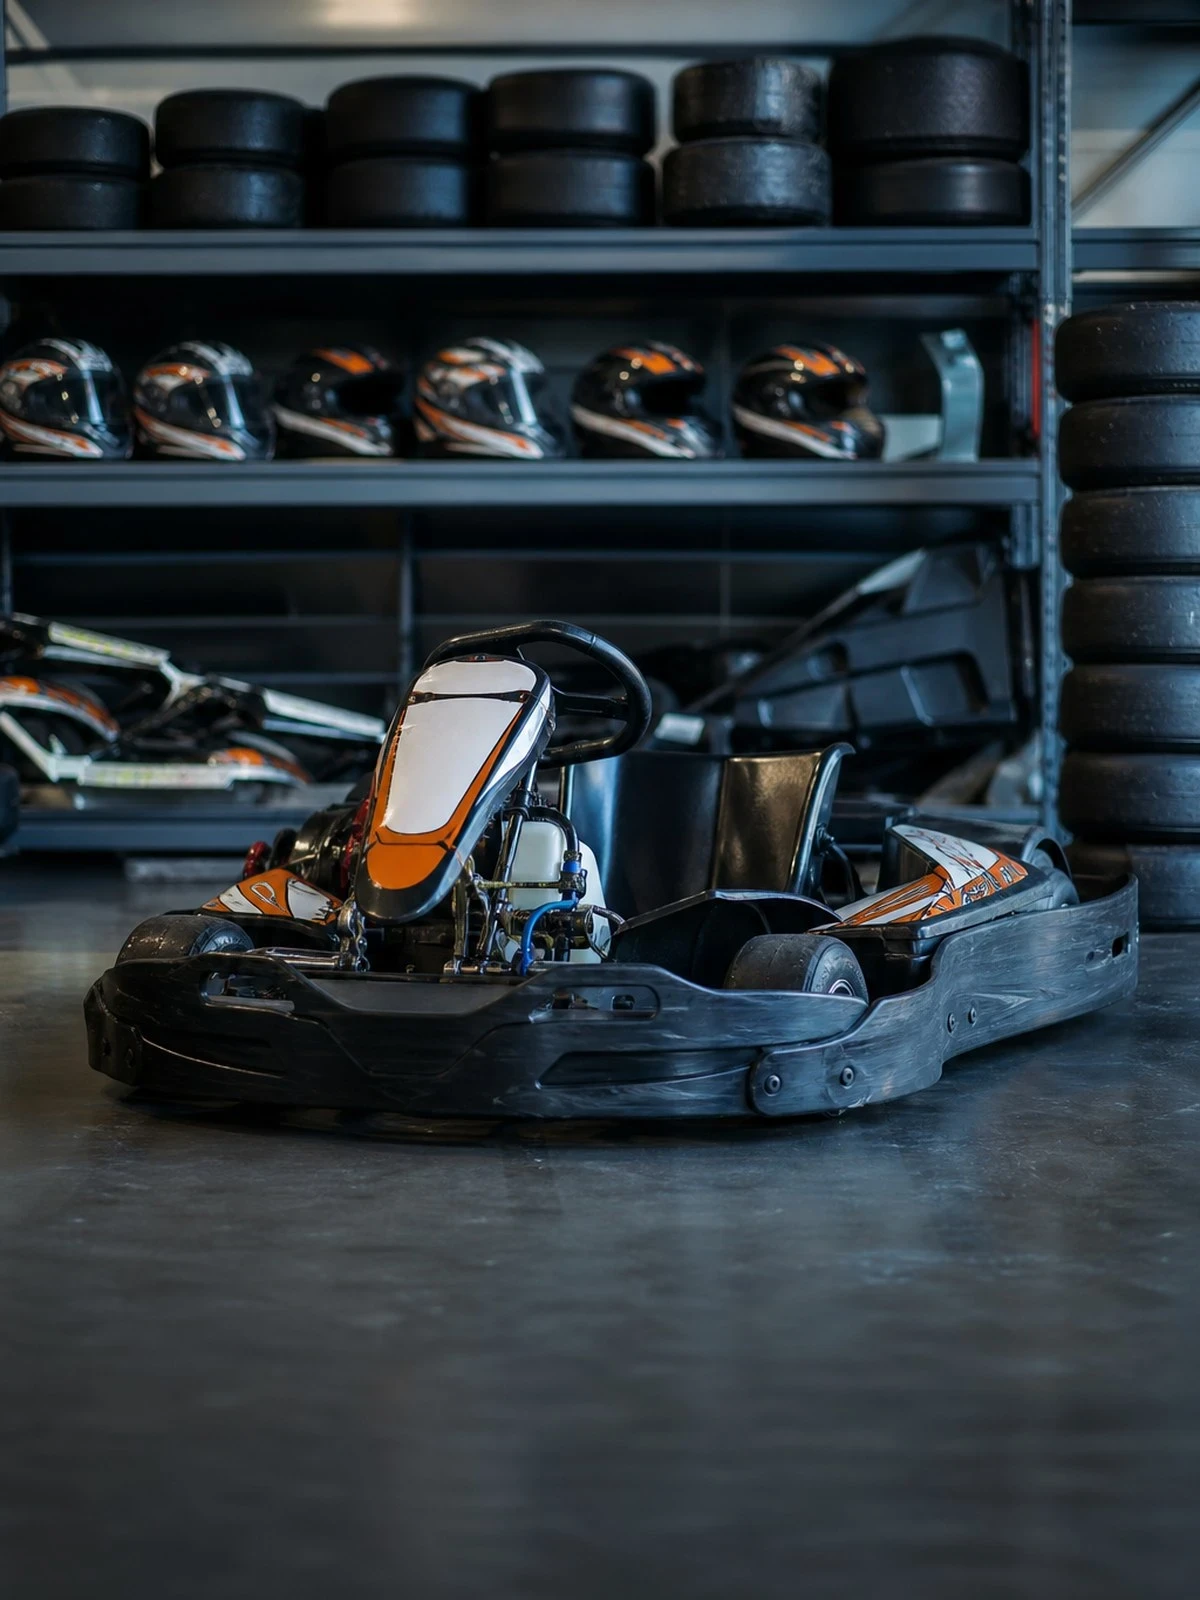
Op een kartbaan rijden leken op snelheid tegen elkaar en tegen uw vangrail. Het letsel dat daaruit volgt komt bij u als exploitant terecht, niet bij een kentekenverzekering.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Een kart op een afgesloten baan rijdt niet over de openbare weg. De verzekeringsplicht van WAM artikel 2 geldt daar niet, en dat is precies waarom een kartbaan zich niet met een gewone motorrijtuigenpolis laat regelen. Botst een gast tegen de bandenstapel, dan wordt dat beoordeeld als aansprakelijkheid van de exploitant onder artikel 6:162 BW: had u voldoende geïnstrueerd, voldoende toezicht gehouden en was de baan in orde?
Vereende richt zich op risico's die reguliere verzekeraars niet plaatsen, en een terrein waar bezoekers zonder rijervaring op snelheid mogen rijden hoort daarbij. Wij zetten dat product in voor indoorbanen, outdoorcircuits, kartverhuur en bedrijfsarrangementen met tijdwaarneming, en leggen de acceptatie naast wat de reguliere markt voor deze exploitatievorm nog wil doen.
Wat de polis niet oplost is uw eigen materieel. De karts, de vangrails, de baanvloer en de opslag van brandstof of acculaders vallen buiten een aansprakelijkheidsdekking. Dat zijn zaakverzekeringen. Verhuurt u verder bijzondere voertuigen die wél de weg op gaan, dan kijken wij naar de bijzondere voertuigverzekering.
Wij werken samen met tientallen verzekeraars en kiezen per situatie wie het beste past — niet wie ons het meeste oplevert. Zo krijgt u advies dat om u draait, niet om één label.
 Verzekeraars
 Onafhankelijk
 Advies
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
De basisdekking verzekert de kern van uw kartbaanverzekering. Wij tonen wat Vereende en andere verzekeraars hierin bieden.
Naast schade aan derden ook werkgevers- en productaansprakelijkheid en schade tijdens werk bij de opdrachtgever.
De meest complete dekking. Wij vergelijken de uitgebreide variant van Vereende met de markt.
Wat wij doen
| Wat wij doen | Bij Finass | Rechtstreeks bij De Vereende |
|---|---|---|
| Vergelijking met meerdere verzekeraars | Ja | Nee |
| Advies op basis van uw eigen situatie | Ja | Soms |
| Eén aanspreekpunt bij schade | Ja | Soms |
| Opzegging bij uw huidige verzekeraar geregeld | Ja | Nee |
| Wij bepalen of De Vereende de beste keuze is | Ja | Nee |
| Advieskosten voor u als klant | Nee | Nee |
Dit overzicht gaat over onze dienstverlening, niet over de dekking. Wat werkelijk gedekt is, staat in de polisvoorwaarden en op de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Een losgeraakte vangrail, een verzakte baanvloer, een kapot hekwerk of olie op het asfalt maakt de baan gebrekkig. Op grond van artikel 6:174 BW bent u daarvoor aansprakelijk zonder dat iemand u een verwijt hoeft te maken. Het gebrek is genoeg. Bij indoorbanen komt daar de constructie van de omkasting en de ventilatie bij. Leg dagelijkse baancontroles vast, want die vastlegging is later uw enige bewijs.
Vrijwel elke baan laat deelnemers een verklaring tekenen. Bij letsel houdt zo'n exoneratie zelden volledig stand: uw zorgplicht als exploitant blijft bestaan en die kunt u niet wegtekenen. Wat wel telt is aantoonbare instructie vooraf, zichtbare baanregels, marshals langs de baan en het weigeren van deelnemers die onder invloed zijn. Bewaar de briefing en de weigeringen. Zonder die administratie staat u met lege handen.
Polissen sluiten deelname aan en organisatie van snelheidswedstrijden standaard uit. Een vrije rit is iets anders dan een competitie met klassement, kwalificatie en prijzen, en juist dat laatste is voor veel banen de omzetdrager. Meld endurance-races, bedrijfscompetities en verhuur aan een kartclub vooraf met zoveel woorden, anders ontdekt u de uitsluiting pas als er letsel is gemeld.
Een aansprakelijkheidsdekking vergoedt schade van anderen. Een kart die door een bezoeker in de vangrail wordt gezet, blijft uw schade; verhaal daarvan loopt via uw huurvoorwaarden en eventueel een borg. Ook brand in de brandstofopslag, schade aan laadstations van elektrische karts en aan de baaninrichting valt erbuiten. Datzelfde geldt voor schade die u opzettelijk of met merkelijke schuld veroorzaakt, zie artikel 7:952 BW.
Inloopdekking (voorrisico) Meeverzekerd tijdens werk voor uw personeel.
Dit vragen mensen ons het vaakst.
Niet op een afgesloten terrein. De verplichting van WAM artikel 2 geldt voor deelname aan het verkeer op de weg. Een circuit is dat niet. De aansprakelijkheid voor letsel van deelnemers loopt daarom via uw exploitantendekking. Rijdt u met karts of servicevoertuigen wel een stuk openbare weg op, bijvoorbeeld tussen twee terreindelen, dan geldt de verzekeringsplicht daar alsnog.
Slechts beperkt. Bij letselschade wordt een exoneratie kritisch bekeken en uw zorgplicht als exploitant blijft overeind. De verklaring helpt vooral bij het aantonen dat de deelnemer op de risico's is gewezen. Doorslaggevend zijn de instructie vooraf, het toezicht tijdens de rit en de staat van de baan. Dat is wat een verzekeraar en een rechter zullen toetsen.
Alleen als de werkgeversaansprakelijkheidsrubriek is meegenomen. Raakt een marshal gewond bij het wegslepen van een kart, dan geldt de zorgplicht van artikel 7:658 BW en gaat het niet om een derde. Werkt u met uitzendkrachten, stagiairs of vrijwilligers in het weekend, meld die groepen dan apart aan; zij vallen niet automatisch onder de omschrijving van uw personeel.
In principe u. Schade aan uw eigen kart is geen aansprakelijkheidsschade tegenover een derde en valt dus buiten deze dekking. Wilt u die kosten verhalen, dan moet dat uit uw huurvoorwaarden volgen, met een eigen risico of borg per rit. Leg de schade direct na de rit fotografisch vast, want achteraf is de toedracht bijna niet meer te bewijzen.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.