

Aansprakelijkheid
- Letsel van voetgangers en fietsers
- Schade aan geparkeerde auto's
- Ook binnen in gebouwen
- Geen dekking voor het voertuig zelf
Een overdekte of gesloten scootmobiel heeft een cabine met ruiten, deuren en soms verwarming. Dat verhoogt het comfort, maar ook de waarde en de herstelkosten na schade.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
Een overdekte scootmobiel is en blijft een gehandicaptenvoertuig. Een model met een beperkte constructiesnelheid is niet kentekenplichtig en valt vaak buiten de verzekeringsplicht van artikel 2 WAM. Er bestaan echter ook snellere gesloten uitvoeringen die als bromfiets worden gekentekend; voor die voertuigen geldt de verzekeringsplicht wél, met een bijbehorende rijbewijseis. Kijk naar de papieren van het voertuig, niet naar het uiterlijk: een cabine maakt van een scootmobiel geen auto, maar kan wel een andere categorie betekenen.
Het verschil met een open model zit vooral in het cascorisico. De cabine bestaat uit ruiten, deuren, scharnieren en kunststof panelen, vaak aangevuld met een ruitenwisser, verwarming en verlichting. Die onderdelen zijn kwetsbaar en niet altijd los leverbaar. Een op zichzelf beperkte aanrijding of een gebarsten ruit leidt daardoor tot een hogere herstelnota dan bij een open scootmobiel, en het voertuig is eerder economisch total loss.
Daar staat tegenover dat een gesloten model beter beschermd is tegen weersinvloeden en dat de elektronica droog staat. Verzekeraars wegen dat mee, maar stellen door de hogere waarde vaak strengere eisen aan de stalling en beveiliging. Een cabinemodel past bovendien niet in elke berging, wat als het erop aankomt bepaalt of casco tegen een redelijke premie mogelijk is.
Wij vergelijken uw bromfietsverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
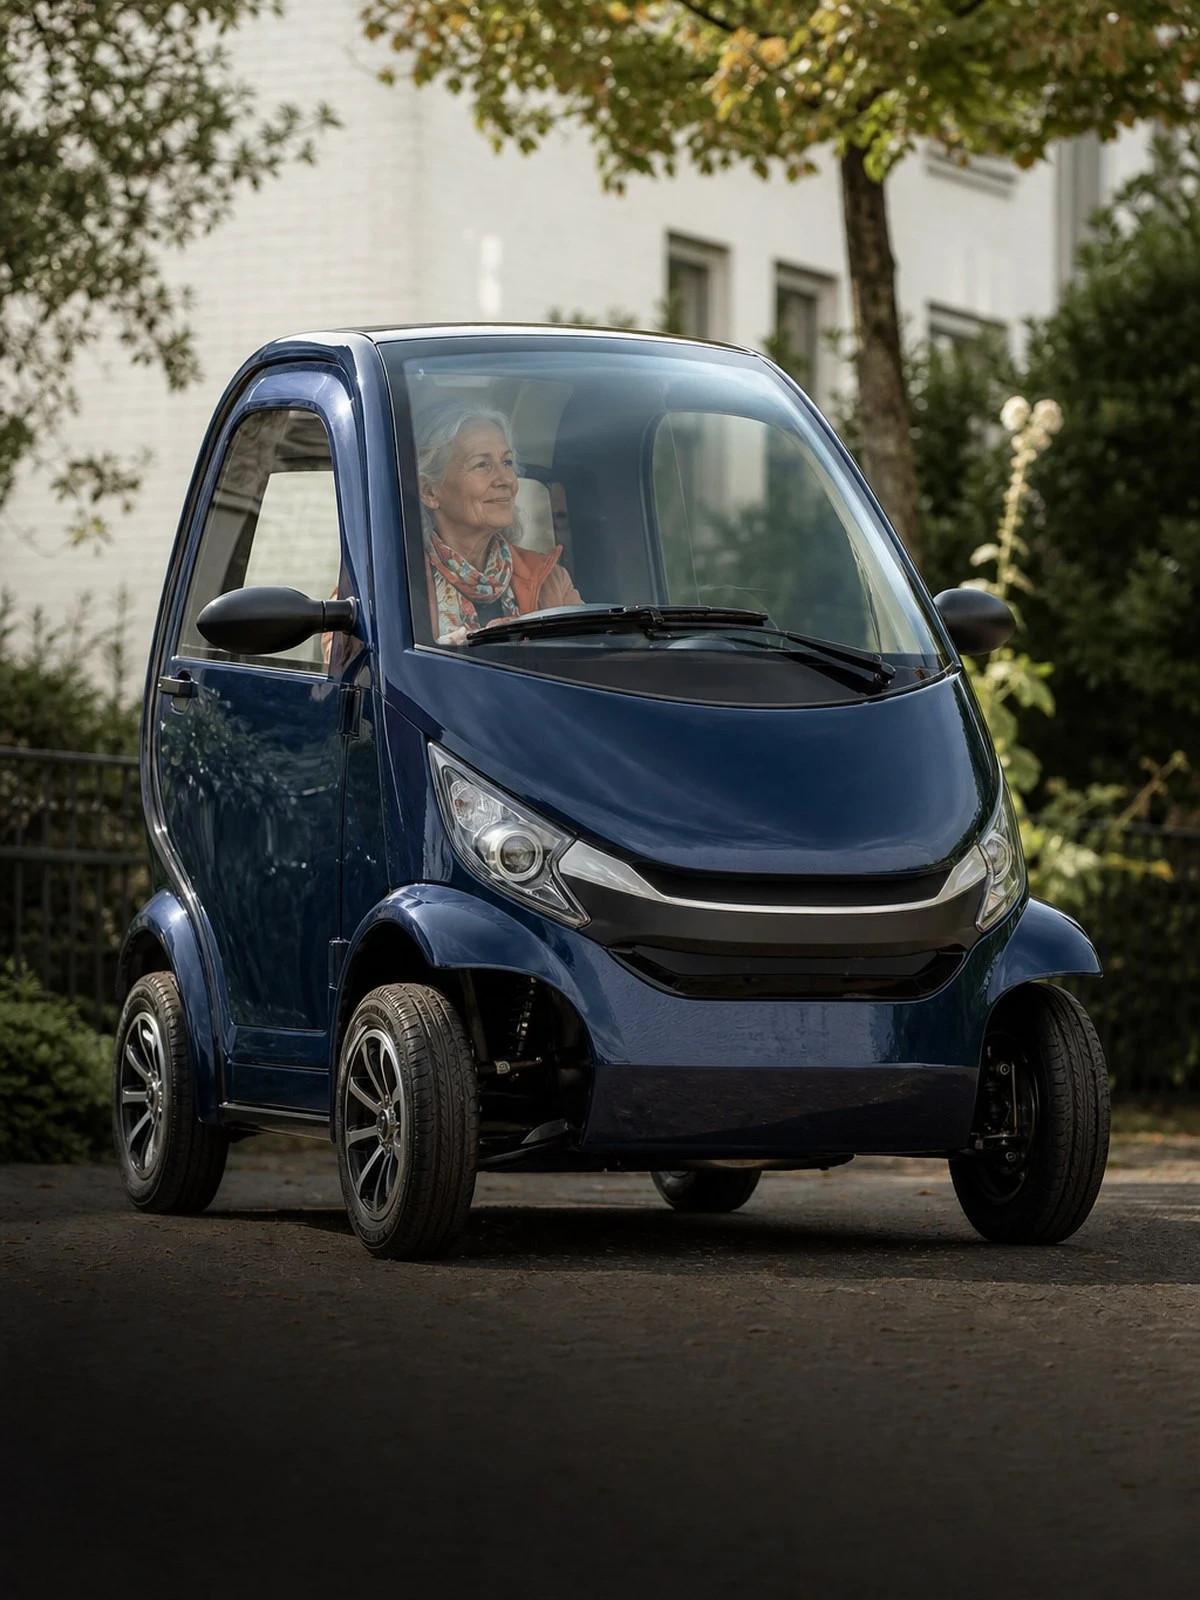 Bromfietsverzekering
 Vergelijken
 Direct afsluiten
Drie dekkingsvormen, met daaronder de situaties die bij cabinemodellen het vaakst spelen.
Schade die u met de scootmobiel bij een ander veroorzaakt.
Een vaste lijst gebeurtenissen buiten uw invloed, inclusief ruitschade.
Ook schade aan de eigen scootmobiel door eigen toedoen of zonder tegenpartij.
Wat is gedekt
| Situatie | Aansprakelijkheid | Allrisk |
|---|---|---|
| Schade die u bij een ander veroorzaakt | Ja | Ja |
| Gebarsten of gebroken cabineruit | Nee | Ja |
| Diefstal uit een afgesloten stalling | Nee | Ja |
| Schade aan verwarming of ruitenwisser na een ongeval | Nee | Mits |
| Lekkage en vochtschade door slijtage van rubbers | Nee | Nee |
| Schade tijdens een snelheids- of behendigheidsrit | Nee | Nee |
Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart die u vóór het afsluiten ontvangt.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Vier punten die bepalen of de polis aansluit bij dit type voertuig.
Gesloten scootmobielen worden soms verward met kleine auto's of brommobielen. Bepalend is hoe het voertuig is uitgevoerd en geregistreerd: een gehandicaptenvoertuig zonder kenteken valt onder een scootmobielpolis, een als bromfiets gekentekend model onder de verzekeringsplicht van artikel 2 WAM met een bijbehorende rijbewijs- en kentekenregeling. Controleer dat vóór aanschaf. Een polis op de verkeerde grondslag houdt bij schade geen stand.
De cabine is het duurste deel van het voertuig. Ruiten, deuren, scharnieren en kunststof panelen zijn kwetsbaar en vaak alleen via de importeur leverbaar. Ga daarom na of ruitschade apart is geregeld en of daarvoor een eigen risico geldt. Controleer ook of losse voorzieningen zoals een verwarming, ruitenwisser of extra verlichting op het polisblad staan. Wat niet is opgegeven, wordt bij schade meestal niet vergoed.
Buiten de dekking blijven onder meer: diefstal zonder de voorgeschreven beveiliging of vanaf een niet-afgesloten plek; gebruik in terrein, op het strand of in de duinen waar de polis geen dekking geeft; deelname aan snelheids- of behendigheidsritten; en, bij een gekentekend model, rijden zonder geldig rijbewijs voor die categorie. Ook lekkage door verouderde rubbers, roest, slijtage, capaciteitsverlies van de accu en schade door opzet of roekeloosheid (artikel 7:952 BW) zijn uitgesloten.
Een cabinemodel is hoger en breder dan een open scootmobiel en past niet in elke berging. Verzekeraars koppelen cascodekking aan een afgesloten stallingsplaats; kunt u die niet bieden, meld dat dan bij de aanvraag in plaats van achteraf. Bij het aangaan geldt de mededelingsplicht van artikel 7:928 BW en schending daarvan kan de uitkering laten vervallen (artikel 7:930 BW). Schade meldt u zo snel als redelijkerwijs mogelijk is (artikel 7:941 BW).
Dit vragen mensen ons het vaakst.
Nee. Een brommobiel is een bromfiets op vier wielen met een bromfietskenteken en een constructiesnelheid van 45 kilometer per uur. Een gesloten scootmobiel is een gehandicaptenvoertuig met een veel lagere snelheid en meestal zonder kenteken. Beide hebben een cabine, maar vallen onder verschillende regels en verschillende polissen. De papieren van het voertuig zijn leidend, niet het uiterlijk.
Bij beperkt casco en allrisk in de regel wel, maar de voorwaarden verschillen sterk. Sommige verzekeraars kennen een aparte ruitrubriek met een eigen risico, andere vergoeden ruitschade alleen als onderdeel van een gedekte gebeurtenis. Omdat cabineruiten vaak alleen via de importeur leverbaar zijn, kan de nota hoog uitvallen. Vraag dit punt expliciet na voordat u afsluit.
Vaker dan bij een open scootmobiel. De aanschafwaarde ligt hoger en de cabine bestaat uit onderdelen die duur en soms slecht leverbaar zijn, waardoor het voertuig na een aanrijding sneller economisch total loss is. Naarmate de dagwaarde daalt, wordt beperkt casco of alleen aansprakelijkheid aantrekkelijker. Beoordeel dat jaarlijks aan de hand van de actuele waarde.
Meld dat bij de aanvraag. Verzekeraars stellen bij cascodekking vaak de eis dat het voertuig in een afgesloten ruimte staat. Kunt u daar niet aan voldoen, dan is een hogere premie, een hoger eigen risico of alleen een aansprakelijkheidsdekking het gevolg. Verzwijgt u het en wordt de scootmobiel van straat gestolen, dan volgt geen vergoeding.
Alleen als u die voorzieningen bij de aanvraag heeft opgegeven en ze op het polisblad staan. Aanpassingen die de waarde verhogen, moeten worden gemeld. Niet gemelde voorzieningen worden bij schade meestal niet vergoed. Vraag ook naar de maximale vergoeding voor accessoires, want die is vrijwel altijd begrensd tot een vast bedrag per gebeurtenis.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij toetsen de uitvoering, de ruitdekking en de eisen aan de stalling.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.