

Aansprakelijkheidsverzekering voor een zelfstandige schoorsteenveger
U werkt eerst binnen, tussen de inboedel van een gezin, en daarna alleen op een dak. Twee heel verschillende risico's op één werkdag.
- Meerdere verzekeraars objectief vergeleken
- 9,5 klantbeoordeling nieuwe verzekering
- AFM-vergunning 12016589
- Persoonlijk 072 - 509 24 56, werkdagen 9–17
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
- Wij vergelijken het aanbod van meerdere verzekeraars
- Een adviseur kijkt of de dekking past bij wat u doet
- Overstappen regelen wij, opzeggen inbegrepen
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
- Onafhankelijk advies
- Meerdere verzekeraars
- Overstap geregeld
- Hulp bij schade
In het kort
Binnen begint het risico bij de haard. Roet dat zich verspreidt over een bank, een vloerkleed of een boekenkast is zaakschade aan een derde en daarmee het terrein van deze polis. Bij een particuliere klant loopt dat vaak via zijn inboedelverzekeraar, die uitkeert en de schade vervolgens bij u terughaalt. Erken zelf niets, meld het direct en laat uw verzekeraar de aansprakelijkheid beoordelen. Afdekken vóór u begint en een foto van de kamer bij aankomst zijn hier de goedkoopste preventie die er is.
Op het dak verandert het beeld. Een verschoven pan, een ingedrukte goot, een gebroken zonnepaneel of een beschadigde dakdoorvoer zijn schades die u aan het pand van de klant toebrengt. Die vallen in principe binnen de dekking, met één belangrijke uitzondering: het onderdeel waaraan u werkt, dus de schoorsteen, de kap of het kanaal zelf, valt onder de uitsluiting voor zaken waaraan wordt gewerkt. Vraag daarom uitdrukkelijk of een opzichtclausule beschikbaar is en wat die kost.
Wat u zelf draagt: uw eigen letsel als u van de ladder valt, want een aansprakelijkheidsverzekering vergoedt alleen schade van anderen. Zonder werkgever is er geen zorgplicht op grond van artikel 7:658 BW die u beschermt, dus komt u uit bij een ongevallen- of arbeidsongeschiktheidsverzekering. Ook uitgesloten zijn asbest, boetes, het opnieuw uitvoeren van uw werk en aanspraken die alleen over geld gaan zonder letsel of beschadigde zaak.
Deze pagina behandelt één situatie. Het volledige overzicht staat op Bedrijfsaansprakelijkheidsverzekering (AVB) vergelijken.
Onafhankelijk, persoonlijk, snel geregeld
Wij vergelijken uw AVB-verzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 AVB-verzekering
 Vergelijken
 Direct afsluiten
Waarom via Finass Verzekert?
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Onafhankelijk
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
Een vaste adviseur
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Overstap zonder gedoe
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Hulp bij schade
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Waar u op moet letten
Vier punten die bij solowerk in bewoonde huizen het verschil maken.
Inboedel afdekken en vastleggen
Een roetwolk in een woonkamer levert snel een claim op meerdere voorwerpen tegelijk op. Dek meubels en vloer af, werk met een stofzuiger met fijnfilter en fotografeer de situatie voordat u begint. Zonder die foto's is achteraf niet vast te stellen welke vlek al bestond, en dan betaalt u mee aan schade die niet van u is.
Wat u opschrijft, telt zwaar
Uw veegbewijs of inspectienotitie is een oordeel waar een bewoner en zijn verzekeraar op vertrouwen. Signaleert u een scheur, een verkeerde aansluiting of een ontbrekende afvoer, meld dat dan schriftelijk. Een claim die alleen over de gevolgen van uw advies gaat, is zuivere vermogensschade en valt buiten de dekking van deze polis.
U bent zelf niet meeverzekerd
Deze verzekering dekt uw aansprakelijkheid tegenover anderen, niet uw eigen letsel. Valt u van een dak, dan is er geen werkgever die moet aantonen dat de werkplek veilig was en geen loondoorbetaling. Werk met gekeurd klimmateriaal en beoordeel per woning of het dak begaanbaar is. Bij twijfel is een hoogwerker of afzien van de opdracht de verstandiger keuze.
Zonnepanelen en kwetsbare daken
Steeds meer schuine daken liggen vol met panelen en bekabeling. Een gebroken paneel, een beschadigde optimizer of een lekkage door een verschoven pan is zaakschade die kan oplopen. Bespreek vooraf met de bewoner welke route u over het dak neemt en leg vast wanneer een dak volgens u niet veilig beloopbaar is.
Wat bepaalt uw premie?
- Jaaromzet: de grondslag bij een eenmanszaak
- Soort opdrachtgevers: particulieren, VvE's of onderhoudsbedrijven
- Werkzaamheden: alleen vegen of ook inspecteren, frezen en renoveren
- Werken op hoogte: ladderwerk, dakwerk of gebruik van een hoogwerker
- Opzichtdekking: voor het kanaal en het dakdeel waaraan u werkt
- Gekozen verzekerd bedrag: afgestemd op de waarde van de woningen waar u komt
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wat is gedekt
| Situatie | AVB | Opzichtdekking |
|---|---|---|
| Uw veegstok tikt een dakpan los die op het tuinhuis van de buren valt | Ja | Nee |
| Bij het uitnemen van de kachel krast u de plavuizen voor de haard | Ja | Nee |
| Het kanaal dat u veegt, verliest voegwerk en scheurt | Nee | Ja |
| De rookgasafvoer die u demonteert om te reinigen, breekt bij het terugplaatsen | Nee | Ja |
| De klant eist het veeggeld terug omdat er kort daarna weer roet naar beneden komt | Nee | Nee |
| U werkt door in een woning uit 1975 en raakt asbesthoudende leidingisolatie | Nee | Nee |
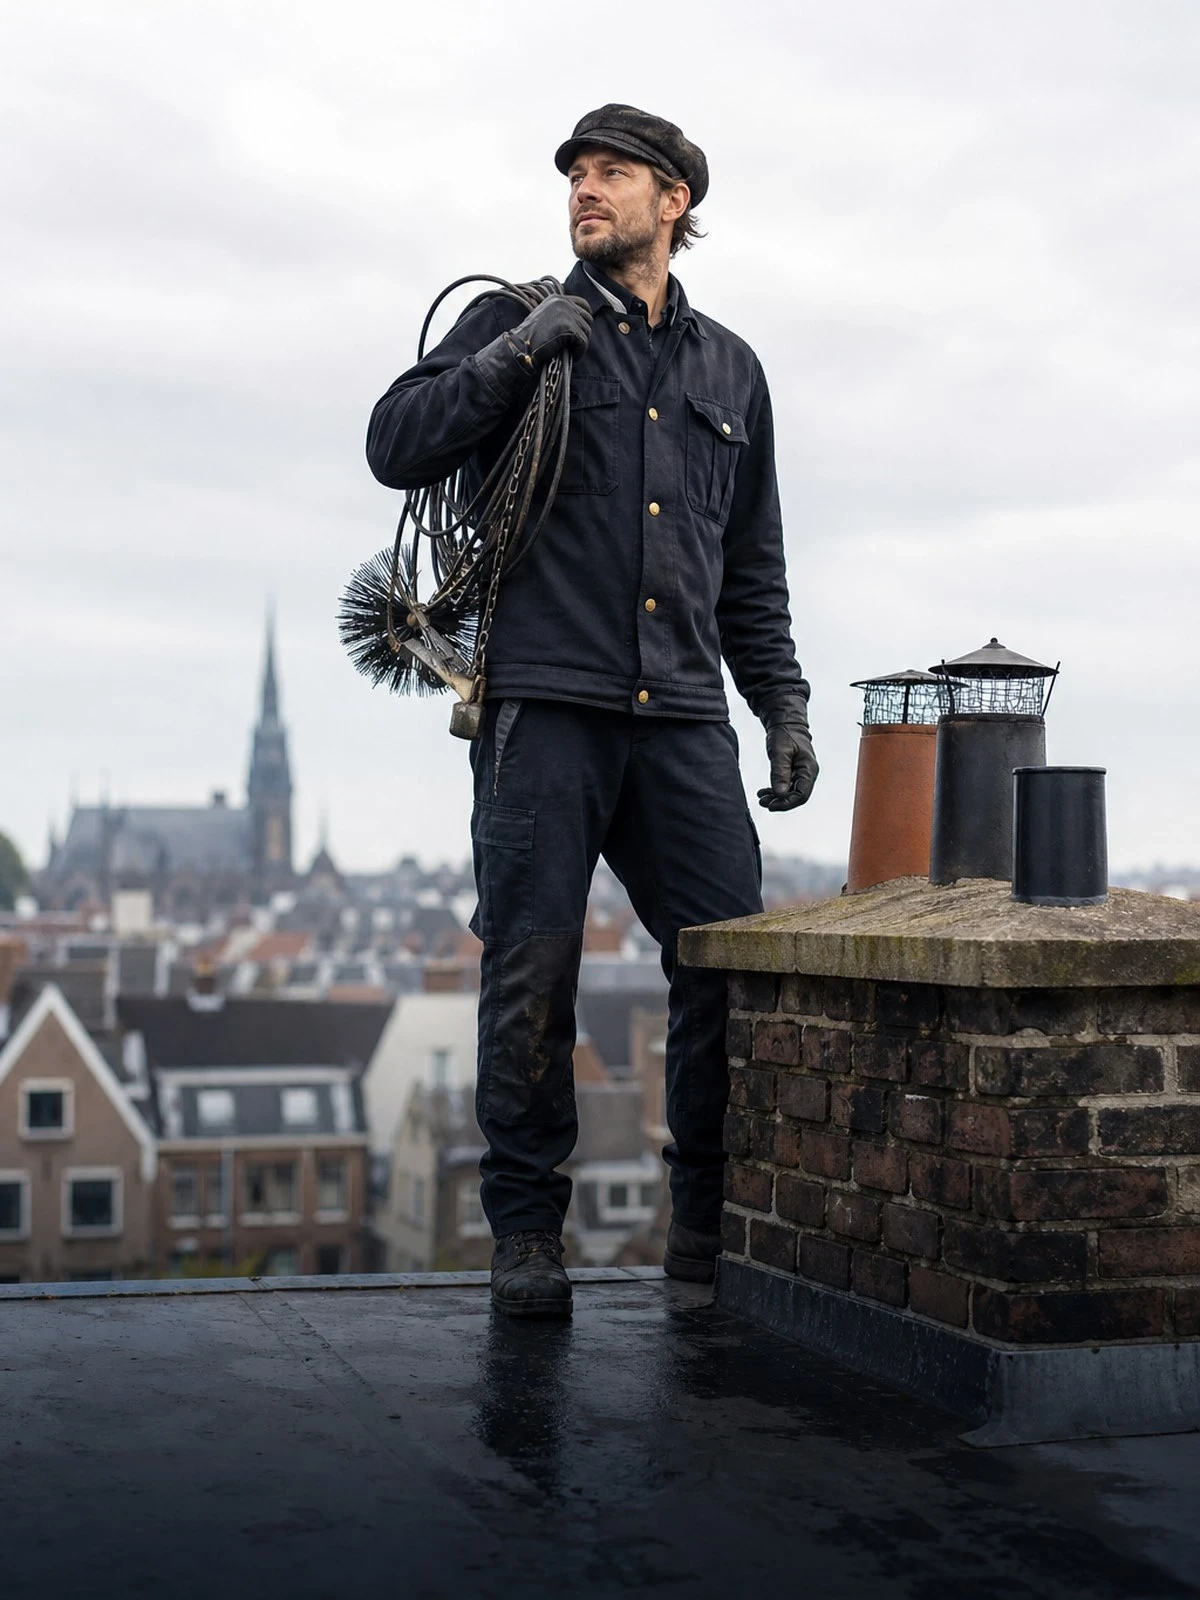
Het kanaal en de kap waaraan u werkt, staan aan de rechterkant. Het huis eromheen aan de linker.
Veelgestelde vragen
Dit vragen mensen ons het vaakst.
Er zit roet op de bank van een klant. Wie betaalt dat?
Als de vervuiling door uw werkwijze komt, bent u aansprakelijk en vergoedt de verzekeraar de reiniging of de waardevermindering. Vaak schakelt de klant eerst zijn eigen inboedelverzekeraar in, die daarna verhaal bij u zoekt. Stuur die correspondentie door en betaal niets uit eigen zak. Een eigen erkenning kan uw dekking in gevaar brengen.
Mijn ladder zakt weg en beschadigt de goot.
Dat is zaakschade aan het pand van de klant en in principe gedekt, want de goot was niet het voorwerp van uw opdracht. Anders ligt het bij de schoorsteen zelf: dat is de zaak waaraan u werkt en die valt onder de uitsluiting. Meld ook kleine schades meteen, want een gedeukte goot wordt later vaak onderdeel van een grotere lekkageclaim.
Ik val van het dak. Dekt deze verzekering mijn schade?
Nee. Een aansprakelijkheidsverzekering keert uit aan derden die u schade toebrengt, niet aan uzelf. Als zelfstandige heeft u geen werkgever die op grond van artikel 7:658 BW aansprakelijk is en geen recht op loondoorbetaling. Uw eigen letsel en inkomensverlies dekt u af met een ongevallenverzekering, een arbeidsongeschiktheidsverzekering of een broodfonds.
Heb ik een certificaat nodig om verzekerd te zijn?
Verzekeraars vragen bij de aanvraag naar uw vakbekwaamheid en naar de certificering die in de branche gebruikelijk is, zeker als u ook inspecteert of kanalen renoveert. Een geldig certificaat is vaak een voorwaarde voor opdrachten van VvE's en corporaties. Verandert uw werkpakket, meld dat dan. De artikelen 7:928 en 7:930 BW verbinden gevolgen aan een verzwegen risicoverzwaring.
Meer over dit onderwerp
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
- BedrijfsaansprakelijkheidsverzekeringHet hoofdonderwerp
- Aansprakelijkheidsverzekering voor een zelfstandige schoonmakerBij klanten binnen, opzicht, regres
- Aansprakelijkheidsverzekering voor een schoorsteenveegbedrijfBrand, daken, asbest
- Aansprakelijkheidsverzekering voor een zelfstandige airco-installateurWerken bij particulieren, gevelbevestiging, opzicht
- Aansprakelijkheidsverzekering voor een zelfstandige zonnepaneelinstallateurDakdoorvoer, DC-zijde, opbrengst
- Aansprakelijkheidsverzekering voor een zzp-glazenwasserWerken op hoogte, opzicht op glas, waterschade
- Aansprakelijkheidsverzekering voor een zelfstandige dakdekkerOpen dak, brander, opzicht
- Aansprakelijkheidsverzekering voor een dakdekkersbedrijfOpzicht, brandgevaarlijk werk, lekkage
- Aansprakelijkheidsverzekering voor een zelfstandige kokLeiding in andermans keuken, allergenen, regres