

WA
- Wettelijk voorgeschreven
- Zolang het kenteken op naam staat
- Schorsen bij stilstand
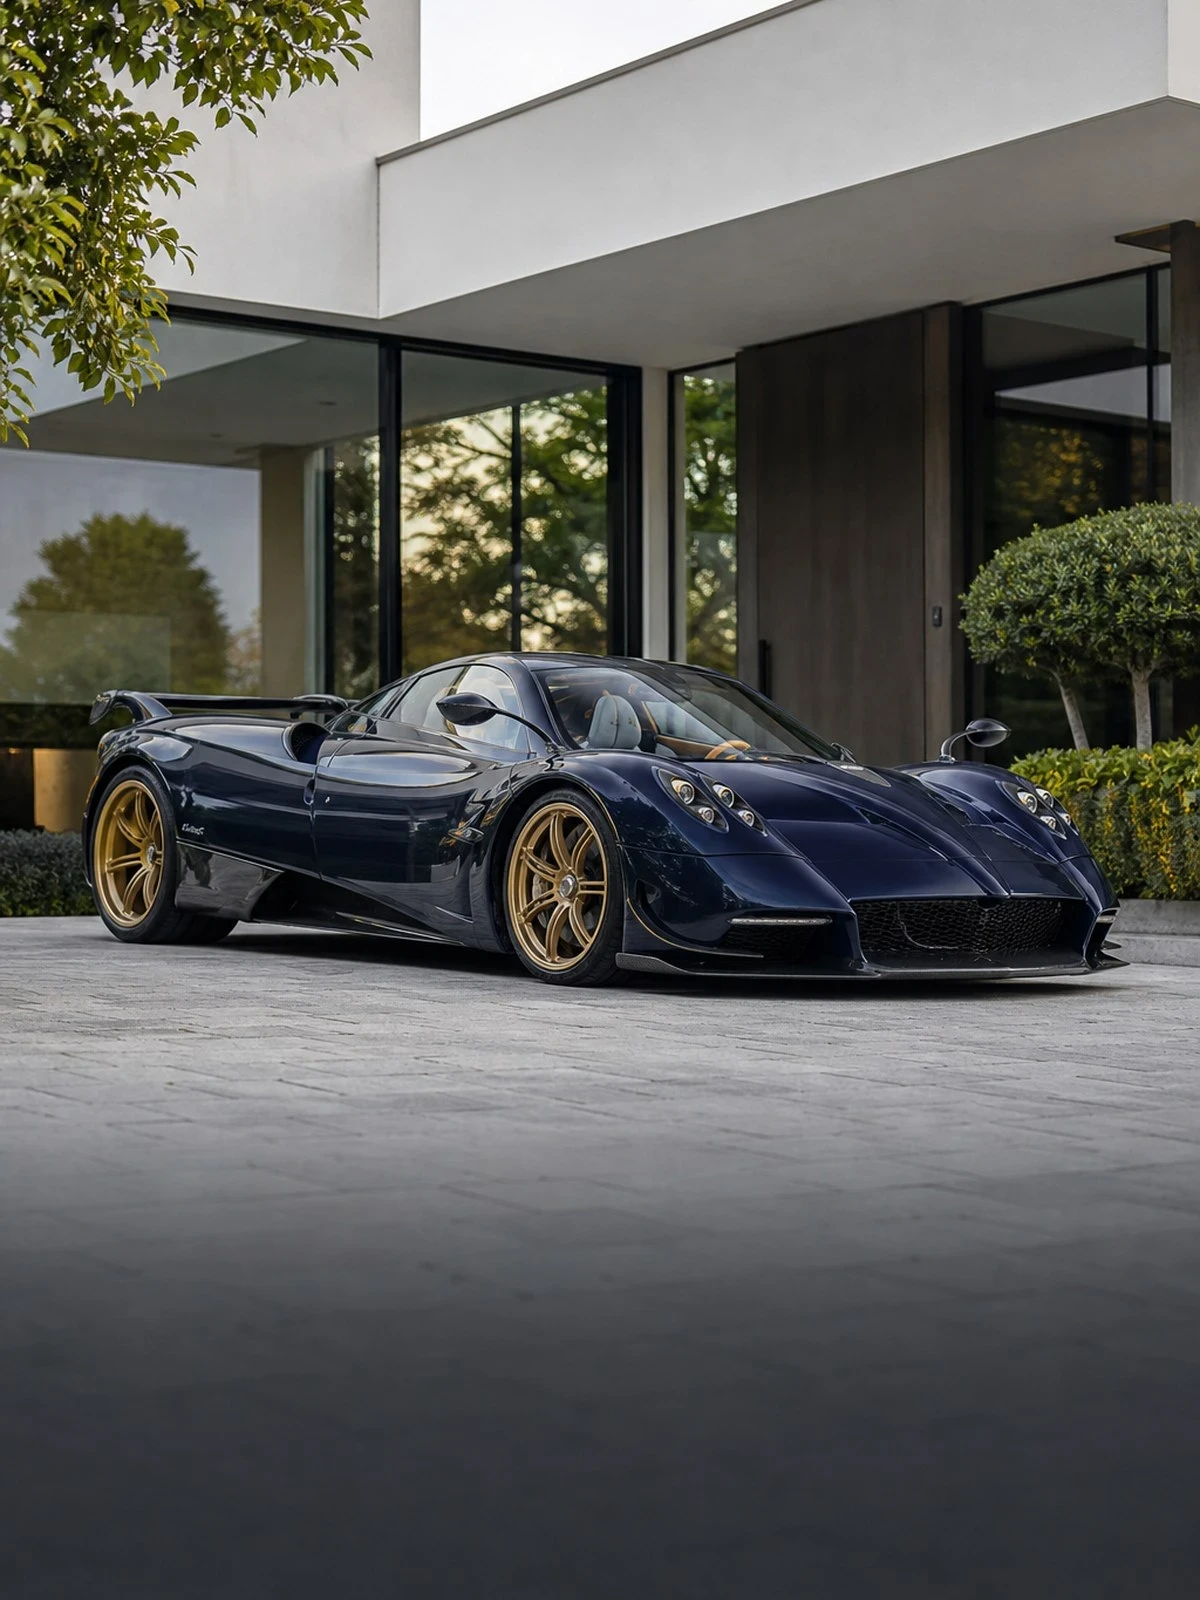
Een Pagani wordt met de hand gebouwd in zeer kleine aantallen. De dekking draait daarom om de zichtcarbon carrosserie, de onderdelenlevering en de opslag.
Reken eerst zelf even uit wat u kwijt bent.
Vul uw gegevens in. Meestal heeft u de volgende werkdag een voorstel in de mail.
Een premie-indicatie, geen persoonlijk advies. Liever even overleggen? Bel 072 - 509 24 56.
Deze pagina in een andere taal: English
De carrosserie is hier het kernprobleem. Panelen zijn opgebouwd uit koolstofvezel dat in het zicht blijft, soms in combinatie met titaan. Een lakschade is bij een gelakt paneel plaatselijk te herstellen. Bij zichtcarbon met een helder afwerklaag is dat vrijwel onmogelijk zonder dat er kleur- en weefselverschil ontstaat. In werkelijkheid wordt het hele paneel vervangen. Dat verklaart waarom een kras of schuurschade hier een uitkering vraagt die bij een gewone sportwagen ondenkbaar is.
Onderdelen komen uit een handmatige productie in kleine series. Er ligt geen voorraad klaar. Levertijden lopen op en de auto staat in die tijd stil. Voor de polis betekent dat twee dingen: leg vast bij welk punt herstel plaatsvindt en of vervoer daarnaartoe onder uw dekking valt, en houd er rekening mee dat de vergoeding gaat over de reparatie en niet over de periode waarin u de auto mist.
Omdat er nauwelijks vergelijkbaar aanbod is, wordt de waarde vooraf vastgelegd in een taxatierapport. Die afspraak is bindend op grond van artikel 7:960 BW, maar geldt alleen zolang het rapport actueel is. Verstrijkt de geldigheidsduur, dan valt u terug op dagwaarde. Vaak staat de auto in een collectie met meerdere objecten; kijk dan of één polis met een overzicht per object praktischer is. Zie ook de McLaren.
Wij vergelijken uw autoverzekering bij tientallen verzekeraars, leggen uit waar de verschillen echt in zitten en regelen de overstap van begin tot eind — zonder dat u er zelf achteraan hoeft te bellen.
 Autoverzekering
 Vergelijken
 Direct afsluiten
Zo is de dekking opgebouwd, met daaronder wat dat per situatie betekent.
Schade die u bij anderen veroorzaakt.
Oorzaken die u niet in de hand heeft.
Ook schade door eigen toedoen.
Wat is gedekt
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan de tegenpartij | Ja | Ja | Ja |
| Diefstal | Nee | Ja | Ja |
| Brand en storm | Nee | Ja | Ja |
| Schade door eigen toedoen | Nee | Nee | Ja |
| Slijtage en mechanische gebreken | Nee | Nee | Nee |
| Rijden zonder geldig rijbewijs | Nee | Nee | Nee |
Dit overzicht is algemeen van aard en is geen persoonlijk advies. Wat werkelijk gedekt is, inclusief uitsluitingen, limieten en eigen risico, staat in de polisvoorwaarden en de verzekeringskaart van de verzekeraar; u ontvangt beide vóór het afsluiten. Sluit u af zonder advies? Lees dan wat execution only voor u betekent.
De ene verzekeraar rekent deze gegevens heel anders door dan de andere. Daar zit uw winst.
Wij kijken naast de premie ook naar de voorwaarden, en blijven uw aanspreekpunt als er schade is.
Wij zijn niet gebonden aan één verzekeraar en vergelijken op basis van een objectieve analyse van meerdere maatschappijen.
U belt of mailt met iemand die uw dossier kent. Geen keuzemenu, geen wisselende callcenters.
Wij zeggen uw oude polis op en stemmen de ingangsdatum af, zodat u geen dag zonder dekking zit.
Wij melden de schade en bewaken de afhandeling voor u. Bij spoed bereikt u ons via de spoedlijn.
Klanten beoordelen ons op drie punten: hoe persoonlijk het contact is, hoe goed wij bereikbaar zijn en wat het uiteindelijk oplevert. De beoordelingen worden verzameld en gepubliceerd door NH1816 en zijn afkomstig van klanten die daadwerkelijk een verzekering bij Finass Advies B.V. hebben afgesloten of een schade hebben gemeld.
Bekijk de beoordelingen bij NH1816 · alle reviews op onze site
Hier zit het verschil tussen een polis die betaalt en een polis die dat niet doet.
Bij gelakte panelen wordt een beschadiging bijgewerkt en overgespoten. Bij zichtcarbon ligt het weefsel onder een heldere laag. Elke reparatie is zichtbaar in het patroon. De praktische route is vervanging van het complete paneel, inclusief het opnieuw aanbrengen van de afwerklaag. Meld daarom ook lichte krassen en schuurschade als schade, en laat de expert vastleggen of plaatselijk herstel technisch verantwoord is voordat er een goedkopere route wordt gekozen.
De productie is handmatig en er is geen onderdelenmagazijn zoals bij een serieauto. Carrosseriedelen en specifieke componenten worden op bestelling gemaakt, met wachttijden die in maanden lopen. Uw cascodekking vergoedt de reparatie, niet de stilstand. Wilt u een vergoeding voor de periode dat de auto niet beschikbaar is, of voor stalling bij de hersteller, dan moet dat als aanvullende dekking worden opgenomen; standaard zit het er niet in.
Staat de auto in een verzamelaarsgarage met andere voertuigen, dan is de opslag zelf een risicofactor: brand verspreidt zich, en een lekkage of een defect aan een ander object raakt ook uw auto. Verzekeraars vragen daarom naar brandscheiding, detectie en het aantal objecten in dezelfde ruimte. Laat de stalling exact omschrijven en meld het als er iets verandert aan de locatie of aan de inrichting ervan.
Buiten de dekking blijven: deelname aan circuitdagen, concoursritten met tijdswaarneming en snelheidsproeven; mechanische storing, slijtage en motorschade zonder aanrijding; schade tijdens vervoer op een trailer of door een transporteur, dat onder een aparte transportdekking valt; waardevermindering na een technisch correcte reparatie; en schade of diefstal op een locatie die afwijkt van de op de polis omschreven stalling.
Dit vragen mensen ons het vaakst.
Omdat het weefsel in het zicht ligt onder een heldere afwerklaag. Plaatselijk bijwerken laat altijd verschil zien in kleur, glans of patroon, waardoor het paneel visueel niet meer klopt. De gangbare oplossing is vervanging van het complete paneel, dat op bestelling wordt gemaakt. Daarmee wordt een oppervlakkige beschadiging een langdurige en kostbare reparatie.
Ja, met een nieuw taxatierapport. Verandert de markt of laat u werkzaamheden uitvoeren die de waarde beïnvloeden, dan is hertaxatie de manier om de polis daarop aan te sluiten. Wacht daar niet mee tot de geldigheidsduur is verlopen; tussen het verlopen van het oude rapport en het opmaken van een nieuw rapport geldt de dagwaarde.
Dat kan en het is bij een collectie vaak praktisch: één polis met een specificatie per object, elk met een eigen getaxeerde waarde. Voordeel is dat wijzigingen en stallingseisen op één plek zijn geregeld. Nadeel is dat een gebeurtenis in de stalling, zoals brand, meerdere objecten tegelijk raakt; laat daarom nagaan hoe de limiet per gebeurtenis is opgebouwd.
De rit ernaartoe op de openbare weg meestal wel, mits het binnen het dekkingsgebied valt. Deelname zelf niet altijd: zodra er tijd wordt gemeten of er een snelheids- of behendigheidselement in zit, valt het onder de uitsluiting. Vraag het reglement van het evenement op en meld deelname vooraf, dan kan er zo nodig een dagdekking worden geregeld.
Elke situatie is anders. Voor deze situaties hebben wij een eigen pagina.
Vraag vrijblijvend een offerte aan. Wij zoeken uit welke verzekeraar het beste past bij wat u doet en bij het risico dat u loopt.
Liever bellen? 072 - 509 24 56, werkdagen 09:00–17:00.
Schade onderweg of thuis? Spoedlijn 06 - 55 20 40 72.
Finass Verzekert is een handelsnaam van Finass Advies B.V. Wij adviseren en bemiddelen in schadeverzekeringen op basis van een objectieve analyse van meerdere verzekeraars, en ontvangen daarvoor provisie van de verzekeraar die in de premie is verwerkt. U betaalt geen aparte advieskosten. Vóór het afsluiten stellen wij uw wensen en behoeften vast.
Onze vergunning-, KvK- en Kifid-gegevens en de klachtenprocedure staan onderaan elke pagina.
Deze pagina is samengesteld door Finass Verzekert (LinkedIn). Laatst bijgewerkt op .
Wat hier staat is algemene uitleg, geen advies dat op uw situatie is toegesneden.
Maandag- Vrijdag: 09:00- 17:00
We gebruiken cookies en vergelijkbare technologieën om uw ervaring op onze website te verbeteren.